

- 2026/11/17 07:00 掲載
純利益3.2倍オリックスの「1兆円戦略」、金利上昇なのに「稼げる銀行」を手放すワケ



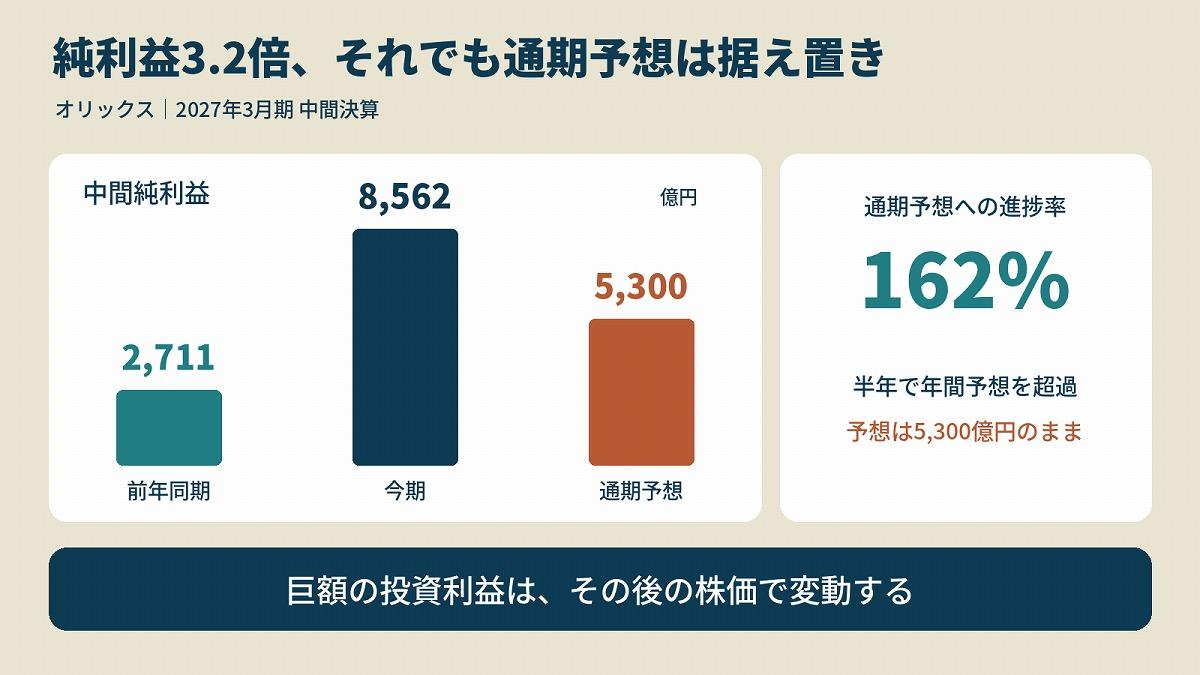
純利益は前年同期の3.2倍、8,562億円。それなのに通期予想は5,300億円のまま──。オリックスの2027年3月期中間決算には、大きな数字だけでは見えない“カラクリ”がある。中間純利益の約63%を占めたのはキオクシア関連利益で、銀行売却益とは別物だ。しかもキオクシア株の下落で、次の四半期には約1,900億円の損失も見込む。なぜ好調な銀行まで売ったのか。決算を分解し、オリックスが狙う「次の稼ぎ方」を読み解く。
(画像:アフロ)
純利益3.2倍でも「予想据え置き」の違和感
ところが、通期純利益予想は5,300億円のまま。半年間の利益だけで年間予想を3,262億円上回り、進捗率は162%に達したにもかかわらず、上方修正は見送られた。一見すると、会社の予想が実態に追いついていないようにも映る。
ただ、決算の中身を見ると、単純に「予想が慎重すぎる」とは言い切れない。中間期の営業収益は前年同期比9.6%増の1兆6,739億円、営業利益は3.9%増の2,395億円にとどまった。いずれも売却したオリックス銀行を除く継続事業の数字だ。一方、最終利益を大きく押し上げたのは、営業利益とは別に計上された巨額の持分法投資利益である。
もう1つ見逃せないのが、長年グループの金融事業を担ってきたオリックス銀行の売却だ。ただし、銀行売却は今回の巨額増益の最大要因ではない。利益を最も大きく押し上げたのは、半導体大手キオクシアに関連する投資利益である。
それでも、銀行売却はオリックスの将来を考える上で重要な決断だ。金利上昇が銀行の収益に追い風となり得る中、なぜ自前の銀行を手放したのか。
今回の決算では、キオクシア株式の売却・評価に関連する巨額の投資利益と、オリックス銀行の売却益が同時に計上された。ただし、前者は今後も株価変動などによって関連損益が大きく動く可能性があり、後者は事業売却に伴う一時的な利益だ。8,562億円という数字だけで、今後の稼ぐ力を判断することはできない。
“巨額利益”キオクシアを除くと決算の景色が一変
今回の異例の増益を読み解く鍵は、キオクシアにある。オリックスの11月9日付開示によると、東芝が計上したキオクシア株式の売却益・評価益を、持分法適用会社であるTB投資事業有限責任組合を通じて取り込んだ。これによる持分法投資利益は7,957億円。税金を差し引いた利益への寄与額は5,387億円に上る。
これは中間純利益8,562億円の約63%に相当する規模だ。ただし、オリックス自身がキオクシア株を直接売却し、5,387億円もの現金を受け取ったわけではない。投資先で発生した利益を会計上取り込んだものであり、株価が変動すれば、その後の利益も大きく変わる仕組みだ。
この5,387億円を除くと、オリックスが示す調整後純利益は3,175億円となる。ただし、この数字もすべてが継続的に稼げる利益ではない。8月に実行したオリックス銀行の売却によって、税後約900億円の利益を計上しているためだ。
こうした違いは、自己資本を使ってどれだけ利益を上げたかを示すROE(自己資本利益率)にも表れている。年率換算したROEは35.8%に達する一方、キオクシア関連利益の影響を除いた調整後ROEは14.1%にとどまる。
通期予想を据え置いたのは、相応のワケがある。
決算説明資料によると、キオクシアの株価は9月末の1万8,095円から11月6日には8,511円へ下落した。会社側は10~12月期のキオクシア関連損益について、税後約1,900億円の損失を計上する見込みを示している。
また、キオクシア株価が1,000円動くと、関連する税後利益が約128億円変動するとの試算も示した。ただし、この感応度は東芝の保有株数などによって変わり、約1,900億円も11月6日の株価だけから機械的に算出した確定値ではない。
さらに、1~3月期の株価や関連損益を現時点で予測することは難しい。会社側も通期業績への影響を合理的に見積もれないとしている。
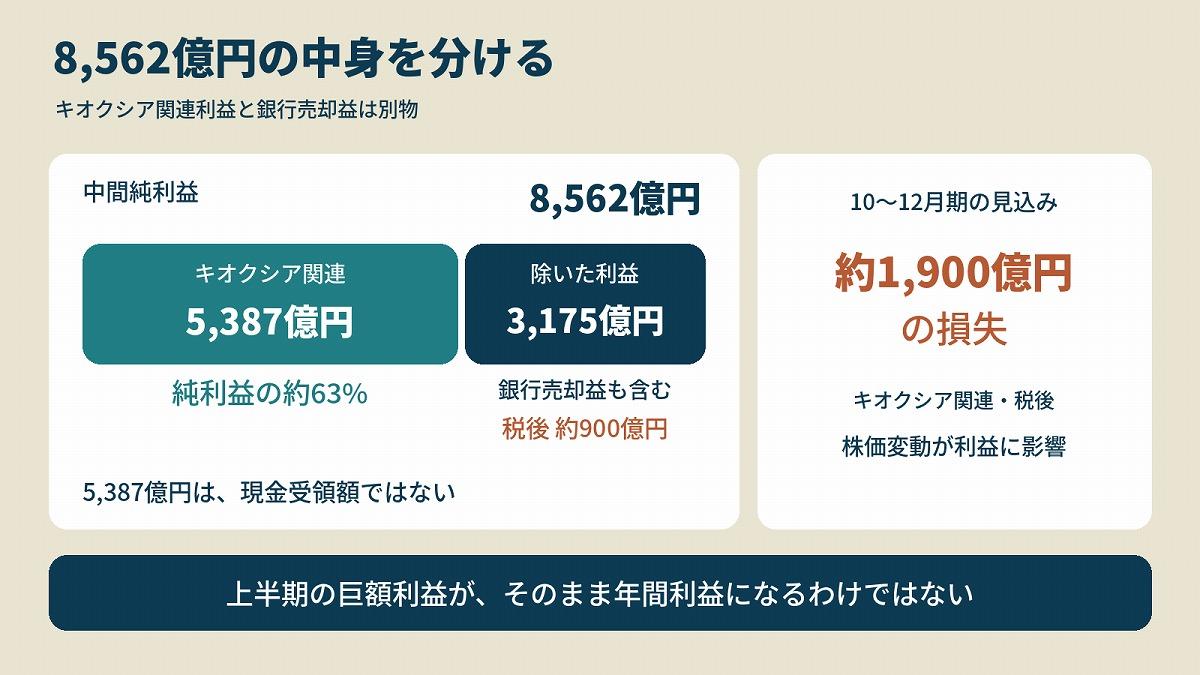
つまり、上半期に巨額利益を計上しても、そのまま年間利益が積み上がるわけではない。通期予想5,300億円を据え置いたのには、こうした事情があるのだ。 【次ページ】好調な銀行も売る…オリックス流「事業入れ替え」の判断基準
決算・上場(IPO)のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
決算・上場(IPO)の関連コンテンツ
あなたの投稿

PR
PR
PR
