

- 2026/10/16 07:00 掲載
【業務停止3カ月超】プルデンシャル「完全歩合制」の功罪…第一生命、日本生命と比較



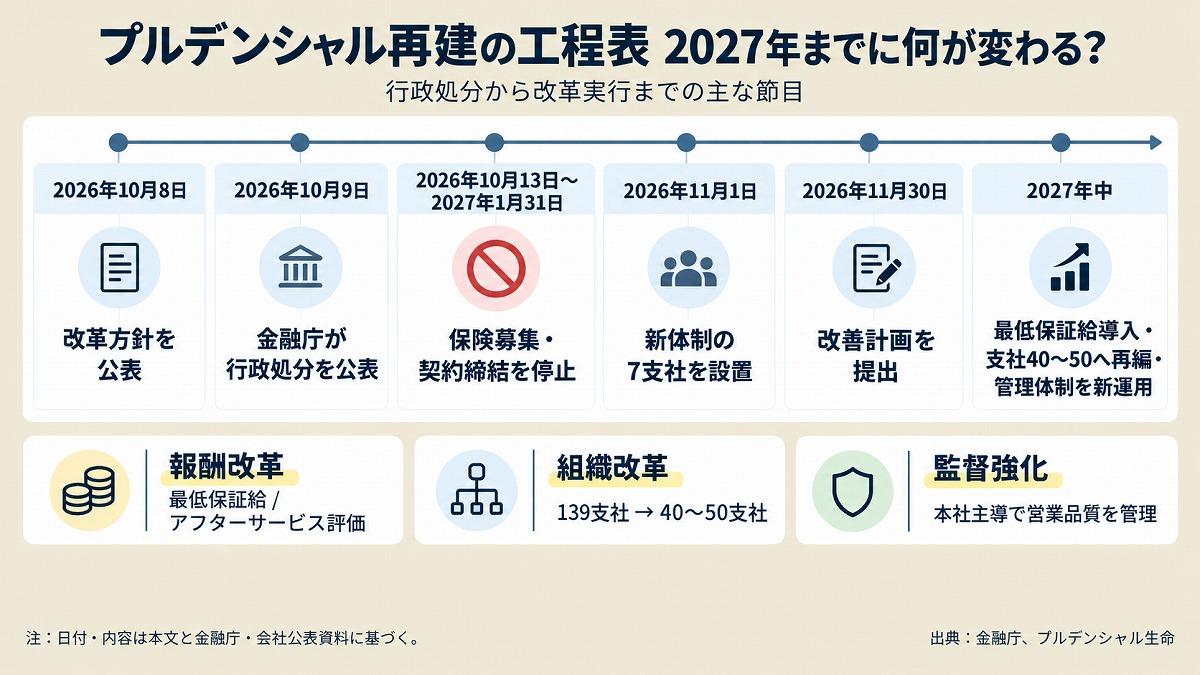
「営業力」の強さが、経営の死角になった。プルデンシャル生命は10月13日、保険募集・契約締結の業務停止に入った。金銭不祥事を受け2月9日から新規販売を自粛し、2026年度第1四半期の新契約高は前年同期比92.8%減。金融庁は営業偏重と経営の監督不全を問題視した。2027年に最低保証給を導入し、139支社を40~50へ再編する計画だ。第一生命・日本生命の給与制度と決算を比較し、「売る力」だけでは測れない生保の競争力を探る。
新契約は9割減…それでも利益は増えた“異様な決算”
営業の失速は今回の行政処分より前から始まっていた。プルデンシャル生命の2026年度第1四半期決算 では、新契約高が前年同期比92.8%減の690億円、新契約年換算保険料は84.3%減の28億円、新契約件数も90.7%減の7378件に落ち込んだ。主因は2月9日からの自主的な新規販売停止であり、10月の命令による減少ではない。
ところが保険本業の収益力を示す基礎利益は5.4%増の106億円だった。長期にわたり積み上げた保有契約からの収入が続き、資産運用収益の改善なども寄与した格好だ。
一方で、超長期国債で約540億円の減損処理を実施したため、経常損益は346億円の赤字となった。価格変動準備金の取り崩しで特別利益496億円を計上し、四半期純利益は106億円の黒字。利益指標によって景色はまったく異なる。
保有契約高は前年度末比1.4%減、保有契約件数も1.5%減った。既存契約が残るため収益は直ちに途絶えないが、新契約を積み上げられなければ将来の稼ぐ力が細る。
問われているのは販売再開の時期だけではない。圧倒的な営業力を築いた仕組みそのものだ。
顧客との関係が「密室化」…本社の目が届かなかったワケ
プルデンシャル生命の販売を担うのは、専属営業社員「ライフプランナー(LP)」だけだ。同社HPによれば2025年度末のLPは4243人、拠点は142支社。顧客の人生設計を踏まえた提案を強みに、個人の人脈と信頼関係を強みにしてきた。その一方、報酬は営業成績に完全連動するフルコミッション型。支社が独自にLPを採用し、活動時間や場所の自由度も高い。社外特別調査委員会の報告書 は、こうした体制が営業社員と顧客の関係を「個人化」「密室化」させ、管理職や本社によるチェックを難しくしたと指摘している。
同報告書によると、金銭授受などの調査対象事案に関わった社員・元社員は159人、顧客らは申告や当事者の説明に基づく集計で794人。顧客らが支払ったとする金額は約61億6,660万円に上る。確定被害額ではない点には注意が必要だが、うち主要な27人に関わる事案だけで、申告額の約8割を占めたという。
金融庁は、歴代経営陣が制度に内在するリスクを認識しながら改革を先送りし、本社・本部が営業現場に「物が言えない」風土を助長したと認定。営業管理職が不適切な金銭授受に関与した事例や、自主的な販売停止中にも承認を得ず顧客と接触する事案があった。
完全歩合制だから不正が必ず起こるわけではない。問題は成績優秀者を止める権限と、顧客接点を可視化する仕組みが十分に機能していなかったことだ。営業を伸ばす評価軸と、営業を監督する責任が衝突した構造にこそ、今回の行政処分の核心がある。 【次ページ】第一生命・日本生命とは何が違う?「給与・監督・決算」を比較
生命保険のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
