

- 2026/10/16 07:00 掲載
【業務停止3カ月超】プルデンシャル「完全歩合制」の功罪…第一生命、日本生命と比較(2/2)


第一生命・日本生命と何が違う?「給与・監督・決算」を比較
生命保険の営業力は、契約獲得数だけでは測れなくなっている。第一生命と日本生命も成果給を採用しているが、短期の契約獲得以外を評価する仕組みがプルデンシャル生命とは異なる。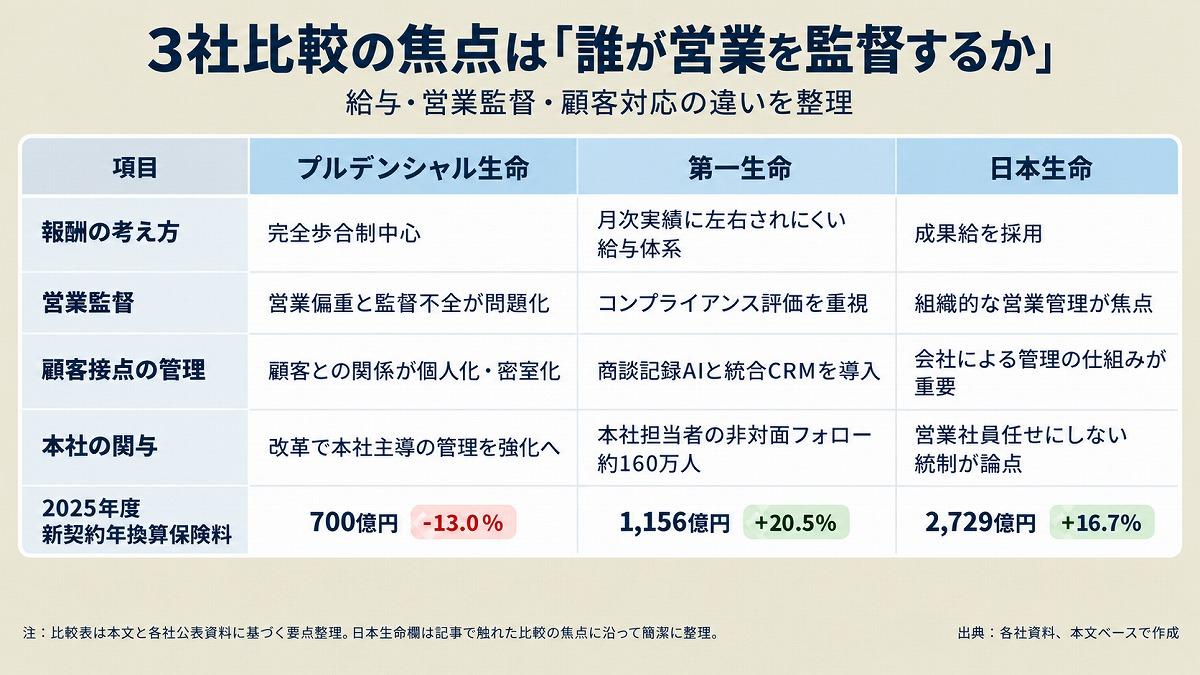
第一生命が2026年6月に公表した顧客本位の業務運営に関する資料によると、専属営業職員「生涯設計デザイナー」は月ごとの実績に大きく左右されない給与体系とし、顧客体験価値(CX)を高める活動を臨時給与に反映する。苦情に関する評価も設け、支社長らの年間評価ではコンプライアンス項目の配点を最大としている。
制度だけではない。2026年4月には、顧客の同意を得て商談を記録するAI「デジタルバディ」と、対応履歴を一元管理する統合CRMを導入した。リスクの高い営業職員には活動報告を求め、管理職が訪問先の偏りも確認する。さらに本社担当者による非対面の顧客フォローは、2025年度に約160万人に及んだ。営業社員の個人的な関係に、会社の目を加える仕組みである。
2025年度の新契約年換算保険料は、第一生命が1,156億円(前年度比20.5%増)、日本生命の決算が2,729億円(16.7%増)。プルデンシャル生命は700億円(13.0%減)だった。
むろん両大手の数値には転換契約による純増分が含まれ、プルデンシャル生命には販売自粛の影響もある。単純な優劣は付けられないが、比較の焦点は販売量以上に「誰が営業を監督するか」にある。
むろん両大手の数値には転換契約による純増分が含まれ、プルデンシャル生命には販売自粛の影響もある。単純な優劣は付けられないが、比較の焦点は販売量以上に「誰が営業を監督するか」にある。
支社を約3分の1へ…プルデンシャルは営業文化を変えられるか
プルデンシャル生命の改革は、営業社員の「稼ぎ方」だけでなく、会社の「監督の仕方」を変える試みだという。10月8日に公表した改革方針では、2027年に最低保証給を導入し、報酬全体に占めるアフターサービスの比率を5%未満から約20%に引き上げる。新契約の販売手数料を支払う期間も4年から7年へ延ばし、契約継続や募集品質を評価に組み込む。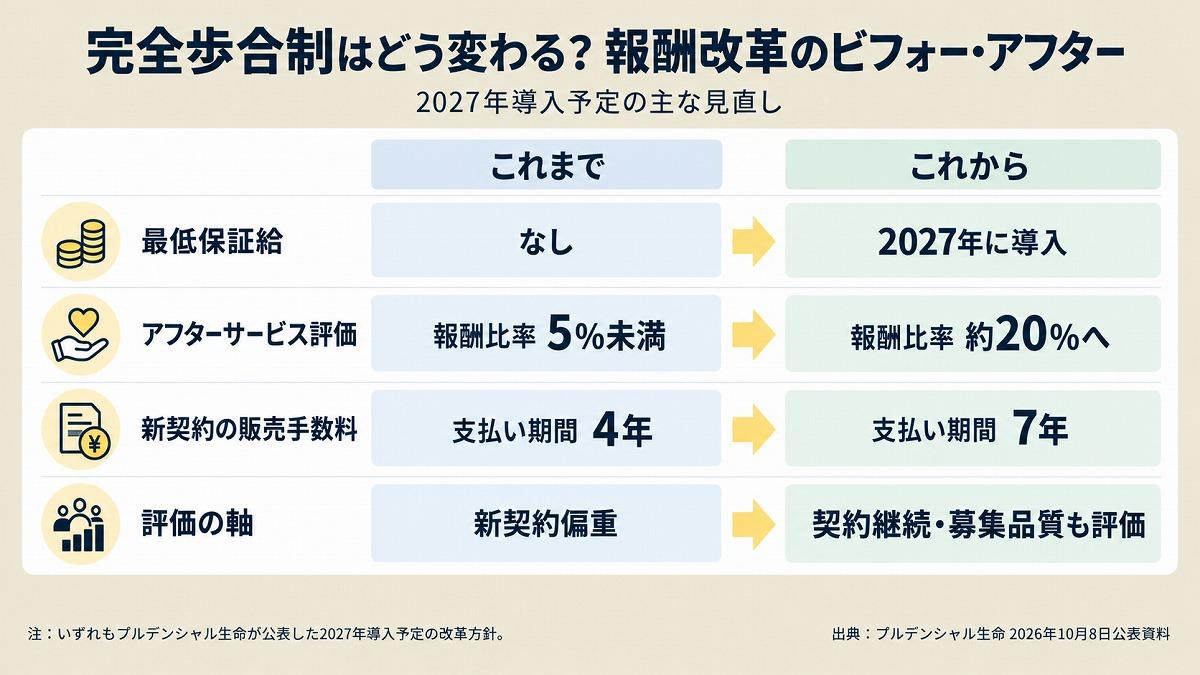
さらに営業管理職の報酬に占める基本給の比率を約30%に見直す。採用人数と報酬を直接連動させる制度を廃止し、管理職自身の保険販売も原則禁止する。売り上げを伸ばす側が、同時に違反を見逃さない責任を負えるのか。その利益相反を小さくする狙いだ。
支社も2026年7月時点の139から40~50へ再編する計画だ。11月1日に新体制の7支社を設け、2027年中の移行完了を目指す。加えて各支社に本社側の営業品質管理担当を置き、営業活動や募集品質のデータから不正の兆候をつかむ体制を整える。
顧客接点の改革も進む。4月には本社担当者が顧客に直接連絡する制度を導入し、10月7日からは同意を得た面談を録音してAIで要約する運用を開始した。
問われるのは、記録された情報を誰が確認し、異常を見つけたときに誰が営業を止めるのかだ。報酬改革で人材が定着するか、苦情や契約継続率が改善するかも検証が必要になる。
再建の難しさは、営業力の源泉だった「個人の裁量」を残しつつ、個人任せの経営を終わらせなければならない点にある。統制を強めすぎれば提案力を損ない、販売回復を急げば旧来の問題を繰り返しかねない。目指すべきは、かつての「売れる会社」への復帰ではない。個人の営業成績に依存する組織から、顧客の信頼を積み上げて収益を生む組織へ。プルデンシャル生命に問われているのは、まさにその転換だ。
Googleで見つけやすく

共有する
-
0
-
1
-
1
-
0
-
0
生命保険のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
