

- 2026/10/09 07:00 掲載
楽天の金融再編、なぜ銀行が主役? SBI・PayPay比較で見る850億円シナジーのカラクリ



楽天銀行の下に楽天カードと楽天証券ホールディングスを置く楽天の“金融再編”。顧客だけでなく「資金」まで経済圏内で回す狙いが鮮明になっている。SBI、PayPayの最新決算と比べると、3陣営は同じ金融経済圏でも稼ぎ方がまるで違う。預金13.7兆円、年間850億円以上を見込むシナジー、金利上昇時代の預金争奪戦から、再編後の勝敗を分ける条件を探る。
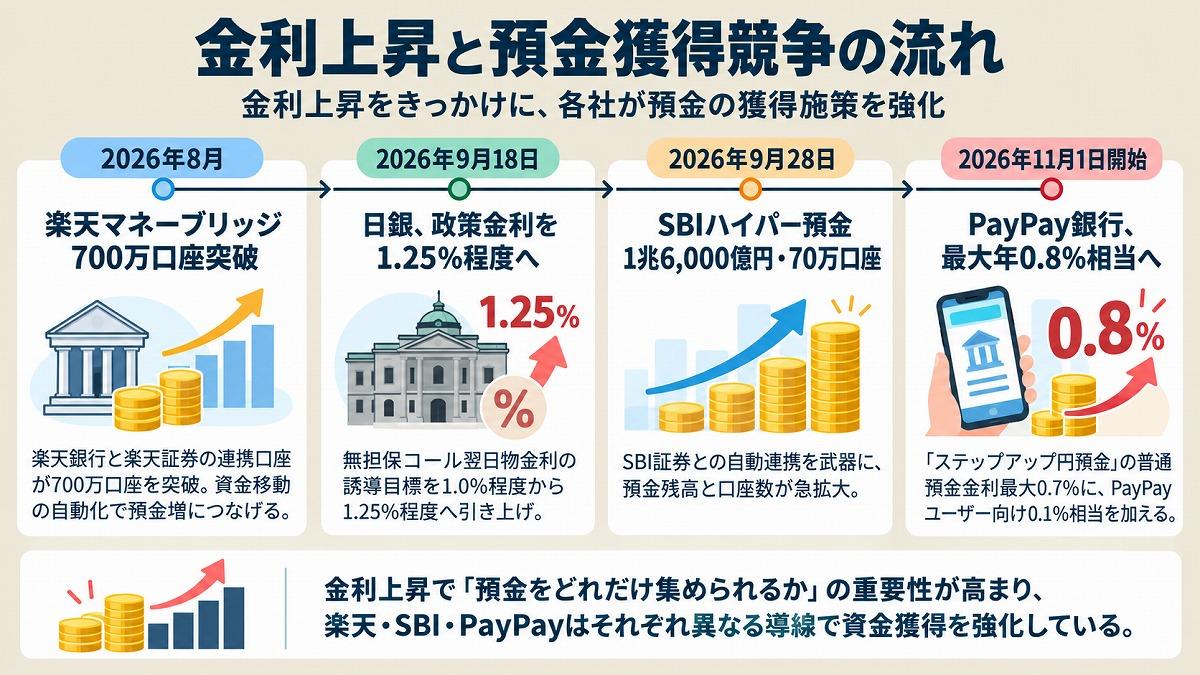
楽天が「銀行をど真ん中」に置いたワケ
2026年10月1日、楽天グループのフィンテック事業再編が効力を発し、楽天カードと楽天証券ホールディングスが楽天銀行の連結子会社になった。銀行・カード・証券の3社で、楽天銀行を中核とする形への組み替えだ。一方、楽天ペイなどを運営する楽天ペイメントは再編前に楽天カード保有分の株式を楽天グループへ移し、楽天保険ホールディングスと楽天ウォレットも対象外とした。楽天は楽天ペイメントを、ECやモバイルなどを含む70以上のサービスと利用者をつなぐ楽天エコシステムの中核的な入り口と位置付けている。
金融をすべて銀行の下へ集めたわけではなく、日常決済の入り口と、資産・信用を扱う金融3社を意図的に分けた格好だ。
再編案は2024年にいったん検討が中止されたが、楽天グループは2026年2月に検討を再開し、5月の正式合意を経て実行した。背景として挙げたのは、国内金利上昇による資金調達環境の変化、銀行・通信各社による顧客囲い込みの激化、AIの進展によるデータ連携の重要性の高まりなどである。
では、その中でなぜカードでも証券でもなく銀行が中核になったのか。まず、3陣営の最新決算から「利益を生む場所」の違いを見ていく。
記事後半では3社のビジネスモデルを比較します
銀行で稼ぐ楽天・SBI、決済で攻めるPayPay
まず現時点で最新となる2026年4~6月期で比較する。楽天のFinTechセグメントは売上収益2,954億円、Non-GAAP営業利益692億円だった。Non-GAAPは、会計基準に基づく数値から一部の項目を調整した楽天独自の指標である。内訳では楽天カードが売上収益1,079億円、同営業利益174億円、楽天銀行が725億円、326億円、楽天証券が582億円、217億円となった。カードは売上規模が最も大きいが、営業利益では銀行が上回る。証券も利益を大きく伸ばしており、3事業が異なる形で収益を支えている構図だ。
SBIホールディングスの金融サービス事業は収益4,048億円、税引前利益1,160億円。税引前利益の内訳は銀行事業663億円、証券事業352億円、保険事業135億円となり、銀行と証券が太い柱になっている。SBI証券は営業収益916億円、営業利益318億円と過去最高を更新した。
PayPayは営業収益1,098億円、四半期利益197億円だった。決済セグメントの営業収益886億円に対し、金融サービスセグメントは前年同期比44%増の225億円。PayPay銀行の預金残高も2兆3,423億円まで拡大した。
つまり楽天はカード・銀行・証券の3本柱、SBIは銀行・証券中心、PayPayは巨大な決済接点から金融へ広げる途上という違いが鮮明なのである。 【次ページ】預金13.7兆円、楽天の“資金循環”が本気モード
証券のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
証券の関連コンテンツ
あなたの投稿

PR
PR
PR
