

- 2026/10/08 06:30 掲載
「薄い」は誤解…2026金融行政方針の“裏の設計図”、金融庁が抱く「4つの問題意識」(3/4)



問題は“市場の厚み”…銀行にリスクがたまり続ける構造
政府が問題視するもう1つの点は、我が国の資本市場と信用市場の厚みが足りないことである。社債市場では発行体と投資家の裾野が十分に広がっておらず、株式市場も企業の資金調達に十分活用されていない。銀行が融資を実行しても、その債権を売却・再配分するローン・セカンダリー市場が発達していなければ、銀行のバランスシートにリスクが滞留する。この状態では、大型M&Aや長期のプロジェクトに継続して資金を供給する余力が生まれにくい。
そこで金融戦略は、社債市場の活性化、ローン・セカンダリー市場の整備、国内シンジケートローンへの外国金融機関の参加促進、PE(プライベート・エクイティ)ファンドやVCの健全な発展、個人投資家への多様な投資商品の提供などを打ち出した。
金融行政方針も、社債の価格情報の公表対象拡大や公表時間の前倒し、プライベートアセットに投資する個人向け投資信託の制度検討などを掲げる。
これは、銀行にリスクを抱え込ませる政策ではない。むしろ、案件を発掘し、審査し、組成した後に、そのリスクを市場へ適切に移転できる仕組みを整えようとしている。
金融機関にとっては、融資実行額の拡大だけでなく、オリジネーション、アレンジメント、モニタリング、ディストリビューション(案件の発掘・組成から、条件設計、期中管理、投資家への販売まで)までを一体化したビジネスモデルへの転換が課題となる。従来の審査部門、市場部門、証券子会社、投資専門子会社が別々に動くのではなく、グループ横断で案件とリスクを管理する態勢が必要となろう。
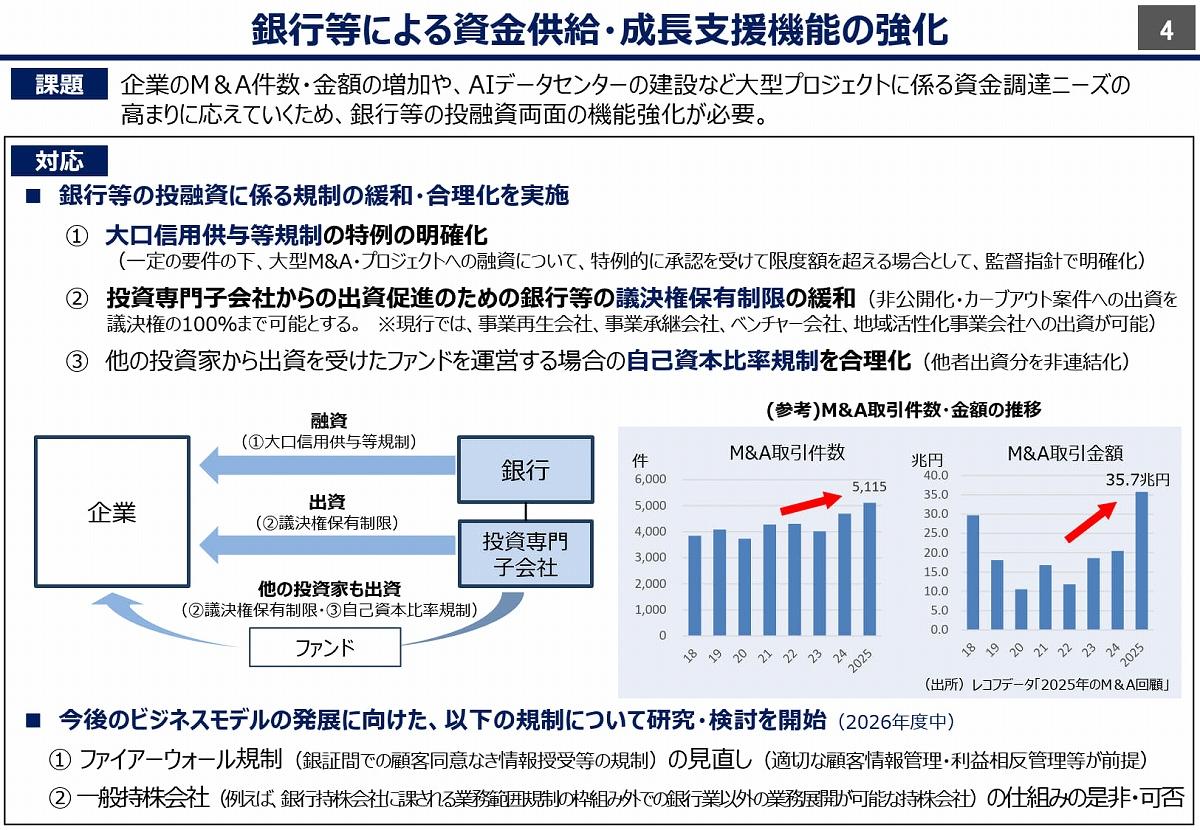
(出典:内閣官房「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」概要)
一方、こうした市場化が進めば、リスクが見えにくくなるおそれもある。ローンやファンド持分が転々流通すれば、最終的なリスク保有者が誰なのか、ストレス時にどこで損失が顕在化するのかを把握しにくくなる。
金融行政方針が、業態別モニタリングと業態横断モニタリングを連携させ、個々のリスクの蓄積が金融システム全体に与える潜在的な影響を確認するとしているのは、このためである。
成長投資を増やすほど、当局側には市場全体を俯瞰(ふかん)する監視能力が必要となり、金融機関側にはグループ全体のエクスポージャー(リスクにさらされている資産・取引の総額)を説明する能力が求められる。
地銀・信金は「地域の資金繰り支援者」から脱皮できるか
金融戦略と金融行政方針の接点が最も鮮明に現れるのが地域金融である。金融戦略は「地域未来戦略」と連携し、地域金融機関の投資銀行機能、メインバンク機能、地域への貢献力を強化するとしている。金融行政方針も、人口減少、少子高齢化、担い手不足が進むなかで、地域企業の成長投資、M&A・事業承継、事業再生などに対し、資金供給だけでなく経営改善や人材確保を支援することを求める。
これは2025年12月に公表された「地域金融力強化プラン」の延長線上にある。だが、今回の金融戦略に組み込まれたことで、地域貢献は単なる社会的責任ではなく、日本全体の成長投資政策の一部に格上げされたと考えるべきである。
地域企業の中には、全国的には無名でも、重要な部素材、加工技術、物流、食品、観光、医療・介護などの領域で代替困難な機能を担う企業が多数存在する。地域金融機関には、こうした企業を発掘し、自治体、大学、政府系金融機関、ファンド、大企業などと結び付け、域外市場へ成長させる役割がある。
ここで金融庁が問題視しているのは、地域金融機関の支援が融資実行や補助金紹介、M&A業者への取り次ぎで終わり、顧客企業の価値向上にどこまで寄与したかが明確でないことである。
地域商社を設立しても、ふるさと納税や物産販売の口銭(仲介手数料)ビジネスにとどまるケースがある。事業承継支援を掲げても、成約件数や手数料収入がKPIとなり、承継後の企業価値や雇用維持まで追跡していないこともあろう。
地域金融力強化プランで打ち出した「地域課題に寄り添うべし」といった趣旨のメッセージは、こうした表面的な活動に終始するのではなく、もっと本質的な「自治体が抱える個々の課題解決への直接的な支援」を期待するものであることを、いま一度認識する必要がある。
今後求められるのは、地域産業の構造をデータで把握し、域外から収益を獲得する企業、サプライチェーンの核となる企業、生活インフラを支える企業、将来の成長企業を見極めることである。
そのうえで、企業価値担保権(事業全体を担保にできる新たな担保権)、エクイティ投資、ファンド、M&A、経営人材紹介、DX・AX(AIトランスフォーメーション)支援などを組み合わせ、事業のKPIを継続的にモニタリングする。いわば、担保と保証を確認する金融から、事業の原因系を追う金融への転換である。
もっとも、金融庁は成長支援だけを求めているわけではない。2026年7月の監督指針改正では、人口動態や金利変動を踏まえた5年後・10年後の収益性・健全性について深度ある検証を行う方向が明確となった。
地域経済を支えるためには、金融機関自身が持続可能でなければならない。したがって、地域金融力の強化と、収益力・自己資本・有価証券運用・預金調達の将来検証は表裏一体である。
「地域のため」という説明だけでは、採算性の乏しい事業や過大なリスクテイクは正当化できないのである。では、金融庁は現状の金融機関のどこに問題があると見ているのか。
金融庁の「4つの問題意識」とは?
2つの文書と直近のモニタリング資料を重ねると、金融庁の問題意識は4つに整理できる。第一は、金融機関のビジネスモデルが足元の延長線上にとどまり、将来の構造変化を十分に織り込んでいないことである。金利のある世界への移行により、預金は無条件に安定した低コスト資金ではなくなった。預金者の金利感応度が高まり、人口減少地域では預金量そのものが構造的に減少する。
貸出では不動産関連や住宅ローンへの集中がみられ、有価証券運用では金利上昇に伴う評価損が問題となる。預金、貸出、有価証券、資本を部門別に見るのではなく、複合的なストレスがバランスシート全体に与える影響を説明できなければならない。
第二に、金融機関の成長支援機能が、企業の将来性を見極める力よりも、担保・保証、過去実績、手数料獲得に依存していることである。今後の大型投資や事業再編では、案件の技術性、産業政策上の意義、将来キャッシュフロー、複数のリスク要因を評価しなければならない。金融庁は、資本規制や業務範囲の見直しにより資金供給を促す一方、金融機関側に専門人材、産業調査、投資審査、期中管理の高度化を求めることになる。
第三は、内部管理態勢が形式的に整備されていても、現実には機能していない金融機関が存在することである。金融行政方針は、不正事案について経営陣の姿勢、組織文化、内部けん制を含めて真因を分析し、重大・悪質な事案には厳正に対応するとした。
とりわけ協同組織金融機関や保険業界で相次いだ不適切事案を踏まえ、内部監査部門の自律的な検証・けん制機能を高度化する方針が明記されている。監査計画が過去の不備を追認するだけで、経営戦略や新規事業に内在するリスクを先回りして検証できない状態は、今後一層厳しく問われよう。
第四は、デジタル化と外部依存の進展に対し、金融機関のレジリエンスが追いついていないことである。クラウド、共同センター、SaaS、AI、外部委託先への依存が高まる一方、重要業務がどの事業者、システム、データに依存しているかを把握できていないケースがある。
金融庁は、障害やサイバーインシデントは発生し得るとの前提に立ち、検知、対応、復旧、顧客影響の抑制までを経営課題として設計することを求めている。金融戦略がオンチェーン金融を推進するからこそ、セキュリティと信頼確保が不可欠になるのである。 【次ページ】「攻める金融」と「壊れない金融」を同時に実現せよ
金融政策のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
