

- 2026/10/08 06:30 掲載
「薄い」は誤解…2026金融行政方針の“裏の設計図”、金融庁が抱く「4つの問題意識」(2/4)



「内容が薄い」は誤解…2文書を重ねて見える金融庁の“本音”
今回の2つの文書は、戦略と執行、アクセルとブレーキ、あるいは成長促進と信頼確保という関係にあると理解すべきである。そのため、金融行政方針のみを熟読したとしても、こうした構図を念頭におかねば、「今年度の金融行政方針は内容が薄い」と誤認してしまうことになる。だからこそ、金融行政方針だけを見れば、前年までに公表された施策の再掲が多く、目新しさに欠けるとの印象を受けるかもしれない。しかし、それは読み方を誤っている。
金融戦略と重ね合わせれば、政府が銀行、証券、保険、資産運用会社、アセットオーナー(年金基金など、長期資金を運用する資金の出し手)、さらには地域金融機関に対し、従来の預貸業務や金融商品の販売を超えて、我が国の成長投資を実行する「金融の生産装置」としての役割を期待していることが見えてくる。
その一方で金融庁は、昨今相次いだ協同組織金融機関(信用金庫・信用組合など)における不正事案やガバナンス不全、金融犯罪、サイバーリスク、金利上昇下の脆弱性を放置したまま、金融機関に成長資金の供給を任せることはできないと考えているものと思われる。
したがって、本年度の金融行政は、金融機関に積極的なリスクテイクを促しながら、同時にリスク管理と内部けん制をこれまで以上に厳しく問う、いわば「攻めと守りの同時強化」が主題となっている。
足りないのは“お金”ではない? 17分野・250兆円投資の狙い
金融戦略の出発点は、我が国に不足しているものは資金そのものではなく、成長分野へ資金を動かす機能であるとの問題意識にある。幸いなことに我が国は家計金融資産、企業の内部留保、年金・保険などの長期資金を豊富に抱えている。しかしながら、それらが企業の研究開発、設備投資、事業再構築、M&A、スタートアップ育成などへ十分に流れず、我が国の潜在成長率を押し上げる力になっていないのが実態だ。
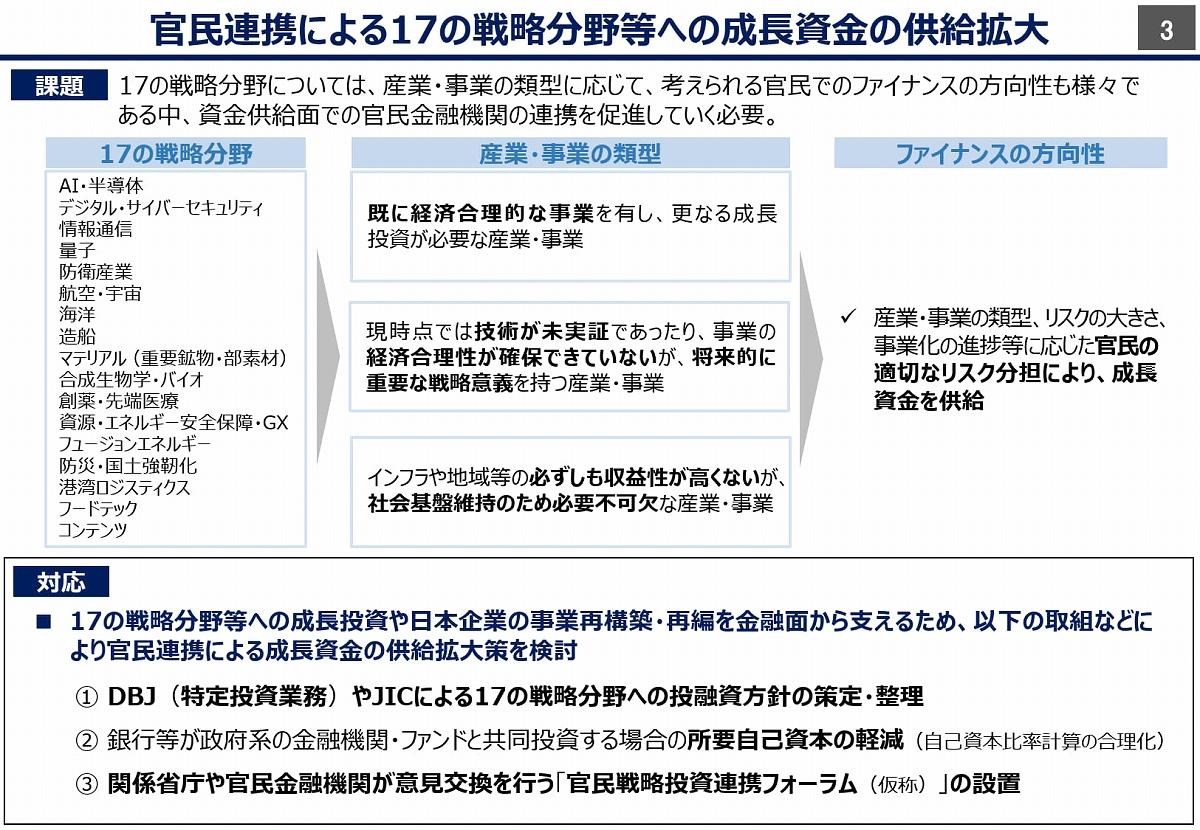
そこで金融戦略は、AI・半導体、デジタル・サイバーセキュリティ、量子、防衛、航空・宇宙、海洋、造船、重要鉱物・部素材、バイオ、創薬・先端医療、GX、フュージョンエネルギー、防災・国土強靱化、港湾・物流、フードテック、コンテンツなど17の戦略分野を念頭に、2040年度に国内投資250兆円を実現する目標を掲げた。加えて、家計金融資産に占める株式・投資信託の割合を、2025年3月末の約23%から2040年までに40%へ引き上げる方向を示している。
(出典:内閣官房「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」概要)
融資だけでは不十分…銀行に迫られる“ある役割”への転換
ここで重要なのは、政府が単に金融機関に「もっと融資残高を増やせ」と求めているのではない点である。戦略分野の案件には、すでに経済合理性があり民間だけでも投資可能なもの、技術が未実証でリスクが大きいもの、収益性は高くないが社会基盤維持のため不可欠なものが混在する。これらを従来型の融資審査だけで取り扱えば、リスクの高い案件や回収期間の長い案件は金融機関の審査を通らない。反対に、政策意義だけで資金を供給すれば、将来の不良債権や公的負担を生みかねない。
金融戦略は、この隙間を官民の適切なリスク分担で埋めようとしている。たとえば、日本政策投資銀行や産業革新投資機構などが戦略分野への投融資方針を整理し、民間金融機関との共同投資を進める、とされている。
銀行などが政府系金融機関・ファンドと共同で株式投資を行う場合には、一定の要件のもとで自己資本比率規制上の負担を軽減するともされた。さらに、関係省庁と官民金融機関が意見交換を行う「官民戦略投資連携フォーラム(仮称)」が設置されることとなった。
こうした枠組みが整えられたことで、金融機関には、融資の出し手にとどまらず、エクイティ、シンジケートローン(複数の金融機関による協調融資)、プロジェクトファイナンス、社債、ファンドなどを組み合わせ、企業の成長段階とリスク特性に応じた資金供給を設計する役割が期待されることになるわけだ。
これまで邦銀は、預金を集め、信用力の高い企業に融資し、利ざやを得ることを基本としてきた。しかしながら金融戦略が求めるのは、企業の事業構造を理解し、成長余地を見極め、官民の資金を組み合わせ、経営人材や技術、販路まで含めて企業価値の向上に関与する機能である。
金融機関は従来の「資金提供者」から「成長投資の組成者」へと役割を変えることを迫られていることがわかる。では、こうした役割転換を阻んでいるものは何か。政府が問題視するのは、金融機関の外側にある“もう1つの弱点”だ。 【次ページ】問題は“市場の厚み”…銀行にリスクがたまり続ける構造
金融政策のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
