新規会員登録再開のお知らせ

新規会員登録を9月14日9:30より再開いたしました。ログアウト状態になっている方はお手数ですが再度ログインをお願いいたします。

  • 2026/10/20 06:30 掲載

Web3の二の舞か? 国策「オンチェーン金融」5つの論点、銀行に残る“ある役割”(4/4)

会員(無料)になると、いいね!でマイページに保存できます。

【5つの論点】日本のオンチェーン金融はどこへ向かう?

 ここまで、我が国の官民におけるオンチェーン金融に関する動向を駆け足ながら振り返ってきた。続いて、今後、我が国のオンチェーン金融の姿を5つの論点を切り口に考える。

  • ■論点(1):すべての資産や情報が今後オンチェーン上に移行していくのか

     まず、当然ながら物理的な現物はオンチェーンには移行できないが、デジタルな情報として取り扱うことができるものは、論理的にはすべてオンチェーンに乗せることができ、それぞれはパラメータの違いとして表現することができるはずである。

     しかしながら、仮に情報だけがオンチェーン上を24時間365日自由自在に動けたとしても、ひも付く現物との関係性がネックとなり、制約を受けることになる。

     証券決済を例にとると、株式や国債などの売買契約が成立した当日中(T+0)に、証券と資金を実際に受け渡して取引を完了させるまでをオンチェーン上で実現できたとしても、現実で必要となる流動性の確保や証券会社などでの確認・修正などのさまざまな手続きをいつまでに行う必要があるのか、という論点が残る。そのため、T+0をオンチェーン上で技術的には実現できたとしても、本当にT+0で動かすことが望ましいか、という点は現実の制約(実務、法規制など)を踏まえた議論が必要になる。

     こうしたことから、資産や情報の特性によっては、オンチェーンに移行させるために必要となるコストやリスクは負わずに、これまでどおりオフチェーン(ブロックチェーンの外)上に置いておく、という判断も十分考えられるのではないか。加えて、ブロックチェーン自体が持つ制約(迅速性など)もあるため、先ほど例として挙げた全銀システムのように、そもそもオンチェーン上に置いてしまっていては従来のサービスレベルを維持できないようなシステムもある。

     こういった点に鑑みるだけでも、オンチェーンとオフチェーンが併存する世界観が現実解であるように考えられる。

  • ■論点(2)統一的なオンチェーンは生まれるのか

     先ほど述べたとおり、論理的にすべての資産や情報をパラメータの違いとして表現できるのであれば、統一的なオンチェーンを想定すること自体は可能である。ただ、仮に我が国のすべての資産や情報を1つのオンチェーンに移行できたとしても、あらゆる観点から実現性についてクエスチョンが浮かぶ。

     たとえば、このオンチェーンを誰がどのように運用していくのか。もちろん、オンチェーン自体はブロックチェーンが用いられているため、ノード(ネットワークに参加し、取引記録を管理するコンピューター)を管理する主体は複数存在しうるが、この主体を担うことができるプレイヤーは我が国にどれだけ存在するのか。仮に存在したとして、全国民の資産や情報を左右する意思決定をどのようなプロセスで行っていくかなど、枚挙にいとまがない。

     現実的には、複数のオンチェーンが林立し、オンチェーン同士が相互連携を図っていくことになるのではないか。

オンチェーンとオフチェーンが“駆け引き”?溶ける業法の境目

  • ■論点(3):オンチェーンとオフチェーンが併存する場合、そのパワーバランスはどうなるか

     これまで述べてきたとおり、オンチェーン金融には、従来分断されていた経済的行為が、「連結化」、「自動化」、「24時間365日化」していくことが期待されている。

     当然ながら、私たちは日々の生活の中で、多様で複雑な支払い手段を利得性や利便性に鑑みて使い分けており、それはオンチェーンとオフチェーンに対しても同様に振る舞うはずである。

     したがって、オンチェーンの利便性が上がっていくにつれて、オフチェーンの利便性が相対的に落ちていくのであれば、オンチェーンを流れる資産や情報の比率が上がっていくことになる。そのため、併存するとしても、オンチェーンとオフチェーンとの間で資産や情報を巡った駆け引きが常態化するのではないか。

  • ■論点(4):オンチェーン金融の進展は各業法へどう影響が及ぶか

     オンチェーン化が進むにあたり、これまで以上に金融商品や暗号資産などの境目が溶けていくことが想定される。つまり、ウォレットを通じてオンチェーン化された金融商品や暗号資産の間を自由に行き来する場合、利用者から見ると業法(業種ごとに事業者を規制する法律)に基づく説明は煩わしいだけ、という反応が一定の力を持つ可能性は十分にある。

     もちろん、各業法は利用者や投資家保護などのため積み重ねてきたものでもあるため、安易かつ性急な議論は避けるべきであるが、現在の各業法の境目が実質的に溶けていく中で、改めて業法自体をどうすべきかを見直す契機の1つにはなりうるのではないか。

【結論】金融機関にしか担えない“ある役割”とは

  • ■論点(5):オンチェーン金融における金融機関の役割とは何か

     オンチェーン金融であったとしても、本質的な金融機関の役割は変わらない。

     ただ、オンチェーンとオフチェーンが併存する場合、このチェーン間を資産や情報を行き来させる必要が生じる。また、裏付資産が必要なデジタル資産の場合、この資産をオンチェーン上に存在させ、動かすためには、現物を安心安全に保全する役割が必要になる。

     ブロックチェーン上での処理自体は金融機関以外の事業者でも技術的には可能であるが、こういったチェーン間の仲介やトークン化されたデジタルアセットの裏側にある現物の管理といった役割は、これまで資産の価値を市中に信じさせ、実際に応えてきた金融機関だからこそ担うことができる役割の1つなのではないか。
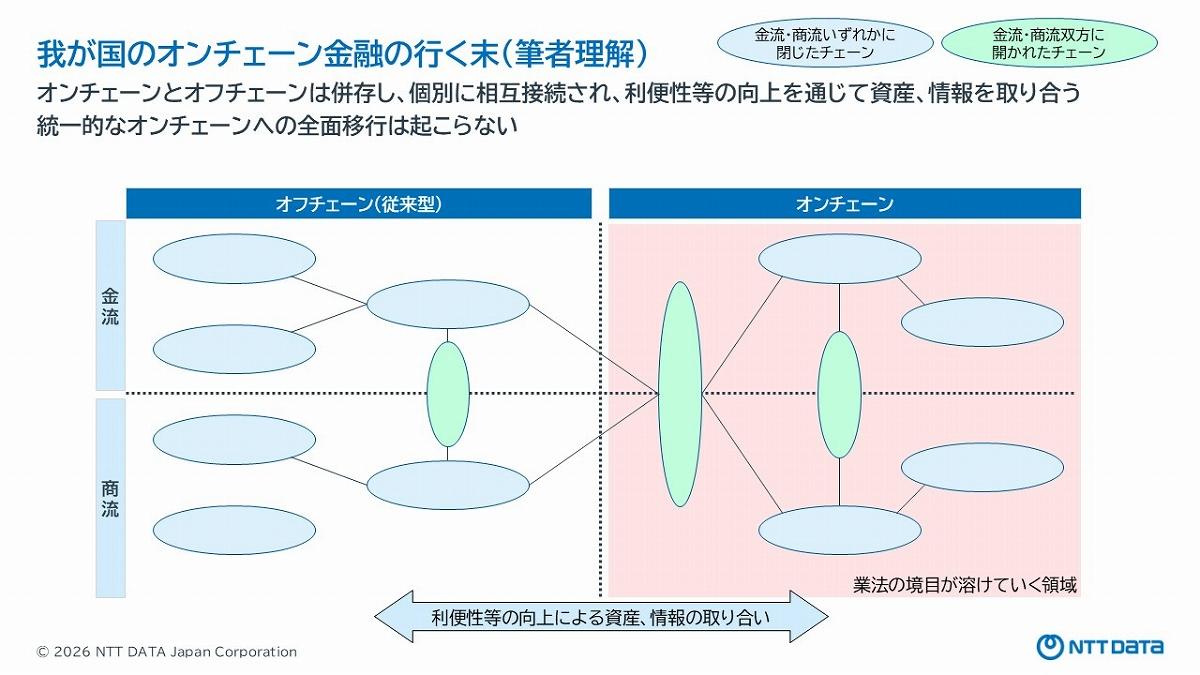
画像
オンチェーンとオフチェーンは併存へ…我が国のオンチェーン金融の行く末
(筆者理解)(出典:NTTデータ)

 本稿では、我が国におけるオンチェーン金融の行く末を5つのベーシックな論点を用いて占ってきた。オンチェーン金融が目指す姿に冷や水を浴びせるつもりは毛頭ないものの、現行のインフラや法的枠組みはさまざまな経緯を経て今の姿になっていることも事実であるため、現行の姿やその成り立ちを学ぶことも、オンチェーン金融が目指す姿の実現性を高めるうえでの一助たりうるのではないか。

〔参考文献〕
(注1) 経済財政運営と改革の基本方針2026
https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/2026/decision0721.html
(注2) 決済高度化プロジェクト(PIP)の設置について
https://www.fsa.go.jp/news/r7/sonota/20251107-2/01.html
(注3) 「FinTech実証実験ハブ・決済高度化プロジェクト(PIP)」支援決定案件について
https://www.fsa.go.jp/news/r7/sonota/20251107-2/02.html
(注4) 「FinTech実証実験ハブ・決済高度化プロジェクト(PIP)」支援決定案件について
https://www.fsa.go.jp/news/r7/sonota/20260213.html
(注5) SBIグループおよびStartale Groupによる、国内初の信託型円建てステーブルコイン「JPYSC」の提供開始に関するお知らせ
https://www.sbigroup.co.jp/news/2026/0624_16425.html
(注6) 片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要
https://www.fsa.go.jp/common/conference/minister/2026a/20260626-1.html
(注7) 次世代AI・オンチェーン金融構想PT提言
https://www.taira-m.jp/%E6%AC%A1%E4%B8%96%E4%BB%A3AI%E3%83%BB%E3%82%AA%E3%83%B3%E3%83%81%E3%82%A7%E3%83%BC%E3%83%B3%E9%87%91%E8%9E%8D%E6%A7%8B%E6%83%B3PT%E6%8F%90%E8%A8%80.pdf
(注8) 国内初のトークン化預金によるセキュリティトークン決済の実発行検証の完了のお知らせ
https://www.dcjpy.com/pressrelease/pr-20260424.html
(注9) 【7社共同】流通BMS×トークン化預金、受発注から債権管理システムまでのデータ連携に基づく決済/消込自動化に向けた実証実験が成功
https://www.dcjpy.com/pressrelease/pr-20260529.html
(注10) Nomura Signs Memorandum of Understanding with Circle for Strategic Collaboration in Digital Finance
https://www.nomuraholdings.com/en/news/nr/nhi20260626.html
(注11) STRENGTHENING AMERICAN LEADERSHIP IN DIGITAL FINANCIAL TECHNOLOGY
https://www.whitehouse.gov/presidential-actions/2025/01/strengthening-american-leadership-in-digital-financial-technology/
(注12) The President Signed into Law S. 1582
https://www.whitehouse.gov/briefings-statements/2025/07/the-president-signed-into-law-s-1582/
(注13) American Leadership in the Digital Finance Revolution
https://www.sec.gov/newsroom/speeches-statements/atkins-digital-finance-revolution-073125
(注14) Perspectives on Tokenization and Implications for the Financial System
https://www.federalreserve.gov/newsevents/speech/cook20260508a.htm
(注15) JPM Coin
https://www.jpmorgan.com/kinexys/jpm-coin
(注16) DTCC Turns Tokenization into Reality: U.S. Trades Successfully Processed Using DTC-Tokenized Assets
https://www.dtcc.com/press-releases/2026/dtcc-turns-tokenization-into-reality

Googleで見つけやすく

評価する

いいね!でぜひ著者を応援してください

  • 0

会員(無料)になると、いいね!でマイページに保存できます。

共有する

  • 0

  • 0

  • 0

  • 0

  • 0

関連タグ タグをフォローすると最新情報が表示されます
あなたの投稿

    PR

    PR

    PR

投稿したコメントを
削除しますか?

あなたの投稿コメント編集

通報

このコメントについて、
問題の詳細をお知らせください。

ビジネス+ITルール違反についてはこちらをご覧ください。

通報

報告が完了しました

コメントを投稿することにより自身の基本情報が
本メディアサイトに公開されます

基本情報公開時のサンプル画像
報告が完了しました

「」さんのブロックを解除しますか?

ブロックを解除するとお互いにフォローすることができるようになります。

ブロック

さんはあなたをフォローしたりあなたのコメントにいいねできなくなります。また、さんからの通知は表示されなくなります。

さんをブロックしますか?

ブロック

ブロックが完了しました

ブロック解除

ブロック解除が完了しました

機能制限のお知らせ

現在、コメントの違反報告があったため一部機能が利用できなくなっています。

そのため、この機能はご利用いただけません。
詳しくはこちらにお問い合わせください。

ユーザーをフォローすることにより自身の基本情報が
お相手に公開されます

基本情報公開時のサンプル画像
