

- 会員限定
- 2026/11/16 13:09 掲載
7~9月期実質GDPは年率0.1%減、消費低迷と外需悪化で4期ぶりマイナス
個人消費は2期連続減、設備投資は3期ぶり増加


内閣府が16日発表した2026年7~9月期の国内総生産1次速報値は、物価変動の影響を除いた実質で前期比0.02パーセント減、年率換算で0.1パーセント減となった。マイナス成長は4四半期ぶりとなる。企業の設備投資はプラスを確保したものの、物価高の長期化や天候不順の影響で個人消費が落ち込み、全体の成長を押し下げた。名目GDPはプラスを維持しており、名実の乖離が浮き彫りとなっている。
個人消費の不振と輸入増が響き実質マイナス成長へ転落、設備投資は堅調を維持
内閣府が公表した2026年7?9月期の国内総生産の1次速報値によると、実質GDPは前期比0.02パーセント減となり、このペースが1年間続いた場合の年率換算では0.1パーセント減となった。実質でのマイナス成長は2025年7?9月期以来、4四半期ぶりである。事前の民間予測では小幅なプラス成長を見込む見方が強かったが、結果として市場の期待を下回る着地となった。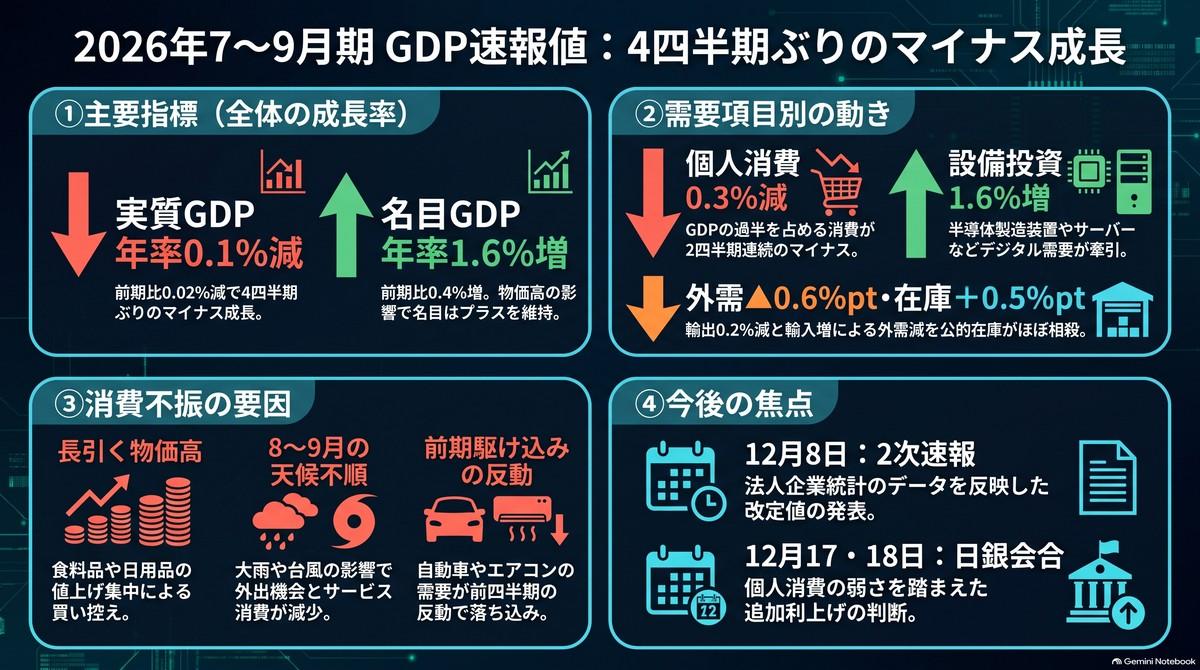
【図版付き記事はこちら】2026年7~9月、GDP4四半期ぶりのマイナス成長(画像:ビジネス+IT)
実質GDPを需要項目別に見ると、全体の半分以上を占める個人消費の低迷が際立っている。個人消費は前期比0.3パーセント減となり、4?6月期に続いて2四半期連続のマイナスを記録した。継続する物価高によって家計の防衛的な節約志向が強まっていることが背景にある。さらに、8月から9月にかけて相次いだ台風や大雨などの悪天候により、旅行やレジャーといったサービス消費、秋物衣服などの購入が著しく抑えられたことも影響した。前期に購入が伸びた自動車やエアコンなどの反動減も消費全体を下押ししている。
企業の設備投資は底堅さを示した。半導体関連やデジタル化対応に向けた投資意欲は継続しており、前期比1.6パーセント増と3四半期ぶりにプラスへ転じている。内需全体としては、この設備投資の増加などが下支えし、実質GDPに対する寄与度はプラス0.6ポイントとなった。
しかし、この内需のプラス分を相殺したのが外需の悪化である。輸出から輸入を差し引いた外需の寄与度はマイナス0.6ポイントとなった。輸出が前期比0.2パーセント減と振るわなかったことに加え、原油などの輸入が前期比2.5パーセント増と大きく伸びたことが主要因である。国内の需要が総崩れになったわけではないものの、外需のマイナスが影響して全体の成長率をマイナス圏へ押し下げる結果となった。
企業部門の投資は堅調さを保つ一方で、家計部門は物価高による購買力の低下に直面している。このいびつな構造が続く中、今回のGDP統計が今後の金融政策や企業の事業環境にどのような影響をもたらすのか。次ページでは、日銀の追加利上げ判断への波及や、年末に向けた日本経済の行方を詳しく読み解いていく。
名実の乖離が示す家計の購買力低下と、日銀の金融政策運営に迫る複雑な判断
7?9月期の実質GDPがマイナス成長となった一方で、名目GDPがプラス成長を維持したという事実は、現在の日本経済が抱える構造的な課題を浮き彫りにしている。企業の売上高など名目上の経済規模は拡大しているが、物価上昇のペースに賃金や可処分所得の伸びが追いついていない。この名実の乖離こそが家計の実質的な購買力を削ぎ落とし、個人消費の2四半期連続減少を引き起こしている原因である。企業部門の好調さが家計部門に波及する経済の好循環は、依然として途上段階にある。
今すぐビジネス+IT会員に
ご登録ください。


新規登録キャンペーン実施中
Amazonギフト券5,000円分
毎月抽選20名様にプレゼント
対象:期間中、上の「今すぐ登録(無料)」ボタンから
プレミアム会員にご登録いただいた方
すべて無料!今日から使える、
仕事に役立つ情報満載!
-
ここでしか見られない
2万本超のオリジナル記事・動画・資料が見放題!
-
完全無料
登録料・月額料なし、完全無料で使い放題!
-
トレンドを聞いて学ぶ
年間1000本超の厳選セミナーに参加し放題!
-
興味関心のみ厳選
トピック(タグ)をフォローして自動収集!
インフレのおすすめコンテンツ
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
