

- 会員限定
- 2026/10/22 06:30 掲載
利上げ加速で地銀・信金に残酷な選別が…驚愕「利益の5倍含み損」? 迫る3つの試練



日本銀行は2026年9月、前回の利上げからわずか3カ月で追加利上げに踏み切った。市場では年3~4回ペースへの加速観測も強まり、長期金利は約30年ぶりの水準にある。金利上昇は銀行の収益を押し上げやすいが、追い風ばかりではない。特に地方銀行や信用金庫では、業績回復の遅れや、利益の数倍に及ぶ“含み損”といったひずみが表れ始めている。金利上昇が加速するとき、地域金融機関にはどんな試練が待ち受けるのか。本記事では、日銀の統計や地銀・信金の決算データを基に、銀行ビジネスに迫る「3つの試練」を読み解く。
金融リサーチセンター上席主任研究員。京都大学理学部卒、三井住友銀行入行。日本総合研究所調査部マクロ経済研究センター、日興リサーチセンター理事長室、三井住友銀行リスク統括部等を経て、現職。注力テーマは、金融機関経営、地域金融、金融政策。
(Photo:Poetra.RH / Shutterstock)
日銀は“年3~4回”利上げへ? 長期金利も約30年ぶり水準
日銀は、2024年3月にマイナス金利政策を解除して以降、2024年7月、2025年1月、2025年12月、2026年6月と、おおむね年2回ペースで利上げを進めてきたが、インフレ圧力の強まりなどを背景に、2026年9月には、前回利上げから3カ月で追加利上げに踏み切った。日銀が公表した「金融政策決定会合における主な意見(2026年9月17、18日開催分)」を見ると、追加利上げの根拠としては、「緩和的な金融環境」や「物価の上振れリスク」、「底堅い経済」などが指摘されている。こうしたなか、金融市場などにおいて、日銀の利上げペースが年3~4回ペースに加速するとの見方が強まっている。
長期金利(10年物国債利回り)も大きく上昇している。予想インフレ率の上昇や日銀の利上げ加速観測、高市政権の財政拡張スタンスに対する懸念などもあって、長期金利は3%を超え、約30年ぶりの水準まで上昇している(図表1)。
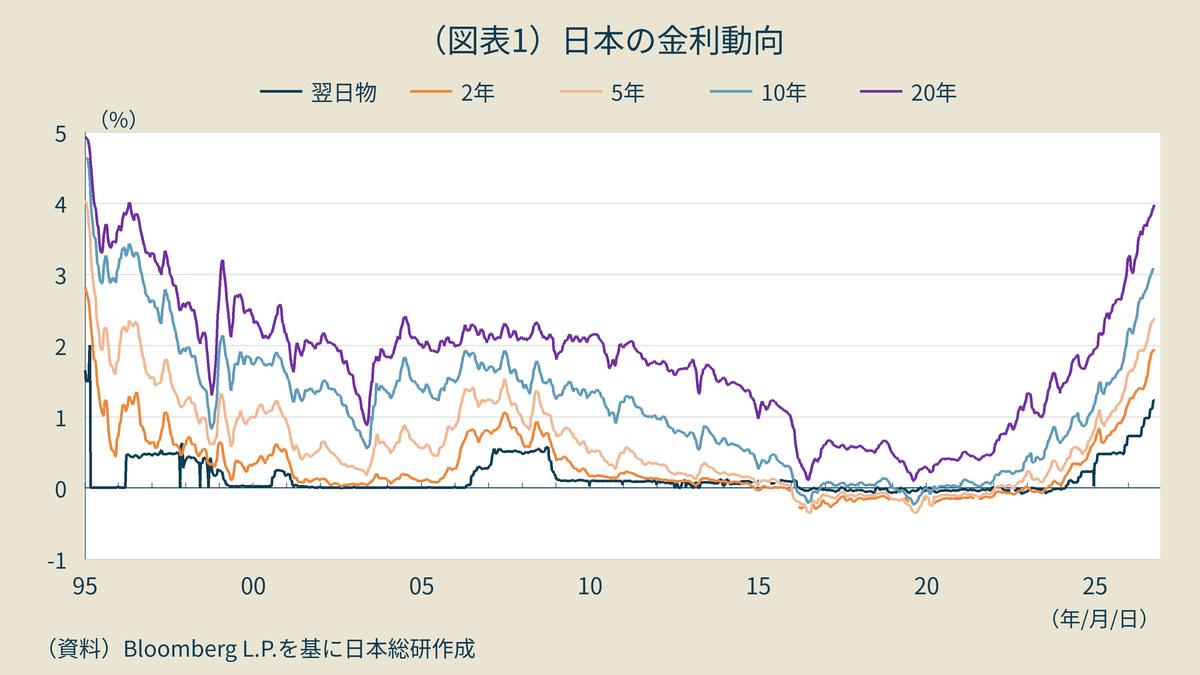
長期金利は約30年ぶりの水準に…日本の金利動向
こうした金利上昇は、銀行ビジネスにとって、預貸利ざや(貸出金利-預金金利)の改善を通じて、収益改善につながりやすいが、必ずしもプラスの影響ばかりではない。特に、金利上昇が加速する場合、地銀や信金といった地域金融機関においてはネガティブな影響も出やすい。
金利上昇が地域金融機関に及ぼす影響は、収益の格差だけにとどまらない。保有する“資産”そのものにも、影を落とし始めている。
試練1:利上げで再び開く? 地銀・信金の“収益格差”
1つは、金融機関間の格差の拡大である。預金金利は利上げに連動して各金融機関がおおむね横並びで引き上げる傾向がある一方、貸出金利は、個々の融資契約で決まるため、金融機関ごとの差が出やすい。特に、地域金融機関では、固定金利貸出の割合が高く、貸出金利への利上げの反映が遅行する傾向がある(図表2)。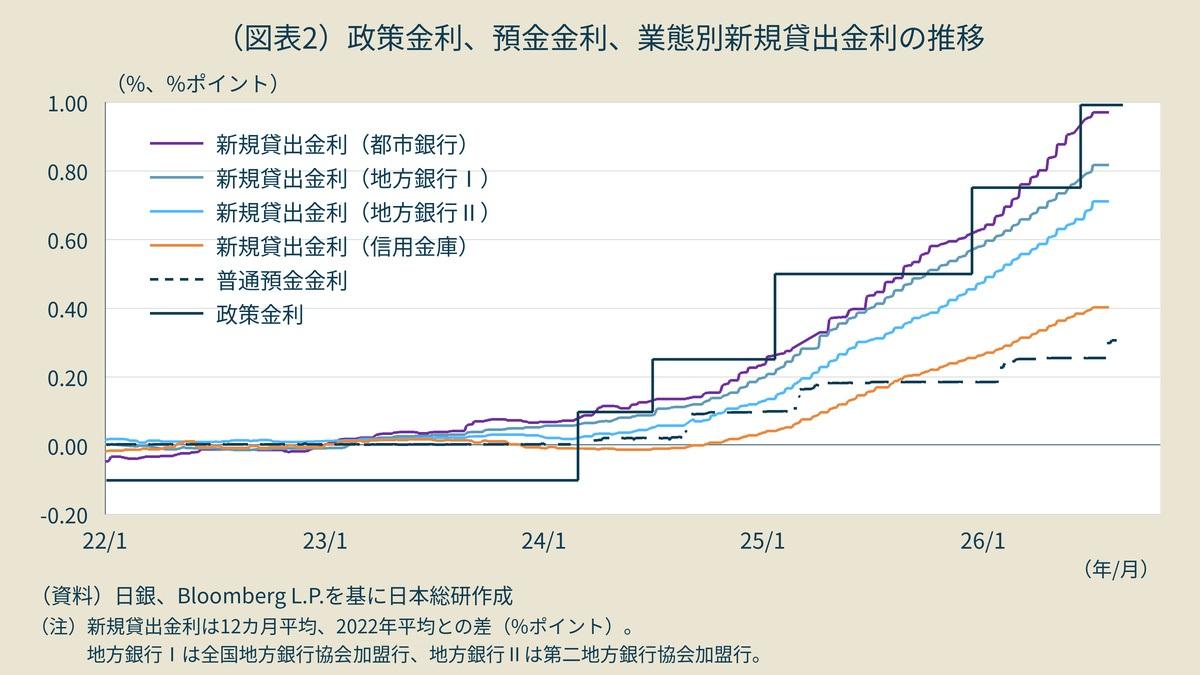
実際、2024年度は、2度の利上げが行われたが、地域金融機関の多くでは貸出金利の引き上げが遅れて預貸利ざやが改善せず、金融機関間の収益格差が広がった。
2025年度は、トランプ関税による経済・金融市場の混乱などで利上げが難しい局面が続き、利上げが2025年12月の1度にとどまり、加えて、それまでの利上げの貸出金利への反映も進んだこともあって、金融機関間の格差は縮まった。
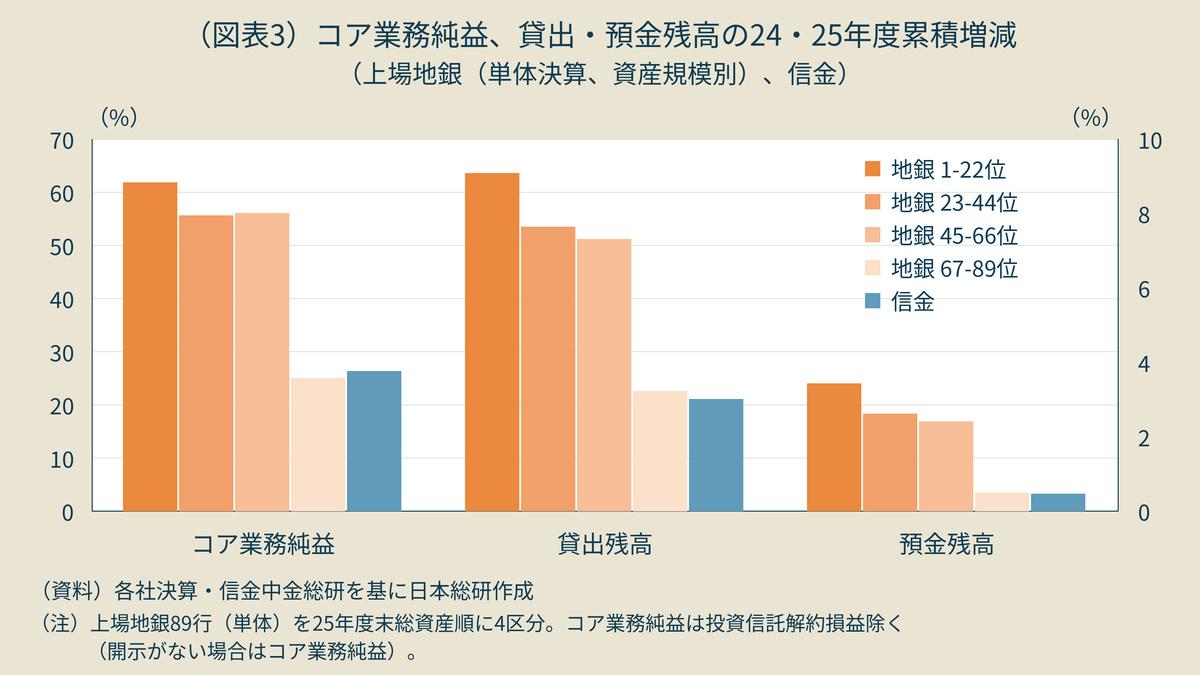
もっとも、マイナス金利政策解除以降の2024~2025年度累積の業績改善幅を見れば、規模が小さい地銀や信金の業績改善は遅れている(図表3)。
今後、利上げペースが加速すれば、金融機関間の格差が再び広がる可能性がある。急ピッチで金利が上昇すると、融資先が貸出金利の引き上げに難色を示したり、預金獲得競争が活発化して資金調達コストが上昇するなどして、預貸利ざやが改善しない金融機関が増える可能性がある。また、預金獲得競争が活発化すれば、預金が減少する金融機関が増えることも考えられる。 【次ページ】試練2:信金は利益の約5倍…膨らむ円債の“含み損”
地銀のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
地銀の関連コンテンツ
あなたの投稿

PR
PR
PR
