

- 2026/10/09 07:00 掲載
楽天の金融再編、なぜ銀行が主役? SBI・PayPay比較で見る850億円シナジーのカラクリ(2/2)


預金13.7兆円、楽天の“資金循環”が本気モード
楽天が銀行を中核に置いた理由を最も端的に示すのが、資金調達だ。
楽天銀行の預金残高は2026年8月末で13兆7,276億円、口座数は1869万口座まで増えた。6月末の決算時点から預金は約3,620億円増えており、銀行側には巨大な資金基盤がある。
これまで楽天カードと楽天証券は、それぞれ事業拡大に必要な資金を外部から調達してきた。楽天は再編後、両社の外部有利子負債を楽天銀行からのグループ内借り入れへ順次置き換える方針を示している。外部へ流出していた利払い費を抑えながら、楽天銀行側では運用資産を増やして金利収益を伸ばす設計である。
楽天グループの三木谷浩史会長兼CEOも5月の決算説明会で、再編の最大の要因として金利上昇局面にあることを挙げた。カードと証券では外部からの資金調達コストが発生する一方、楽天銀行には日銀当座預金など相対的に低利回りの資産があると説明している。
実際、楽天グループは資金調達面だけで中期的に年間530億円以上、マーケティングや金融商品連携などを含む再編全体では年間850億円以上の経常利益シナジーを中期的に見込む。2028年3月期時点では年間330億円程度を計画しており、効果を段階的に積み上げる前提だ。
もちろん、預金13.7兆円を自由にカードや証券へ回せるわけではない。銀行には流動性、信用リスク、自己資本、各種規制の管理が必要になる。それでも「安定した預金調達力」と「グループ内の資金需要」を直接つなぐことが、今回の銀行中心再編の核心なのである。
金融経済圏は「預金をどう回すか」の勝負へ
競争環境は、再編を正式発表した5月からさらに変化した。日本銀行は2026年9月18日、政策金利の目安となる無担保コール翌日物金利の誘導目標を、従来の1.0%程度から1.25%程度へ引き上げた。金利上昇は貸出金利や運用利回りを押し上げる半面、銀行同士の預金獲得競争も激しくする。金融経済圏にとって「預金をどれだけ集め、離さないか」の重要性が増している。
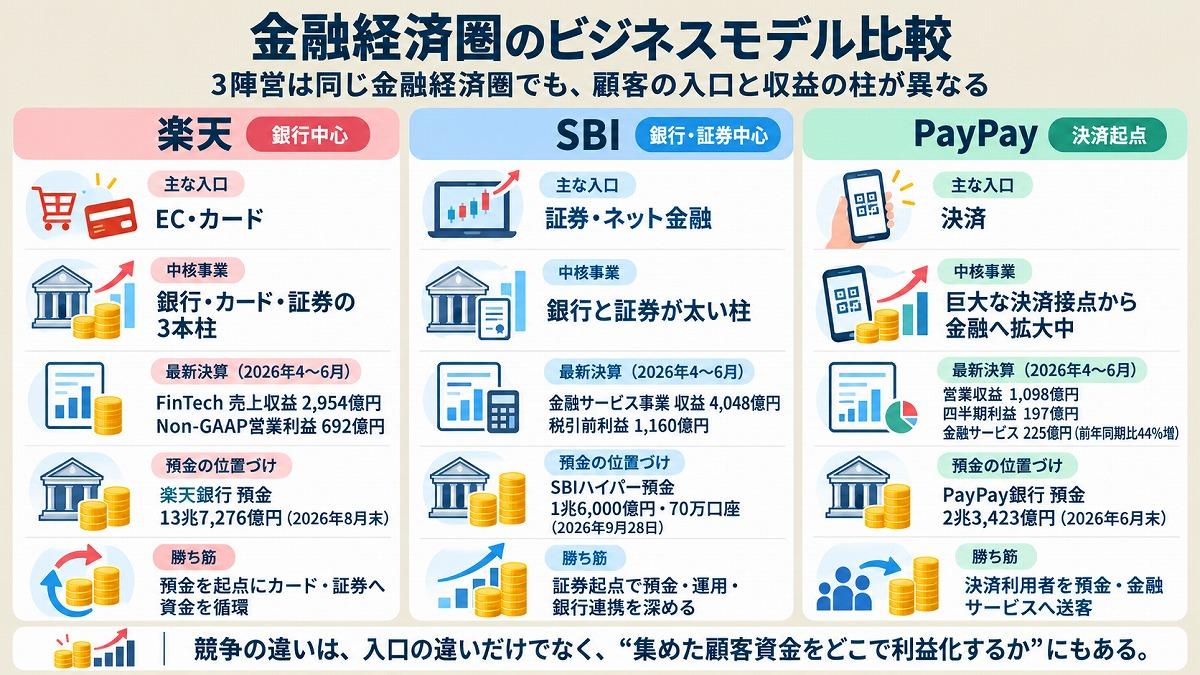
SBI新生銀行では、SBI証券と自動連携する「SBIハイパー預金」が9月28日時点で残高1兆6,000億円、70万口座を突破した。
一方、PayPay銀行は11月1日から、「ステップアップ円預金」の普通預金金利を最大年0.7%へ引き上げ、PayPayユーザー向けの年0.1%分のポイント特典と合わせて最大年0.8%相当とする。決済利用者を預金へ誘導する仕組みを、金利面からも強める格好だ。
楽天銀行と楽天証券をつなぐ「マネーブリッジ」も8月に700万口座を突破した。証券取引で資金が不足すると楽天銀行口座から自動入金し、証券口座の余剰資金を毎営業日夜に楽天銀行へ自動出金するスイープ機能によって、銀行・証券間の資金移動の手間を減らす仕組みだ。楽天は、この連携が投資待機資金の取り込みと預金増につながると見込んでいる。
このため、次の決算で見るべきなのは口座数やポイント還元率だけではない。預金の調達コスト、貸出・運用の利回り、カードや証券の外部資金調達費、そして複数サービスの利用がどこまで利益に結び付いたかだ。
PayPayは決済、SBIは証券、楽天はECやカードという異なる入り口を持つ。しかし、顧客の余剰資金を預金として取り込み、投資や決済などへ効率よく循環させられるかという課題は共通する。
楽天は13.7兆円の預金をカード・証券の資金調達に生かし、SBIは銀行と証券の連携を深め、PayPayは決済利用者を預金や金融サービスへ送客しようとしている。今後の勝敗を分けるのは、ポイント還元率を競うかではなく、預金をどれだけ低コストで集め、貸出やカード、証券などの収益につなげられるかだ。
金融経済圏の競争は、「顧客を集める力」から「集めた顧客と資金から利益を生み出す力」を競う段階に入ったといえそうだ。
Googleで見つけやすく

共有する
-
0
-
1
-
0
-
0
-
0
証券のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
証券の関連コンテンツ
あなたの投稿

PR
PR
PR
