

- 2026/10/16 06:30 掲載
【海外勢と比較】三井住友・三菱UFJ・みずほ…AIで「仕事・人事・評価」どう変わる?(2/3)



3時間→30分でも「最後は人」…ドイツ銀行が作った仕組み
第2の判断軸は、どの専門性と責任を人間に残すかだ。その具体像を示すのが、ドイツ銀行の外部委託先などに対するリスク評価である。同行は2025年12月、複数のAIエージェントが連携して資料を評価する仕組みを導入した。AIが確認事項を取り出し、提出資料に基づく回答と評価案を作る。根拠となる資料の該当箇所を示し、訓練を受けた担当者が検証して最終判断を下す。
同行が挙げた事業継続に関する資料確認の例では、手作業で約3時間を要した業務が、AIの分析と人間の確認を合わせて約30分で完了するという。AIだけの処理速度ではなく、人間の検証を含む業務全体を短縮している。
「最後は人が見る」と決めるだけでは、担当者が大量の出力を追認する形にもなりかねない。根拠にアクセスできること、確認の時間を確保すること、誤りを見抜ける経験者を残すことが、自動化を支える。
スターリング銀行の報道が提起した懸念も、この視点で考えたい。残すべきなのは、承認欄に名前を書く人ではない。残すべきなのは、判断を検証し、必要なら覆せる能力である。
若手の育成も同じである。資料作成をAIに任せるなら、その作業を通じて得ていた学びをどう補えばいいのか。過去の難しい案件を用いて、AIの評価と自分の判断を比較させ、経験者が根拠を問い直す。そうした訓練まで設計しなければ、将来の検証担当者を育てる仕組みが細る恐れがある。
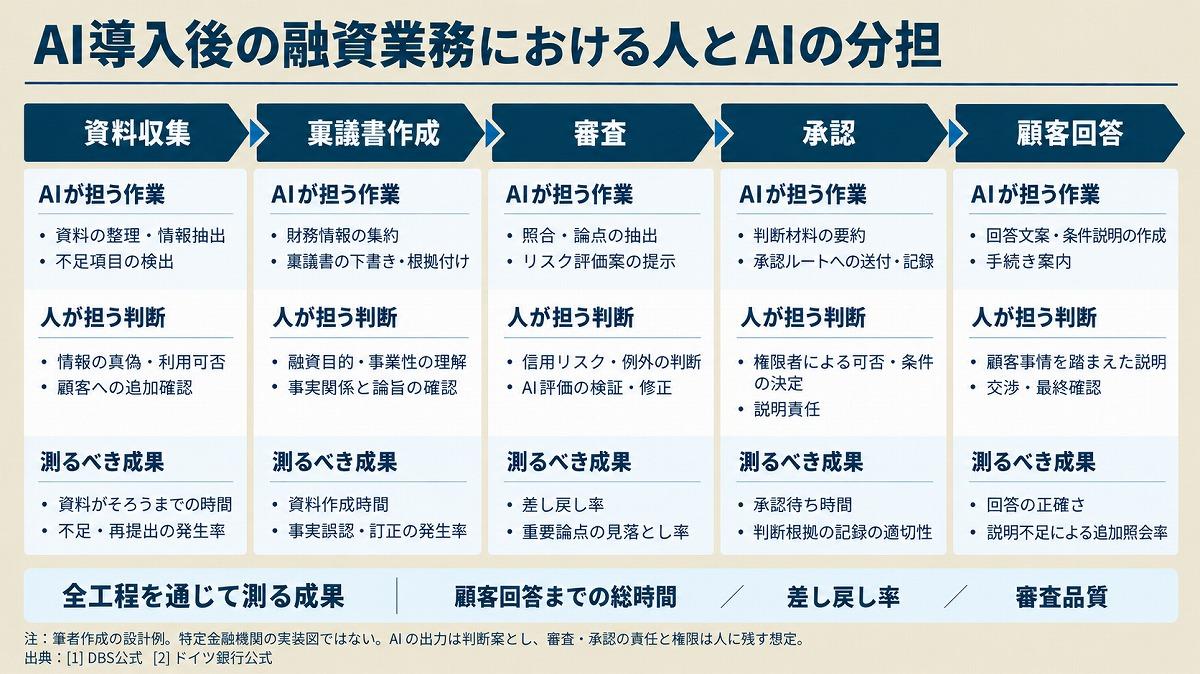
将来の担当者育成のために新たな訓練設計が求められている
(出典:筆者作成)
「全部自前」は正解ではない…AI投資の分かれ道
第3の判断軸は、何を外部技術や共通基盤に任せ、何を自社の競争力として育てるかだ。仏BNPパリバは2025年6月、複数の大規模言語モデルをグループ内で共通利用する基盤を発表した。自社のデータセンター内で、各部門が安全にモデルを利用できる仕組みである。計算資源や費用を効率的に使いながら、各部門が業務への応用に集中できる環境を整えている。
一方、英フィンテック大手のレボリュートが投資するのは、金融行動を理解する独自モデルの研究開発だ。シフテッドの2026年8月25日付記事によると、同社はAI研究部門を設立し、エヌビディアと独自の基盤モデル「PRAGMA」を開発した。不正検知、信用リスク評価、顧客ごとの商品提案などへの活用を掲げる。
同社は、8000万人規模の顧客基盤から得られるデータでモデルを改善する構想を示している。狙いは、外部のAIを導入するだけでは得られない、自社の金融データに根差した能力の蓄積だ。
ただし、これは優劣や発展段階の違いではない。文章を扱うモデルの共通基盤と、金融行動を学習する独自モデルでは役割が異なり、両立する。独自モデルにも、データの品質管理や性能検証、継続的な維持費用が伴う。
内製化とは、すべてを自前で開発することではない。何を作り、何を外部に任せ、どう評価するかを、金融機関自身が決められる状態である。
たとえば地方銀行なら、汎用技術は共同利用しつつ、地域企業の情報を審査や提案に生かす設計・評価能力へ投資する選択肢がある。独自モデルの有無ではなく、顧客に提供する価値の違いをどこで作るかが判断基準となる。 【次ページ】みずほ、三井住友、三菱UFJ…日本の銀行AIの“勝ち筋”は
金融業界グローバル動向のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
金融業界グローバル動向の関連コンテンツ
あなたの投稿

PR
PR
PR
