

- 2026/10/23 07:00 掲載
三菱UFJ・三井住友・みずほに激震? ビザvsマスターカード「送金戦争」の衝撃(2/2)


最大18億ドル買収のマスターカード、提携で攻めるビザ
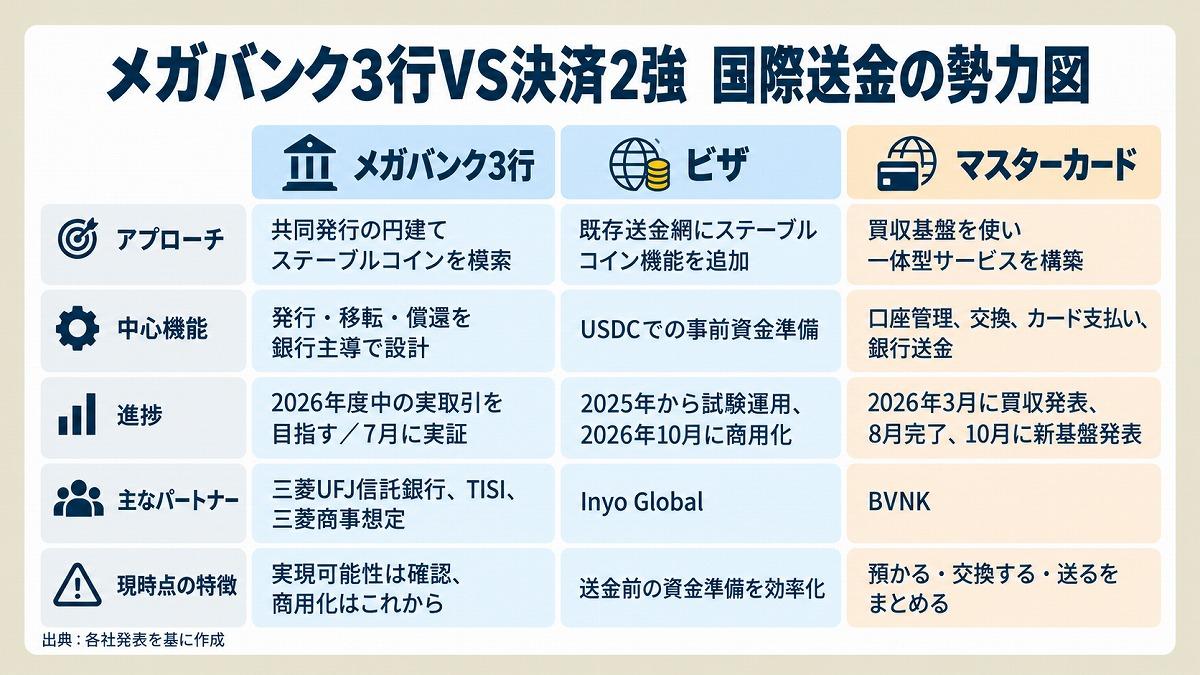
では、マスターカードとビザは何を武器に銀行や企業を取り込むのか。焦点となるのが「買収」と「提携」の違いだ。前述したようにマスターカードは2026年3月、ステーブルコインの送金基盤を手がけるBVNKの買収を発表。買収額は条件付きの支払い最大3億ドル(約474億円)を含め、最大18億ドル(約2,844億円)とした。8月には買収を完了し、その技術を10月発表の新サービスに組み込んだ。
狙いは、銀行などの利用企業が複数の業者と個別に契約する手間を減らし、口座管理から送金まで一括して提供することにあるとみられる。ただし、買収費用を回収できるだけの利用拡大が必要になる。
ビザはインヨ・グローバルと連携し、既存のVisa Directにステーブルコインを使った資金準備の機能を加えた。
一方で、7月には別の企業向け基盤「Visa Stablecoin Platform」を発表。こちらは一部顧客向けのベータテストから始めており、10月に商用化したVisa Directの機能とは提供段階が異なる。
既存事業の規模を知る参考として、2026年4~6月期の純売上高を見ると、ビザが116億3,300万ドル(約1兆8,380億円)、マスターカードが92億7,700万ドル(約1兆4,658億円)。ともに前年同期比14%増だった。
買収で機能を一体化するマスターカードと、既存の送金網を生かしながら独自基盤も育てるビザといった構図となる。
企業は本当に乗り換える? 決済2強が越えるべき3つの壁
「ステーブルコインなら送金手数料が消える」というわけではない。送金そのものが速くなっても、本人確認、不正対策、通貨交換、現地銀行への入金には費用がかかる。企業にとって重要なのは、送金の速さだけでなく、手数料や資金管理を含めた負担がどれだけ減るかだ。
両社の勝敗を左右する条件は3つある。
まず、実際に使う企業が増えるかどうか。マスターカードは、カナダの決済サービス企業ヌベイや、米国のカード発行基盤企業マルケタなどを初期の接続予定企業として挙げている。ただし、実際にどれだけ利用されるかは未知数だ。
ビザもインヨ・グローバルを通じて対象顧客への提供を始めた段階だ。契約数だけでなく、どれだけ取引が積み重なるかも見極める必要がある。
2つ目に、企業の資金繰りが改善するか。海外送金に備えて現地口座などに置いていた資金を減らせれば、その分を仕入れや投資に回せる。資金を事前に置く負担の軽減は、企業が新サービスに料金を払う理由となるだろう。
3つ目は、サービス提供者がどれだけ利益を残せるかだ。送金を仲介するだけにとどまらず、為替交換や資金管理、不正対策まで提供するのかで収入源は大きく変わる。
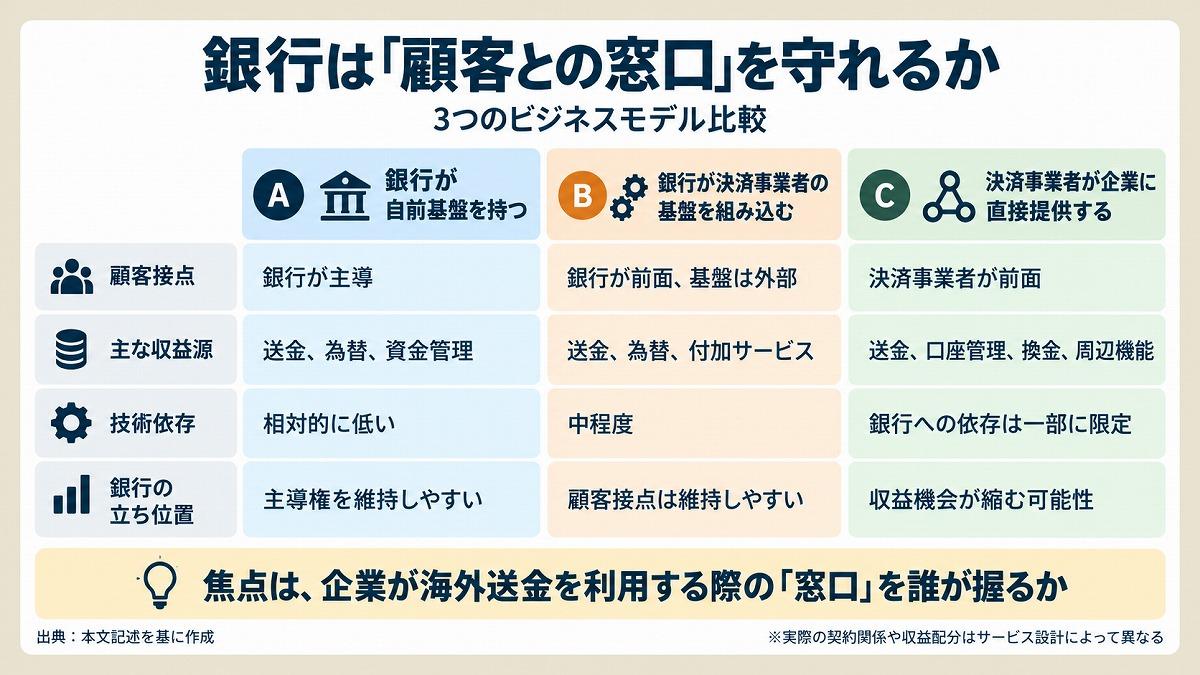
むろんステーブルコインが普及しても、銀行が海外送金から消えるわけではない。企業が現地通貨で代金を受け取るには、銀行口座への入金や為替交換などが引き続き必要になる。
一方、ビザやマスターカードの仕組みを使った送金サービスが広がれば、銀行が得てきた送金手数料の一部が決済事業者に移る可能性がある。逆に、メガバンク3行のように銀行自らが新しい決済基盤を整えれば、企業との取引を維持しながら送金業務を効率化する道も開ける。
ここで焦点となるのは、企業が海外送金を利用する際の「窓口」を誰が握るかだ。銀行がビザやマスターカードの基盤を自社サービスに組み込めば、企業との契約関係は銀行に残る。一方、決済2強が送金だけでなく資金管理まで広く提供すれば、銀行の収益機会が狭まる可能性もあるだろう。
3つのビジネスモデルから、顧客接点と収益機会の違いを整理
もっとも、10月15日に発表された両サービスについて、送金額や利益を同じ条件で比較できる数字はまだ公表されていない。単に送金を速くするだけでなく、企業との取引関係を維持し、利益につなげられるか。国際送金の新たな主導権争いは、そこにかかっている。
両社の勝敗を左右する条件は3つある。
まず、実際に使う企業が増えるかどうか。マスターカードは、カナダの決済サービス企業ヌベイや、米国のカード発行基盤企業マルケタなどを初期の接続予定企業として挙げている。ただし、実際にどれだけ利用されるかは未知数だ。
ビザもインヨ・グローバルを通じて対象顧客への提供を始めた段階だ。契約数だけでなく、どれだけ取引が積み重なるかも見極める必要がある。
2つ目に、企業の資金繰りが改善するか。海外送金に備えて現地口座などに置いていた資金を減らせれば、その分を仕入れや投資に回せる。資金を事前に置く負担の軽減は、企業が新サービスに料金を払う理由となるだろう。
3つ目は、サービス提供者がどれだけ利益を残せるかだ。送金を仲介するだけにとどまらず、為替交換や資金管理、不正対策まで提供するのかで収入源は大きく変わる。
むろんステーブルコインが普及しても、銀行が海外送金から消えるわけではない。企業が現地通貨で代金を受け取るには、銀行口座への入金や為替交換などが引き続き必要になる。
一方、ビザやマスターカードの仕組みを使った送金サービスが広がれば、銀行が得てきた送金手数料の一部が決済事業者に移る可能性がある。逆に、メガバンク3行のように銀行自らが新しい決済基盤を整えれば、企業との取引を維持しながら送金業務を効率化する道も開ける。
ここで焦点となるのは、企業が海外送金を利用する際の「窓口」を誰が握るかだ。銀行がビザやマスターカードの基盤を自社サービスに組み込めば、企業との契約関係は銀行に残る。一方、決済2強が送金だけでなく資金管理まで広く提供すれば、銀行の収益機会が狭まる可能性もあるだろう。
もっとも、10月15日に発表された両サービスについて、送金額や利益を同じ条件で比較できる数字はまだ公表されていない。単に送金を速くするだけでなく、企業との取引関係を維持し、利益につなげられるか。国際送金の新たな主導権争いは、そこにかかっている。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
金融業界グローバル動向のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
