- 2026/09/29 06:30 掲載
りそなが挑む「銀行のデジタルチャネル化」、金利に頼らない収益構造の全設計とは?(2/3)


「現金」時代の終焉、金融の競争軸は“手触り”に移った
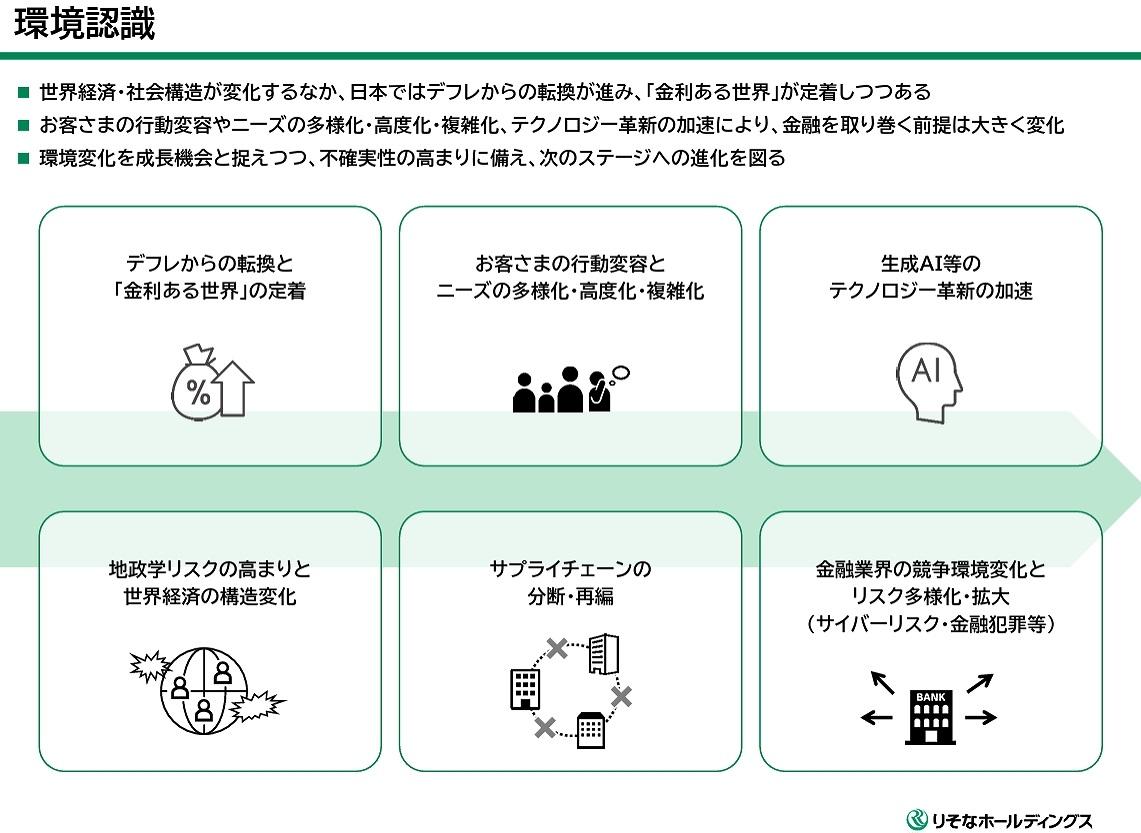
金融が大きく変わっているとは、具体的にどういうことか。川邉氏が真っ先に挙げたのは、現金・現物の比率が急速に下がっている現実だ。コロナ禍を経てキャッシュレス決済は一気に普及し、「目に見えないけれども経済価値が移転する」状況が日常になった。現金に頼る場面が減れば減るほど、デジタル上でのタッチポイント──つまり、金融サービスに「どう触れるか」の設計が、サービスの優劣を左右するようになる。
「従来は良い金融商品があれば良かったところから、今はその良い金融商品をお客さまがどのように手触り感を持って利用できるか、という点が大きく変わってきています」(川邉氏)
ここで言う「手触り感」とは、単にアプリの画面デザインがきれいかどうかという話ではない。口座を開設してから使えるようになるまでのリードタイム、会計ソフトとインターネットバンキングの間を行き来する煩わしさ、申し込みから融資実行までの待ち時間など。
こうしたプロセスのあらゆる場面で、顧客がストレスを感じるかどうか。それがデジタル時代の金融サービスの競争軸になっていることは明白だ。
つまり、銀行同士の競争は、金融商品の条件だけでなく、「デジタルチャネルなどを通じてどのような体験を提供できるか」を競う段階に入っている。
この認識は、りそなHDのデジタル部門の役割にも直結している。川邉氏の率いるデジタル部門は、顧客のタッチポイントに近い領域で体験価値を変えることを主な役割としている。
そして今、この部門が取り組むべきテーマは、さらに大きくなっている。社会の変化がスピードを増す中で、「非連続なサービス」をどう生み出すか。前中計で整えた座組みと、磨き上げたプロダクトを武器に、その挑戦を始めるという。
(出典:りそなHD IR資料)
コア事業と次世代ドライバーは“両軸”、組織を根本から変える
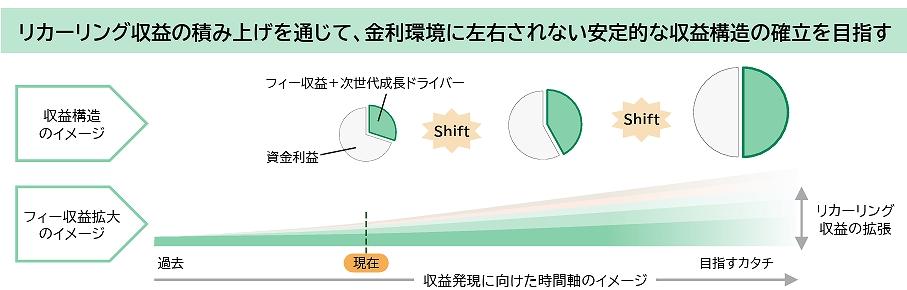
新中計では「コア事業の成長」と「次世代成長ドライバーの創出」が並列で掲げられている。一方は既存の銀行業務の深化、もう一方はBaaS(Banking as a Service)に代表される新たな価値の提供だ。この2つには優先順位があるのか。「両軸で必要だと思っています」(川邉氏)
その理由は明快だ。次世代の成長ドライバーによる新たな価値提供は、収益化までに時間がかかる。種をまいてから実がなるまでの遅行性がある。その間、投資を続けるための原資は、足元のコア事業から生まれる。コア事業をおざなりにして未来にばかり目を向けると、肝心の投資資金が枯渇する。だから両方が必要なのだ。
(出典:りそなHD IR資料)
しかし、この2つの事業は組織能力も運営の仕方もまったく異なる。既存事業の改善と新規事業の創出を同時に進めるには、いわゆる「バイモーダル」な運営が求められる。一般的には、既存事業は階層的なヒエラルキー組織、新規事業はフラットな組織が適しているとされる。これを両立させるのは容易ではない。
川邉氏の答えは意外なものだった。組織の運営は、どちらもフラットにするしかない──。
「意思決定スピードをとにかく上げるしかないので、極力フラットにできるように組織の運営そのものを再考します。自分の上司に確認し、承認を得てから次に進むという従来型の組織運営では、もはや変化のスピードに対応しきれなくなっています」(川邉氏)
コア事業だからといって時間的余裕があるわけではない。顧客のビジネスがスピードアップしている以上、既存事業の改善にもクイックな意思決定が必要だ。
「シンプルにみんなで集まって答えを出し、合うか合わないかをその場で判断する。だめだったら修正して改善する。そのサイクルを、新規事業だけでなくコア事業でも回していく必要がある」(川邉氏)
ここで気になるのが人事評価だ。スピード優先で判断した結果、失敗した場合はどうなるのか。従来の日本企業では、失敗が評価に直結し、チャレンジを萎縮させるケースが少なくない。川邉氏の回答は明確だった。
「それはないですね」(川邉氏)
失敗によって評価が大きく下がるようなカルチャーは、りそなグループにはないという。この組織文化の背景には、同グループの歴史がある。公的資金注入を受けた過去から再起を目指す中で、変化を受け入れ、チャレンジを許容するカルチャーが脈々と培われてきた。
川邉氏自身、システム部門の出身でありながらCDIOとしてグループ全体のデジタル戦略を統括するという、従来の銀行の枠にはとらわれない存在だ。それを受容する組織であること自体が、りそなHDの強みだと言えるだろう。 【次ページ】金利が戻った今こそ「金利だけに依存しない」収益構造を築く理由
地銀のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR