

- 2026/10/07 06:30 掲載
りそなCDIOが描くBaaS・デジタル基盤戦略の全貌、10年後の銀行の姿とは?(2/3)



「地域価値循環型BaaS」とは何を循環させるのか
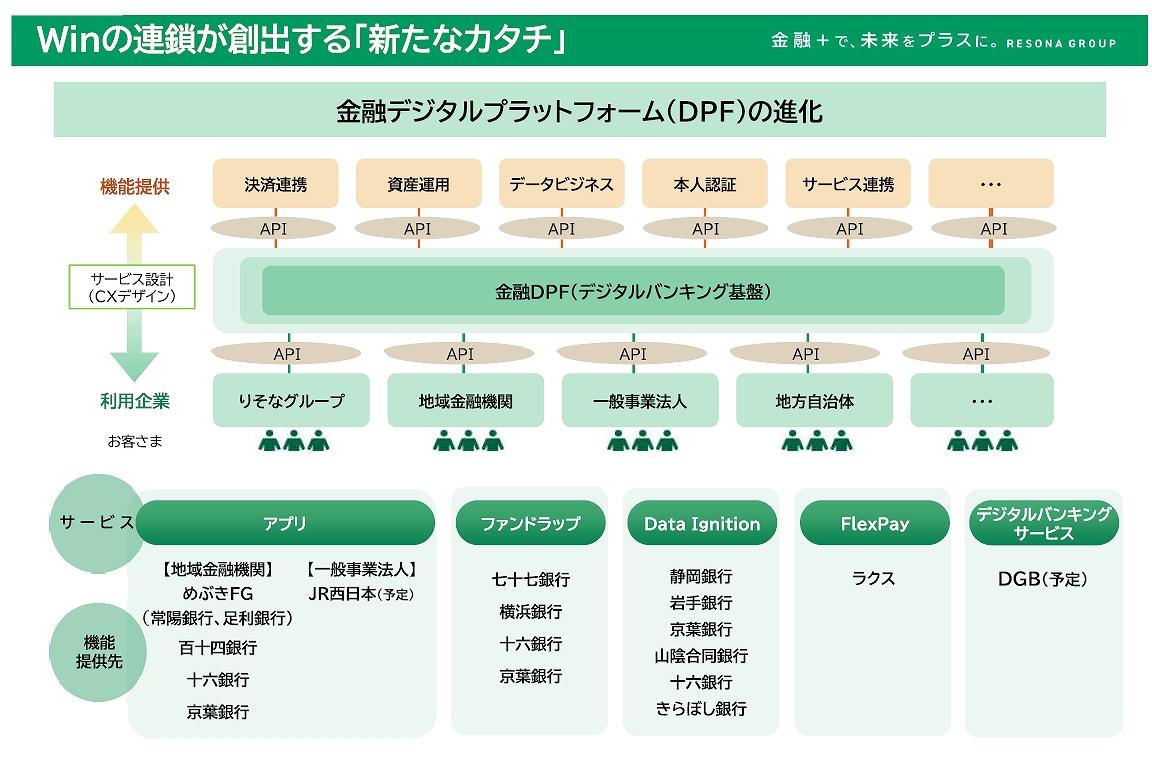
JR西日本との資本業務提携で打ち出された「地域価値循環型BaaS・決済モデル」。この「循環」とは、具体的に何を指すのか。 川邉氏が説明するのは、金融データと非金融データの掛け合わせによる新しい価値創造だ。りそなHDが「りそなグループアプリ」を提供して、圧倒的に変わったのはデータの質と量だった。従来の金融トランザクション(取引データ)だけでなく、スマートフォンを操作している時間帯や画面の滞留時間など、さまざまな利用行動がログとして蓄積される。どこで手が止まったのか、何に悩んでいるのか。データとデータの組み合わせによって、顧客一人ひとりの解像度を格段に上げることができる。
「ただこの人がお金を持っているか持っていないかだけではなく、どういう思考をお持ちのお客さまなのか、どういう行動の傾向があるお客さまなのかが見えてくる」(川邉氏)
たとえば、本人の同意や適切なデータ管理を前提に、子どもがいる顧客で、教育費の支出パターンから住宅購入を検討しそうなタイミングわかれば、関連した情報提供ができるかもしれない。金融の枠を超えた、顧客の「くらし」全体を見据えた価値提供が可能になる。
りそなHDのリテール戦略における重要な考え方がここにある。「金融が中心にある」のではなく、「生活やくらしのなかに金融がある」という発想だ。
(出典:りそなHD IR資料)
JR西日本のような鉄道会社は、顧客が毎日「足」として利用する。コアトランザクション(日常的な取引)が自然に発生し、その裏側には必ず決済が付随する。その決済の部分をりそなの金融サービスが支えれば、顧客は意識することなく金融サービスを利用している状態が生まれる。そしてそこで得られたデータが、さらなる価値提供へとつながっていく。これが「循環」の意味だ。
特定の業種に限定しているわけではないが、生活やくらしに密着した事業者との連携がこの考え方とは合いやすいと川邉氏は語る。
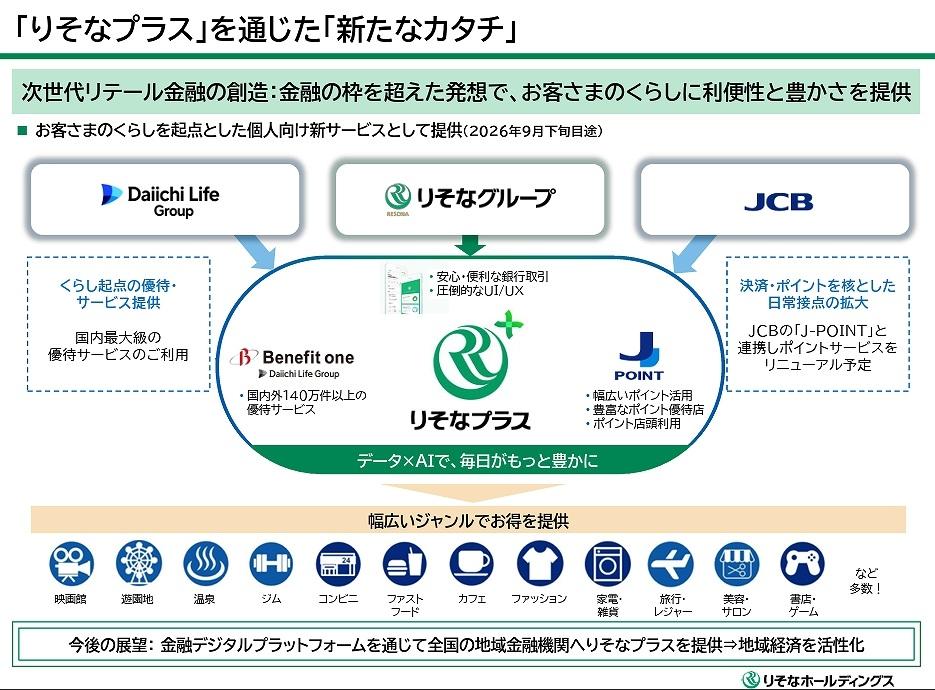
この考え方を具体化する新たな取り組みが、2026年5月に発表された個人向けサービス「りそなプラス」だ。第一ライフグループ、JCBと協業し、「くらし」を起点に、金融・決済・優待をつなぐ新たな個人向けサービスを展開する予定である。金融・決済・優待を一体化することで、銀行口座を日常生活の利便性へつなげようとしている。
(出典:りそなHD IR資料)
銀行の商品を増やすのではなく、生活サービスと金融を一体で提供する。「りそなプラス」は、「デジタルチャネルなどを通じてどのような体験を提供できるか」を個人向け領域で具現化する取り組みと言える。
法人向けBaaSに参入、「中小企業のDX」に踏み込む
個人向けのJR西日本との連携と並んで、法人向けの柱として位置づけられているのが、デジタルガレージとの取り組みだ。2026年5月に発表されたこの連携は、中小企業(SME)向けにデジタルバンクサービスを展開するものだ。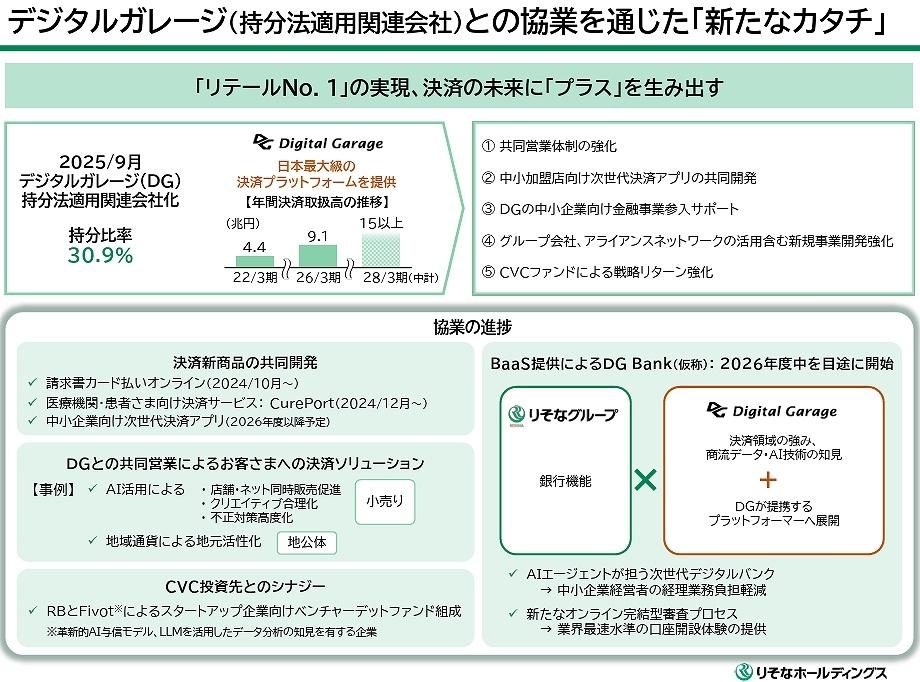
(出典:りそなHD IR資料)
川邉氏がここで強調するのは、中小企業の経営者が置かれている現実だ。
「中小企業(SME)では1人社長をはじめ、限られたリソースですべての経理から総務から人事からいろんなことをやられているお客さまが相当多い。そういったお客さまが悩まずに金融サービスをご利用いただけるような形を作れればいいなということで、デジタルガレージ社とも目線を合わせています」(川邉氏)
中小企業の経営者は、本業に集中したくても、経理や財務の作業に膨大な時間を取られている。会計ソフトで処理をしたあと、インターネットバンキングにログインし直して振り込みを行い、また会計ソフトに戻って入金確認と消し込みをする──こうした作業のたびに発生する「煩わしさ」が、経営者の貴重な時間を奪っている。金融は「別画面で利用するサービス」ではなく、業務ソフトの中で自然に動く機能へと変わろうとしている。
りそなが金融機能を提供し、デジタルガレージ側がインターフェースを作り、従来りそなが接点を持てていなかった顧客基盤にも広くサービスを届ける。この座組みによって、中小企業の経営者は、使い慣れたサービスの中でシームレスに金融機能を利用できるようになる。
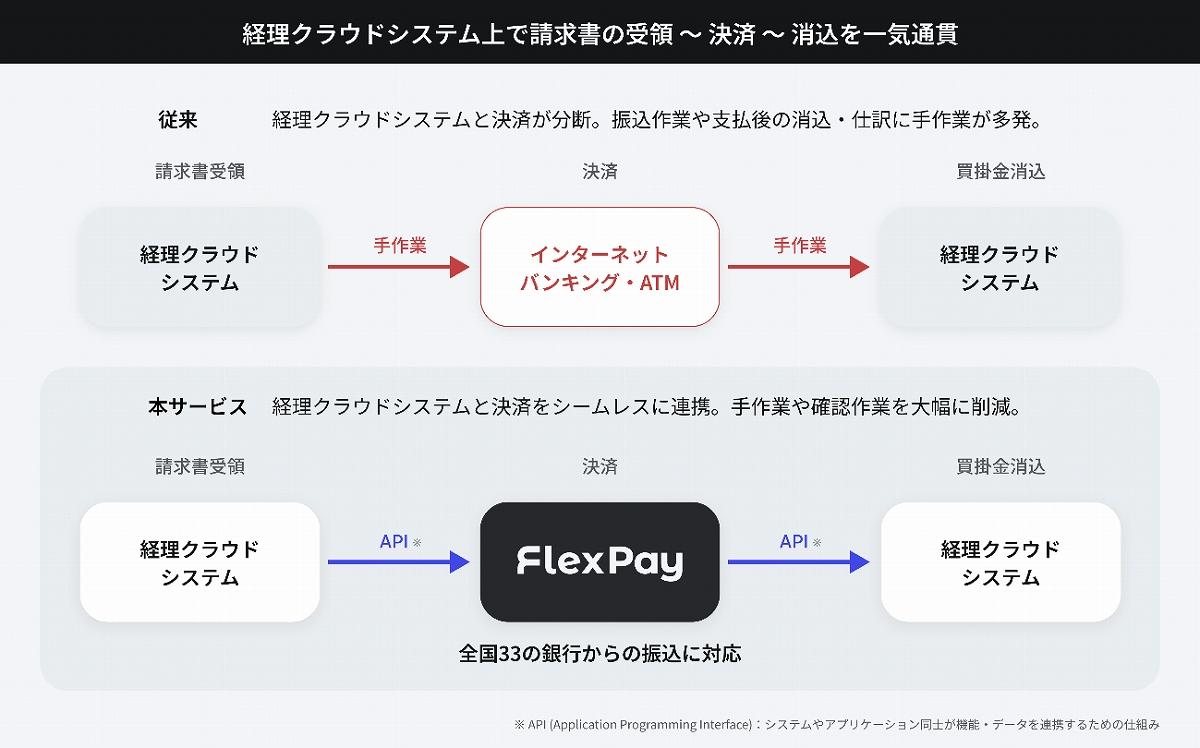
同じく中小企業の業務フローへ金融機能を組み込む取り組みとして、2026年5月には法人決済プラットフォーム「FlexPay」の提供も開始した。経理クラウドと銀行の決済機能を直接連携し、請求書の確認から振込、消込・仕訳までを1つのシステム上で完結できるようにした。
(出典:りそなHD IR資料)
FlexPayの本質は、参加銀行数の多さそのものではない。企業が普段使っている銀行口座を変えることなく、経理クラウド上で請求書確認から振込、消込、仕訳までを完結できる点にある。銀行へ出向いてもらうのではなく、企業の業務フローの中へ金融機能を組み込む設計だ。
銀行へアクセスしてもらうのではなく、経理ソフトの中へ金融機能を組み込む。法人領域でも、銀行は独立したサービスではなく、企業の業務を支える機能へと変わり始めている。
「DG Bank(仮称)」プロジェクトでは、決済データを活用した新しい融資手法を展望する。従来の銀行融資は、年度単位の決算書というスタティック(静的)なデータに基づいて審査を行うのが一般的だった。しかし、日々のトランザクションデータが見えるようになれば、売上の推移に基づいて即座にファイナンスを行うRBF(レベニュー・ベースド・ファイナンシング=将来の売上を原資にした資金調達手法)のような手法も可能になる。
「お客さまがいかに資金調達を簡易にできるか。しかもその判断軸がやはり日々動いているトランザクションをベースに判断ができるという手法もどんどん変わってきています」(川邉氏)
法人向けBaaSの競争環境は急速に激化している。3メガバンクや大手地銀、デジタルバンクなど各行がこの領域に参入を表明している。差別化の鍵は何か。
「どれだけ使いやすいかしかないと思っています。結局お客さまのDX化だと思っています。DX化に寄与しないサービスは多分選ばれない」(川邉氏)
振り込み、融資、預金といった基本的な金融機能だけでは、差別化が難しくなっている。しかし、申し込みから利用開始までのリードタイム、会計処理から決済までのシームレスさ、請求書管理や経理・会計システムとの連携など、顧客の業務フロー全体を一気通貫で改善できるかどうかが、競争力を左右する。 【次ページ】りそなの競争優位は「顧客視点の設計思想」にある
地銀のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
