

- 2026/10/07 06:30 掲載
りそなCDIOが描くBaaS・デジタル基盤戦略の全貌、10年後の銀行の姿とは?(3/3)


りそなの競争優位が「顧客視点の設計思想」にあるワケ
BaaSや金融デジタルプラットフォームの領域では、銀行だけでなく、SIerやクラウドサービス事業者など多様なプレイヤーがサービスを展開している。川邉氏は改めて自社の立ち位置を明確にする。「僕らはどこまでいっても金融グループではあるので、金融機関としての提供価値がちゃんとできることが前提です。ITサービスを僕らがSIer的にやるという立ち位置ではない」(川邉氏)
ただし、それを提供する手段としてのITの「磨き方」にはこだわっている。すべてを自前で抱え込むのではなく、外部パートナーの強みを組み合わせながら、顧客体験を磨く。その共創姿勢は、りそなのデジタル戦略に一貫している。では、りそなの本質的な競争優位はどこにあるのか。川邉氏の答えは、テクノロジーそのものではなく、「顧客視点の設計思想」にあった。
「大切に思っている考え方はやはりどれだけお客さま側に立てるかです。従来のITってどうしても我々側からのプロダクトアウト的になりがちなところの発想を、お客さま側の視点に立ってどうお客さまが望まれているのか、何が不(ふ)なのか、何を解消すれば使っていただけるかの発想がベースになっている」(川邉氏)
従来のITサービス開発は、まず「どういうサービスを作りたいか」から始まり、機能の制約を洗い出し、要件定義をして開発に着手する。いわばプロダクトアウトの発想だ。しかし、りそなのデジタル部門が取る手法は逆だ。顧客が何を望んでいるか、どのような体験であればストレスなく利用できるかを起点に、それを実現するための手段を考える。
この設計思想は、公的資金注入からの再起を通じて、「世の中に必要とされる存在とは何か」を問い続けてきたりそなの歴史ともつながっている。その延長線上に、現在のUI/UXへの評価や、地域金融機関へのホワイトラベル展開、事業会社向けBaaSの基盤がある。
「結構延長線上でずっとやってきている戦略は、実はあまり変わっていないんです」(川邉氏)
一見すると突然現れたように見えるBaaS戦略も、実は5年以上前から掲げてきた「金融デジタルプラットフォーム構想」の具現化だ。5年以上かけて積み上げてきた構想が、今中計で具体的な事業として動き始めた。
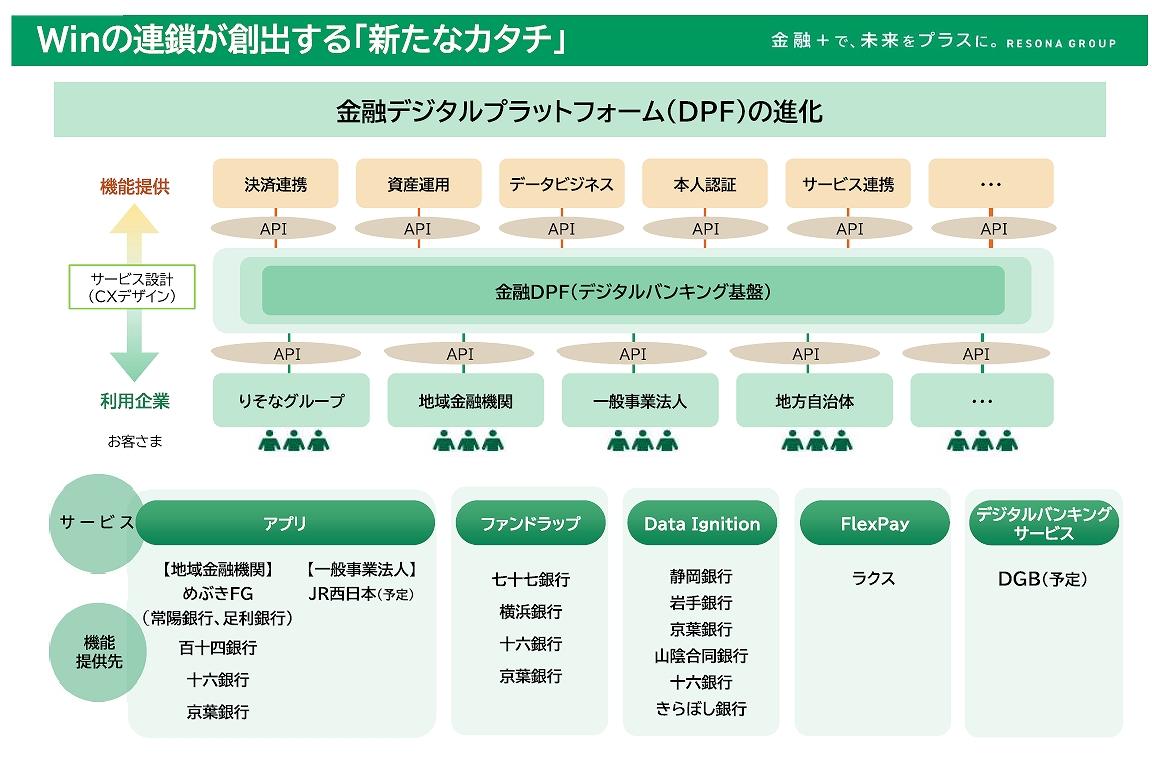
(出典:りそなHD IR資料)
このプラットフォーム戦略は、地域金融機関向けだけではない。一般事業法人への展開も進んでいる。りそなHDが外部へ提供しているのは、銀行機能だけではない。AIやデータ活用のノウハウなど、利用可能なサービスとして地域金融機関へ広がり始めている。
アジャイルは開発手法ではなく「経営の意思決定」そのもの
りそなHDのデジタル部門が採用しているアジャイル(小さな単位で素早く開発・改善を繰り返す手法)は、単なるソフトウェア開発の方法論にとどまらない。経営やビジネスの意思決定そのものに適用されている。「いかに小さい単位で本当に今必要なものが何かだけを見極めて、とにかくスピーディーにそれを世に打ち出す。世に打ち出すと初めてサービスの受容性が確認できるので、答えを早く知るためにアジャイルに取り組むということです」(川邉氏)
最終ゴールを目指してリッチな企画を作り、1年半から2年かけて開発し、ようやく世に出す──というウォーターフォール型のアプローチでは、ローンチ時点で市場環境が変わってしまうリスクがある。それは開発コストの無駄にとどまらず、事業リスクそのものだ。
小さく始めて早く答えを知る。答えが見えれば、そのまま踏み込むのか、いったんやめるのか、改善して次に進むのかの判断ができる。答えが見えない中で1年も2年も何もしない状態は、相当な事業リスクだと川邉氏は指摘する。
この発想がさらに重要性を増している背景に、生成AIの急速な普及がある。
「生成AIが出てきて、どんどん情報の非対称性がなくなり、知識レベルもフラットになってくると、スピードを上げてどれだけ先行者メリットを取りに行くかも1つの勝負になってきている」(川邉氏)
かつてはビジネスの価値の多くが情報の非対称性──「知っている者と知らない者の差」──に依存していた。しかし生成AIの普及により、知識へのアクセスは急速にフラット化している。そうなると、何を知っているかより、どれだけ速く行動に移せるかが競争優位の源泉になる。アジャイル型の経営は、この環境変化への必然的な対応でもある。
10年後の銀行は「アプリ」か「API」か?CDIOが描く未来像
BaaS領域やAIエージェント(人間に代わって自律的にタスクを実行するAI)が広がる中で、10年後の銀行はどのような姿になっているのか。自社アプリを持つ存在であり続けるのか、それともAPIとして他社の経済圏の裏側に埋め込まれる「ヘッドレスバンク」(顧客接点を持たず、機能だけを提供する銀行)になるのか。「両方あるんじゃないですかね」(川邉氏)
スマートフォンという形態が10年後も残っているかどうかすら、川邉氏は断言を避ける。エージェンティックAI(自律的に判断・行動するAI)が進化すれば、AIとAIがコミュニケーションし、人間が気づかないうちに決済が完結している──そんな世界も現実味を帯びてくる。そこでは、利用者が金融を意識しないほど自然な使いやすさやUI/UXが今以上に重要になる。
一方で、川邉氏はデジタルですべてが完結する未来には懐疑的だ。
「最後はフェイス・トゥ・フェイスで『これがいいのではないでしょうか』という一言をサービスとともに提供ができるか、金融グループとしてのあり方を諦めていない」(川邉氏)
何を選んだらいいのかを、すべてAIやロボットに委ねることへの怖さ──それを感じる人間は必ず残る。だからこそ、りそなグループは店舗チャネルを維持している。店舗のあり方そのものはトランスフォームしていく必要があるが、「対面でのサービスと、使いやすいデジタルの金融機能が双方で溶け合い、顧客に最適な体験を提供すること」が、デジタル部門を統括する立場から描く未来像だ。
銀行の顔ではなく、「一般事業会社のサービスの中に金融機能が組み込まれていること」。それが、りそなHDの目指す「新しいカタチ」の1つだ。アプリとAPI、デジタルと対面のどちらか一方を選ぶのではなく、顧客が必要とする場面に最適な形で金融を届ける。川邉氏が描くのは、そんな銀行の姿である。
新中計の3年間で、この構想はどこまで具体的な事業へ変わるのか。りそなHDが作ろうとしているのは、銀行の新しいサービスなのか、それとも「銀行」という業態そのものの新しいカタチなのか。その答えが、これから問われることになる。
前編はこちら(※この記事は後編です)
Googleで見つけやすく

共有する
-
0
-
3
-
0
-
0
-
0
地銀のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
