- 2026/09/30 07:00 掲載
「金利上昇=銀行が儲かる」は甘い?地銀51行が評価損…金融庁が示す3つの落とし穴


「金利が上がって、銀行はさぞ儲かっていることだろう」──金融庁が公表した最新レポートは、“金利のある世界”においても金融機関の経営がそう簡単ではない現実を突きつけています。利鞘改善の恩恵を受ける一方、有価証券の評価損やネット系への預金流出、そして不動産融資の潜在的リスク──決して「左うちわ」とは言えない日本の金融機関の現在地と、生き残りをかけた戦いが激化しつつある業界の行方を、データから紐解きます。
元毎日新聞記者。長野支局で政治、司法、遊軍を担当、東京本社で政治部総理官邸番を担当。金融専門誌の当局取材担当を経て独立。株式会社ブルーベル代表。東京大院(比較文学比較文化研究室)修了。自称「霞が関文学評論家」
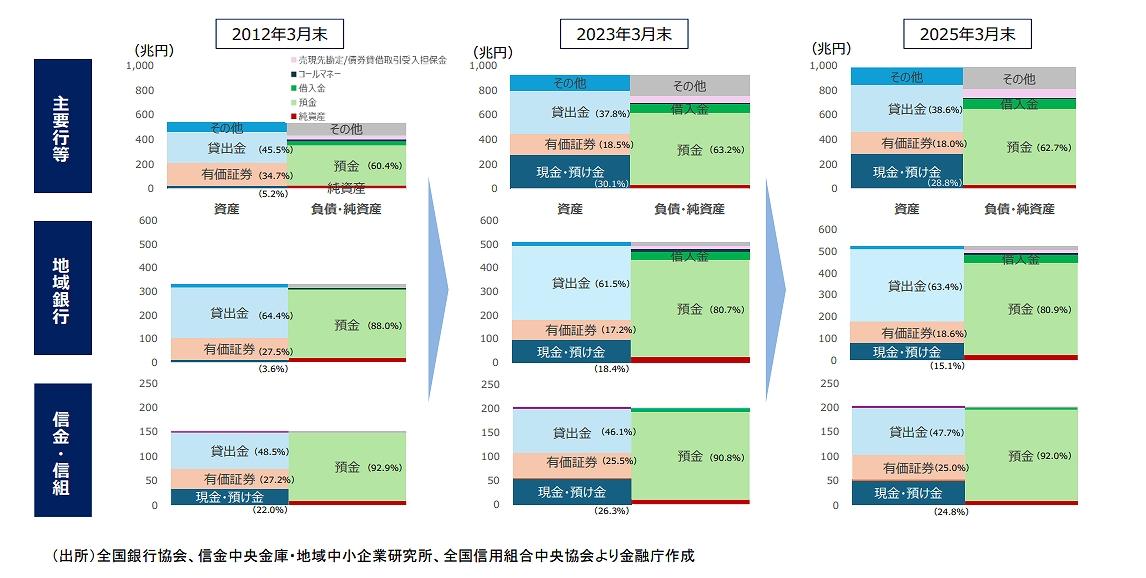
(出典:金融庁公表資料より)
「預金が集まる銀行・逃げる銀行」の差が鮮明に
24年3月のマイナス金利解除以降、政策金利の引き上げに伴って定期預金金利は上昇しています。一般的に、金利が上昇すれば、貸出金利と預金金利の差である利鞘が大きくなり、基本的には銀行の収益は押し上げられるはずです。ただし、これは「預金が安定的に集まること」を前提としています。この前提が、多くの銀行で揺るがされる事態になっているのです。
低金利下で拡大してきた金融機関のバランスシートですが、直近では預金残高全体の伸びが鈍化傾向にあります。背景には、個人の金融資産の内部における資金移動と、銀行間の資金移動という、2つの流れがあります。
まず、個人の金融資産に目を向けてみましょう。家計金融資産自体は統計上、拡大していますが、その内訳をみると、預金から株式や投資信託に向かってシフトする動きがみられます。レポート内には直接的な言及が見当たりませんが、金融庁自身が旗振り役となっているNISAなどの投資促進策の影響が相当に大きいと考えていいでしょう。また、預金内部においても、普通預金などの「要求払預金」から定期性預金へのシフトが確認されたといいます。
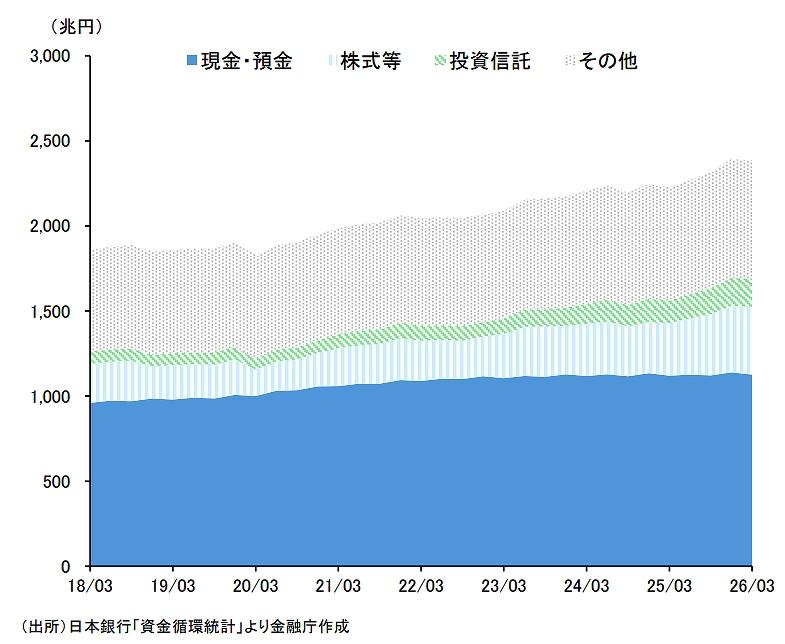
(出典:金融庁公表資料より)
さらに、業態ごとの資金調達環境にもギャップが生じています。主要行等では法人預金が一定の割合を占める一方、地域銀行や協同組織金融機関(信用金庫や信用組合)、ネット銀行は個人預金が中心となっています。ネット銀行等は預金金利や利便性を背景に個人預金残高を伸ばし、直近の預金残高は50兆円規模へ拡大しました。地域から都市部やデジタルチャネルへ預金が流出する構造が定着しつつある状況です。
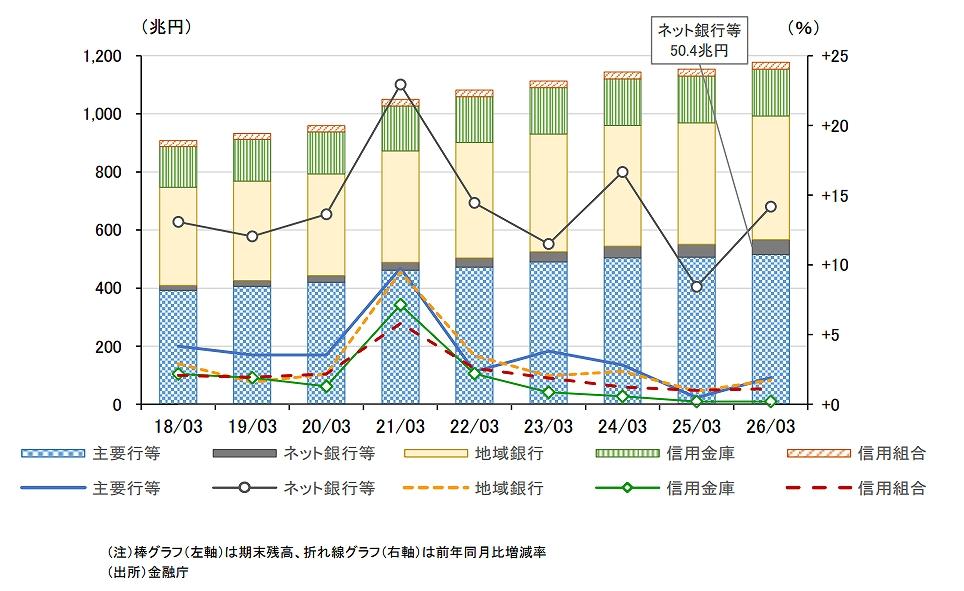
(出典:金融庁公表資料より)
その結果、主要行や地域銀行では、貸出金利回りの上昇が預金調達コストの上昇を上回り、利鞘が拡大してきています。一方、協同組織金融機関やネット銀行等では、住宅ローンを中心とした競争により貸出金利回りの引き上げが遅れ、利鞘の改善速度に違いが生じています。
金融庁は預貸金利回りの確保だけでなく、市場調達や経費を含めた「総資金利鞘」の動向を注視し、資産と負債を一体で管理することの重要性を指摘しています。
地銀51行が評価損、金利上昇で膨らんだ“負の遺産”
長く続いた低金利時代、多くの金融機関が、収益確保のために外国債券や投資信託、社債へと運用対象を広げてきました。金利が上昇すれば債券の価値は低下するため、金利上昇による評価損の拡大が懸念されています。この点についても、規模ごと・業態ごとで状況が大きく異なります。主要行等においては、たしかに国内債券の評価損は拡大しているものの、保有している株式の評価益が寄与しているため、預貸金の含み益も含めた銀行勘定全体での耐性を確保しています。債券のデュレーション(平均残存期間)を短縮させるなど、金利リスク量を抑制する取り組みも功を奏している模様です。
一方で課題となるのが、地域金融機関です。26年3月末時点のデータによると、地域銀行の51行、協同組織金融機関の359先が保有有価証券全体で評価損を抱えています。
一部の地域金融機関では、評価損の確定を回避するため、決算上の評価損反映を要しない「満期保有目的債券」へ保有区分を変更し、残高を増加させる動きも確認されています。
ただし満期保有目的への変更は、将来の金利変動に応じた機動的な売却やポジション変更といった運用の自由度を低下させ、中長期的な収益機会の逸失を招きます。経営層が自社の自己資本や収益力に照らして許容できる損失限界額を設定し、損失先送りを排して計画的に評価損を処理する枠組みが求められるとの認識を金融庁は打ち出しています。 【次ページ】融資残高5兆円、ネット銀が伸ばす投資用不動産の実態
デジタルバンク/ネオバンク/BaaSのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
デジタルバンク/ネオバンク/BaaSの関連コンテンツ
あなたの投稿

PR
PR
PR