

- 2026/10/13 06:30 掲載
電力3社・鉄道4社の「銀行」参入、ほくでんBANKが示す“BaaSの変質”とは?(2/3)
FINOLABコラム



ネット銀行利用率は全国以下…北海道に“勝算”はあるか
「ほくでんBANK」が展開する北海道を考えた場合に、他府県に比べて人口密度が低く、店舗やATMへの物理的な距離が大きい地域が多いが、インターネットでの金融取引の世帯利用率は総務省の「令和7年通信利用動向調査」によれば、全国平均の28.4%を下回る22.3%となっている。現時点での利用率の低さは、デジタル金融への需要の弱さを示している可能性もある一方、店舗・ATMへのアクセス制約を考慮すれば、適切な顧客導線とインセンティブを設計することで利用を拡大する余地も大きい。
「ほくでんBANK」の登場は、「北海道に新しいネット銀行ができる」というよりも、ユーザーにとってはすでに日常的な接点を持っている地元の電力会社が「銀行への顧客導線を持つようになった」ものととらえた方がわかりやすいと考えられる。
年内には、最大6000円進呈といったリリースキャンペーンを展開することを発表しており、これまでの新銀行サービス開業時のキャンペーンと比較しても、かなり思い切った好条件を提示している。
これによって一定の口座開設は期待できるが、過去には開業時に大きな金銭的インセンティブを提供して口座を獲得したものの、その後の利用率低下に悩む銀行サービスもみられた。
ただし、本キャンペーンでは残高要件と会員連携が組み込まれており、単純なばらまき型とは設計が異なることから、獲得口座の活性化につながることが期待される。
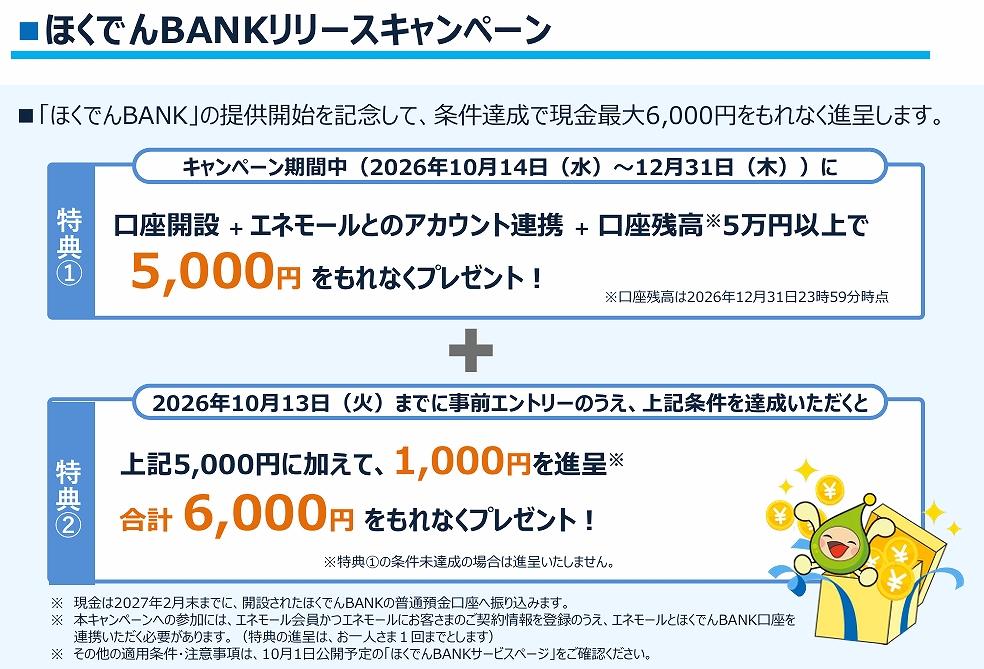
(出典:北海道電力の報道発表添付資料より)
JRE BANKが転機…横並びの「企業の銀行」に何が起きた?
BaaSを利用した非金融事業者による銀行代理参入は2020年4月のJAL NEOBANKが第1号とされているが、2023年までは、BaaSによる銀行サービス参入はほとんど住信SBIネット銀行(現ドコモSMTBネット銀行)のNEO Bankサービスを利用したものであった。それらは、主に顧客との関係強化を図ることを狙って銀行サービスを導入したもので、この段階では各社のバンキングサービスの内容にはあまり差はなかった。
転機となったのが、2024年5月に開業した「JRE BANK」である。JR東日本が意欲的な優遇策を組み合わせたように、それ以降はサービス内容にも事業者の特徴が反映されるようになった。
「JRE BANK」にBaaSを提供した楽天銀行をはじめ、他のネット専業銀行もBaaSの担い手として参入するようになった。さらに、「B2B」「ゼロカーボン」「海外送金」「不動産」など、各社が狙う顧客層や領域も多様化するようになっている。
UI銀行がBaaS機能を提供し、自社会員サービスとの連携を図る「ほくでんBANK」もこうした動きの中で登場したものと位置づけられる。
つまり、当初の非金融事業者が「銀行商品を自社顧客に販売する」ことから、「銀行機能を利用して自社経済圏を強化する」ことに重点が移ったものと考えられる。
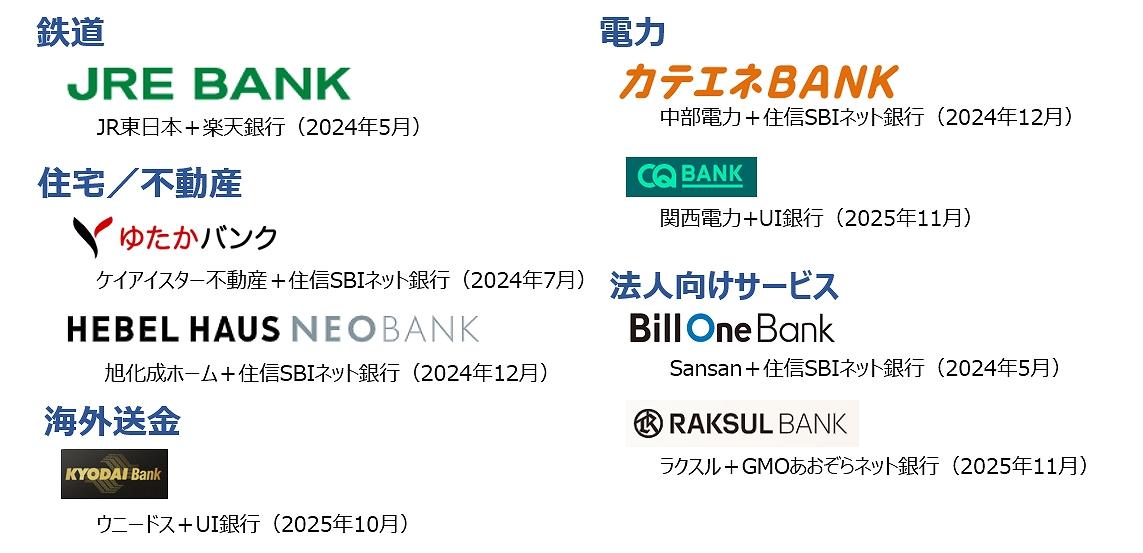
(出典:各社発表よりFINOLAB RESEARCH作成)
グローバル・地政学・国際情勢のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
