

- 2026/10/30 21:53 掲載
キオクシア、営業利益率77%の衝撃…売上4.2兆円でも「Q3は横ばい」の理由とは?


キオクシアホールディングスは10月30日、2027年3月期第2四半期(中間期)決算を発表した。中間期累計の売上収益は4兆2,472億円で、前年同期の7,911億円から436.8%増えた。営業利益は3兆2,647億円。7~9月期の売上収益は2兆4,800億円で、10~12月期はほぼ同水準の2兆5,000億円を見込む。初の中間配当も決めた。
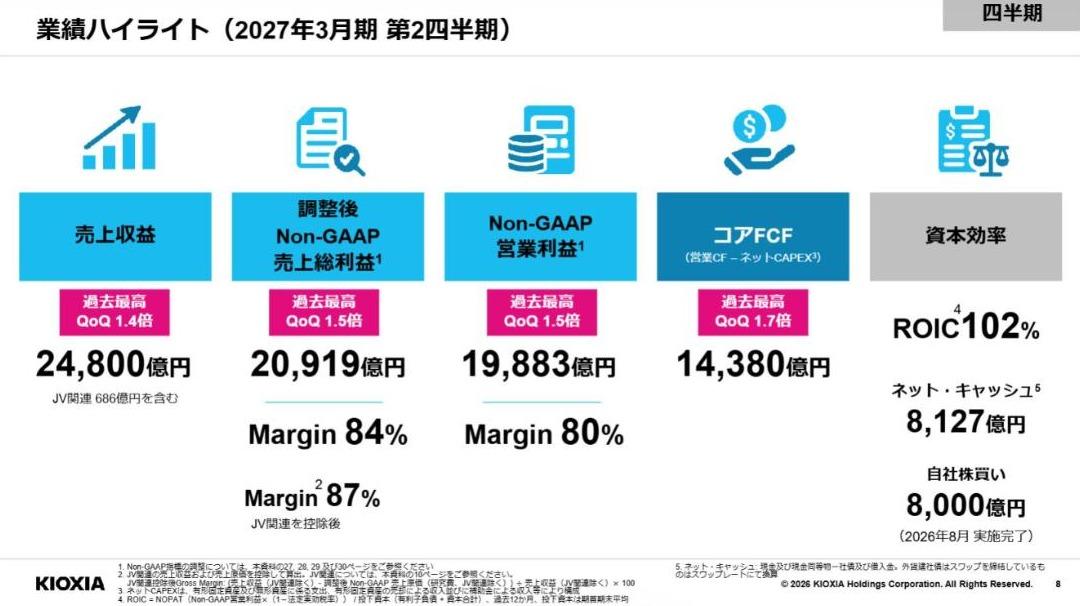
(出典:キオクシア)
7~9月期(第2四半期)の単独では、売上収益が2兆4,800億円(前四半期比7,129億円増)、営業利益が1兆9,947億円(同7,247億円増)だった。生成AI用途を中心とするデータセンター向け顧客の需要が旺盛で、平均販売単価が大幅に上昇したことや、出荷量(記憶容量ベース)が増えたことが寄与したと説明している。アプリケーション別では、SSD・ストレージ向けが1兆6,160億円、スマートデバイス向けが7,889億円だった。
10~12月期(第3四半期)の見通しは、売上収益が2兆5,000億円、営業利益が1兆9,950億円。データセンター向けの需要は旺盛に推移するものの、為替の悪化を見込むことなどから、第2四半期と同水準の業績になるとしている。通期の業績予想は示していない。
同日の取締役会では、中間配当(初配)の実施も決議した。1株当たり90円(株式分割前ベース)で、配当総額は479億円、効力発生日は12月8日。同社は、余剰となった資金の100%を株主還元に充てる方針を示し、累進配当を基本方針とする株主還元方針を明らかにした。
このほか、連結子会社のキオクシアが2027年4月1日付で、同じく連結子会社のキオクシア岩手を吸収合併すると決議した。最先端のフラッシュメモリ製品の製造力を強化し、持続的な成長を実現するのが目的という。
四半期で営業利益が2兆円近くに達したキオクシアは、なぜ次の四半期を「ほぼ横ばい」と見込むのか。背景には、決算説明会資料に盛り込まれた為替の「ある数字」と、供給能力をめぐる強気の記述がある。
キオクシア、四半期業績の推移と見通し
(出典:キオクシア決算説明会資料をもとに作成)
この記事の続き >>
・ガイダンスを超えた第2四半期、売上を押し上げた単価と出荷量の内訳
・第3四半期「横ばい」の裏に潜む、為替の影響額
・2027年は「売り切れ」か、供給をめぐる強気の根拠と巨額投資
・ガイダンスを超えた第2四半期、売上を押し上げた単価と出荷量の内訳
・第3四半期「横ばい」の裏に潜む、為替の影響額
・2027年は「売り切れ」か、供給をめぐる強気の根拠と巨額投資
利益率80%でQ3は横ばい?裏にある「550億円」の正体
キオクシアが7月31日に示した第2四半期のガイダンスは、売上収益2兆3,900億円、Non-GAAP営業利益1兆9,000億円だった。決算説明会資料によると、実績は2兆4,800億円と1兆9,883億円で、いずれも上回り、過去最高を更新した。Non-GAAP営業利益率は80.2%で、前四半期の75.0%から5ポイント以上上昇している。Non-GAAPは同社独自の指標。
同社は、前四半期比で出荷量(記憶容量ベース)が10%台前半増え、販売単価(米ドルベース)が20%台半ば上昇したとしている。売上収益が前四半期の約1.4倍になった主因は、出荷量よりも単価の上昇だったと読める。
第3四半期のガイダンスは、売上収益が2兆5,000億円、Non-GAAP営業利益が2兆円。第2四半期比ではいずれも約1%の増加にとどまる。ただ、同社はこの見通しに、為替による550億円のマイナス影響を織り込んでいる。想定レートは1ドル=157円で、第2四半期の161円より円高に置いた。為替の影響を除けば利益の伸びは続いているとも読める。同社は第3四半期を「やや落ち着きが見られる」としつつ、第4四半期に向けて成長は「さらに加速」するとの見方を示した。
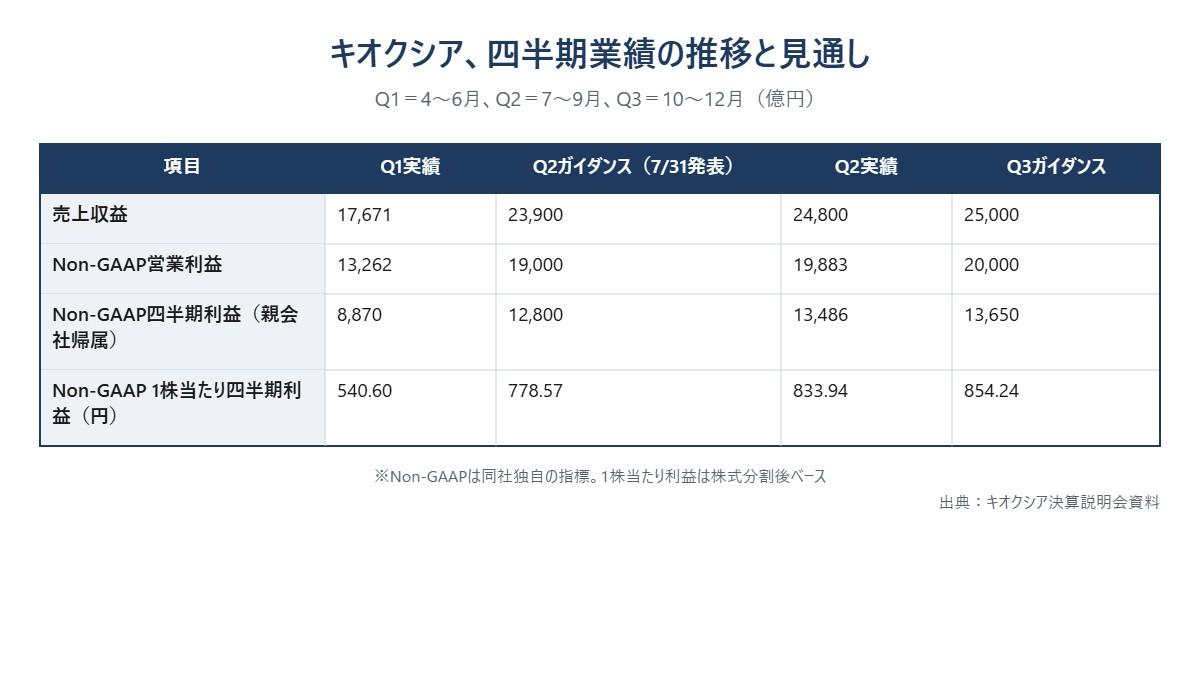
【画像解説と記事全文はこちら】キオクシア、四半期業績の推移と見通し
供給面も強気だ。2027暦年の生産能力は顧客への割り当てが済み、「SOLD OUT」だという。2028暦年も複数年の長期契約(LTA)により、出荷量のカバー率は50%を大きく上回る。生産を急には増やせない中で売上を伸ばしているのが、単価の上昇という構図だ。
一方で、増産への投資も続く。8月27日には、サンディスクと共同で、政府の支援を前提に2032年までに日本国内で総額約5兆円を投資する計画を発表した。北上工場の新棟(K3)は2029年度中に稼働予定。それでも第2四半期の営業キャッシュ・フローは1兆5,132億円、ネット設備投資を引いたコアFCFは1兆4,380億円に達し、8,000億円の自社株買い後もネット・キャッシュは8,127億円と、現金が有利子負債を上回る。
焦点は、第3四半期の実績が売上収益2兆5,000億円、Non-GAAP営業利益2兆円のガイダンスを上回るか、そして「さらに加速」するとした第4四半期の姿が具体的な数字で示されるかだ。期末配当は「未定」で、累進配当を基本方針とする同社が、下期にどの水準を示すかも論点になる。
同社は、前四半期比で出荷量(記憶容量ベース)が10%台前半増え、販売単価(米ドルベース)が20%台半ば上昇したとしている。売上収益が前四半期の約1.4倍になった主因は、出荷量よりも単価の上昇だったと読める。
第3四半期のガイダンスは、売上収益が2兆5,000億円、Non-GAAP営業利益が2兆円。第2四半期比ではいずれも約1%の増加にとどまる。ただ、同社はこの見通しに、為替による550億円のマイナス影響を織り込んでいる。想定レートは1ドル=157円で、第2四半期の161円より円高に置いた。為替の影響を除けば利益の伸びは続いているとも読める。同社は第3四半期を「やや落ち着きが見られる」としつつ、第4四半期に向けて成長は「さらに加速」するとの見方を示した。
キオクシア、四半期業績の推移と見通し
(出典:キオクシア決算説明会資料をもとに作成)
供給面も強気だ。2027暦年の生産能力は顧客への割り当てが済み、「SOLD OUT」だという。2028暦年も複数年の長期契約(LTA)により、出荷量のカバー率は50%を大きく上回る。生産を急には増やせない中で売上を伸ばしているのが、単価の上昇という構図だ。
一方で、増産への投資も続く。8月27日には、サンディスクと共同で、政府の支援を前提に2032年までに日本国内で総額約5兆円を投資する計画を発表した。北上工場の新棟(K3)は2029年度中に稼働予定。それでも第2四半期の営業キャッシュ・フローは1兆5,132億円、ネット設備投資を引いたコアFCFは1兆4,380億円に達し、8,000億円の自社株買い後もネット・キャッシュは8,127億円と、現金が有利子負債を上回る。
焦点は、第3四半期の実績が売上収益2兆5,000億円、Non-GAAP営業利益2兆円のガイダンスを上回るか、そして「さらに加速」するとした第4四半期の姿が具体的な数字で示されるかだ。期末配当は「未定」で、累進配当を基本方針とする同社が、下期にどの水準を示すかも論点になる。
半導体のおすすめコンテンツ
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
関連タグ
タグをフォローすると最新情報が表示されます
半導体の関連コンテンツ
あなたの投稿

PR
PR
PR
