- 2026/09/16 06:30 掲載
なぜMUFGやメルカリ、Revolutは「みんなの銀行」を選ぶ?答えは“3つの売り方”(2/3)


7割が40歳未満、九州は14%…全国に広がる利用者像
口座数の拡大は伸び率も上がっている。もともとデジタルバンクで、なおかつデジタルネイティブ世代という若い世代をターゲットにしてきた。開業当時から40歳未満が主力で、当時40歳未満だったユーザーがそのまま年を重ねたパターンもあるが、それでも約7割のユーザーが40歳未満と若い。もともとふくおかフィナンシャルグループの傘下ではあるが、デジタル専業であり、九州・沖縄エリアのユーザーは14%と少なく、関東が34%など全国のユーザーを獲得している。預金量は「年100億円ずつぐらい伸びている」(永吉頭取)。ローン残高も順調に拡大しているのがこの5年だ。
BaaSパートナーは38社で、「特色が出てきている」と永吉頭取は話す。エンターテインメント業界やクリエイターネットワークの業界、そして人事関連のニーズを捉えて広がってきているのだという。
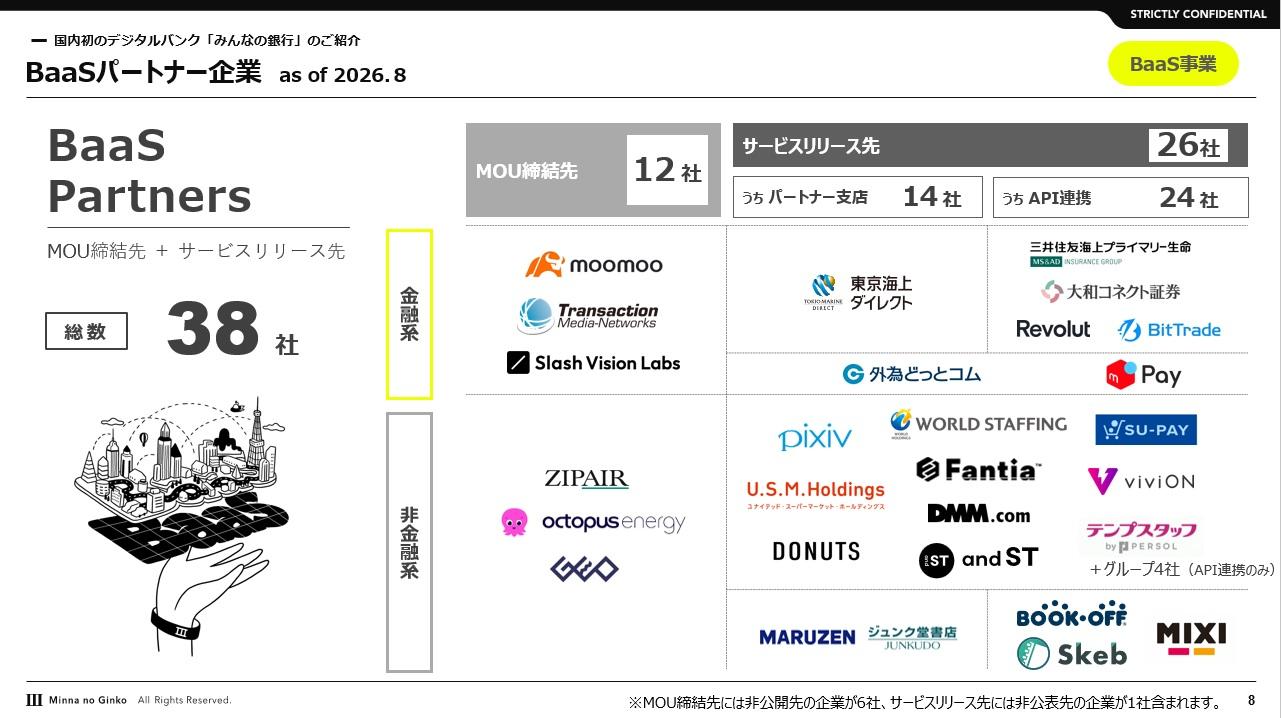
(出典:みんなの銀行 報道発表)
「もともと、新しい銀行を作るときにふくおかフィナンシャルグループ内の他の銀行をコピーして作ってもしょうがない」(同)ということで、当初からBaaS専業銀行を作ろうとしたという。当時のコンセプトである「オープンAPIを利用したオープンバンキング」が実現し、軌道に乗り始めた。それが現在のみんなの銀行の立ち位置だろう。
今後に向けた取り組みでは、まず2027年度での黒字化を目標とする。これまで500万口座・ローン残高1,500億円の目標を立てていたが、収益を上げる手段の乏しさが影響していた。金利正常化によって預金を収益につなげやすい環境となり、「ローン1本足打法」(永吉頭取)から脱却できる余地も生まれた。
BaaSはそれ自体が収益事業であると同時に、銀行サービスの利用者と接点を増やす装置でもある。ゲオ、メルカリ、DMMなど顧客基盤の大きいBaaSパートナーが拡大し、利用者が預金・決済・ローンへ広がれば、銀行本体の収益改善にもつながる。この循環を作れるかが黒字化に向けたポイントになりそうだ。
モンスト6500万、Revolut7500万…拡大が止まらないワケ
銀行の競争軸は、自社アプリの使いやすさだけでなく、「どれだけ多くのサービスに銀行機能を組み込めるか」へと広がりつつある。みんなの銀行は開業当初からこの発想を掲げ、ピクシブやテンプスタッフなどとの連携を通じてBaaSの接続先を増やしてきた。この基本戦略自体は5年前から変わっていない。変化しているのは、その規模と接続の深さだ。初期のパートナー支店から、現在ではEC、ゲーム、クリエイター、グローバル金融サービス、小売決済インフラまで接続先が広がり、銀行機能を組み込む方法も多様化している。
たとえば、世界累計利用者6500万人を超える「モンスターストライク(モンスト)」では、公式Webショップに口座直結型の即時決済サービスを導入。会員2000万人超のファッションEC「and ST」でも「and ST口座決済 powered by みんなの銀行」を開始し、今後は参照系APIを使ってアプリ内で銀行口座残高を確認できる「and ST Wallet(仮)」の提供も予定する。
クリエイター経済圏でも、従来からのピクシブとの連携に加え、「Skeb」ではポイントへの直接チャージ、「Fantia」では「ユメノソラ支店」の開設と口座直結型決済を導入するなど、接続方法が広がっている。
中でも注目したいのが、メルカリとRevolutだ。両サービスは巨大な顧客基盤を持つだけでなく、金融サービスに必要な本人確認(KYC)の仕組みをすでに備える。
特に世界7500万人超の顧客基盤を持つRevolutとの関係は、2023年のBaaS基本合意、2024年のAPI連携による「クイック銀行チャージ」、2026年8月の銀行代理業に関する委託契約へと段階的に深まった。ここで起きているのはBaaS戦略の転換ではない。非金融サービスだけでなく、すでに金融機能や本人確認基盤を持つ事業者とも接続し、みんなの銀行が担う領域を広げている点にある。
さらに法人領域では、キャッシュレス決済インフラを提供するトランザクション・メディア・ネットワークス(TMN)とも、小売事業者向けのエンベデッド・ファイナンス実現に向けて協業する。5年前から描いてきた「銀行機能を外部サービスへ提供する」という構想が、業種と利用シーンの両面で厚みを増しているわけだ。
「何口座」より「何サービス」…APIエコノミーの狙い
では、こうした企業にどのように銀行機能を提供しているのか。BaaS事業の提供形態は、大きく3つある。みんなの銀行アプリを利用する「パートナー支店」、銀行機能を個別に切り出して外部サービスに組み込む「API連携」、そしてAPIを一式備えたアプリをパートナー企業向けに提供する「ホワイトレーベルアプリ提供」だ。
パートナー支店は、パートナー側で大規模なシステム開発をせずに銀行サービスとの接点を設けやすい。一方、API連携では、自社アプリやサービスの中に必要な銀行機能を組み込める。メルカリとの連携は、このAPIを活用した代表例だ。こうした複数のタイプのBaaS事業を提供しているみんなの銀行だが、そのなかでも「APIエコノミーの実現を目指す」と永吉頭取は強調する。
これは、みんなの銀行のアカウント1つで、複数のサービスとシームレスにつながることができる、というものだ。金を入れる入口としてテンプスタッフやメルカリなどがあり、支払う出口としてRevolutやDMM.com、SU-PAYなど、そして増やすサービスとして大和コネクト証券などといった具合に、それぞれのサービスにおける金融機能に、みんなの銀行で接続できるようになる。
さらに2026年6月からは、1人で最大5支店まで口座を保有できるようになった。従来の「1人=1支店」という設計から、利用者が用途やブランドに応じて複数のパートナー支店を使い分ける設計へと踏み込んだ形だ。
この考え方は、銀行単体で顧客接点を持つのではなく、多様なサービスを横断する金融インフラになるという発想だ。従来の銀行はテレビCMやアプリを通じて自ら顧客を集める必要があった。一方BaaSでは、メルカリやモンスト、and STなど、すでに巨大な顧客基盤を持つサービスの中に銀行機能を持ち込むことができる。
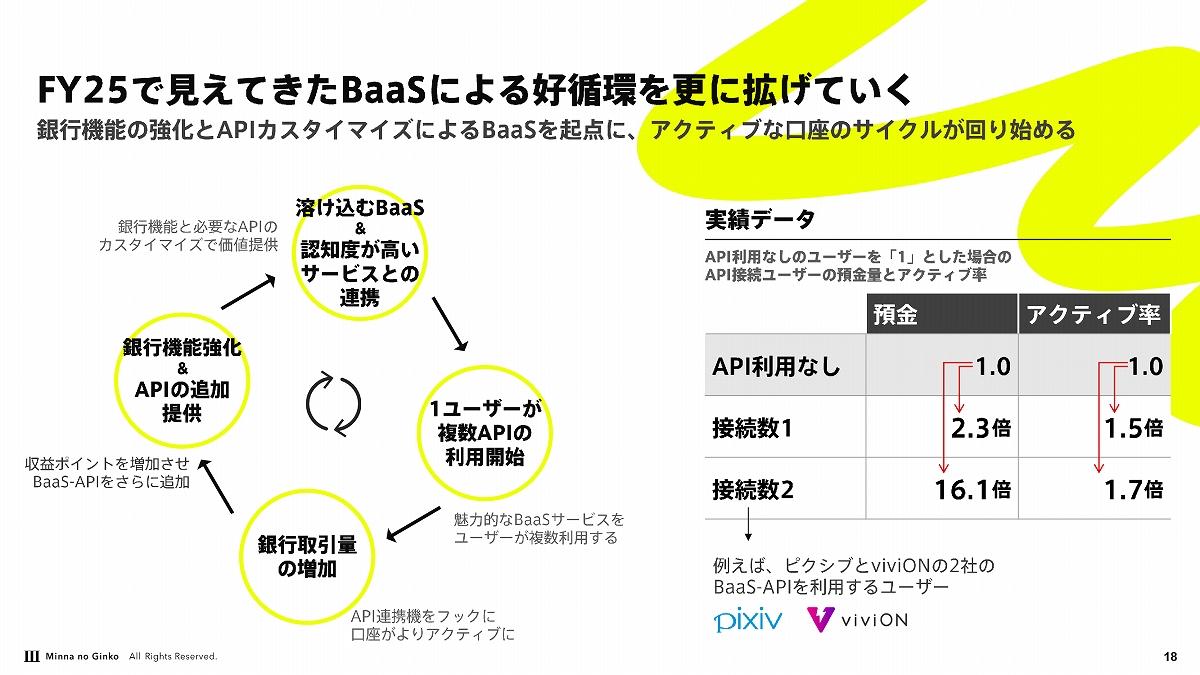
さらに、パートナーが増えるほど銀行口座を利用する場所が増え、利用者が増えるほど新たなパートナーも参加しやすくなる。みんなの銀行が目指すAPIエコノミーは、このネットワーク効果による好循環を作ることにある。今後は「何口座持っているか」だけでなく、「何個のサービスにつながっているか」が銀行の競争力になる可能性がある。
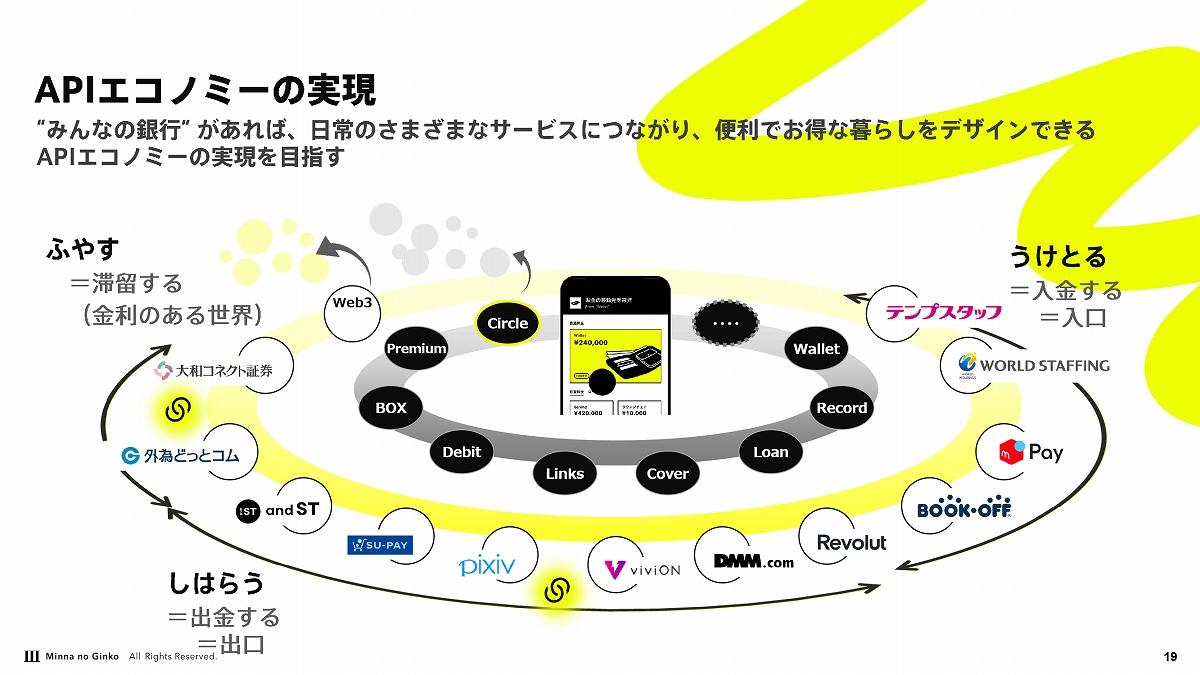
(出典:みんなの銀行 報道発表)
実際、接続サービス数と銀行利用には相関が表れているという。API接続をしていないユーザーの預金量とアクティブ率を1とした場合、利用しているサービスが1つだとそれぞれ2.3倍と1.5倍、2つになると16.1倍と1.7倍になっているという。
BaaSを導入するサービスが増え、それを利用するユーザーが増えるほど、口座そのものの利用価値も高まる。複数支店対応も含め、みんなの銀行が狙っているのは単なる「口座数」の拡大ではなく、1人の利用者と銀行を結ぶ接点そのものを増やすことだと言えそうだ。
(出典:みんなの銀行 報道発表)
金融AIのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR