- 2026/09/16 06:30 掲載
なぜMUFGやメルカリ、Revolutは「みんなの銀行」を選ぶ?答えは“3つの売り方”(3/3)


法人・クリエイターも狙う…BaaSから派生する新ニーズ
みんなの銀行自体はコンシューマ向けのサービスではあるが、クリエイターや個人事業主、小規模法人もターゲットになりえる。永吉頭取は、「BaaSビジネスで培ったネットワークのニーズから派生した」と説明する。ピクシブのようなクリエイター系エコノミーでは、個人事業主や小規模事業者が利用しており、法人口座のニーズがあったという。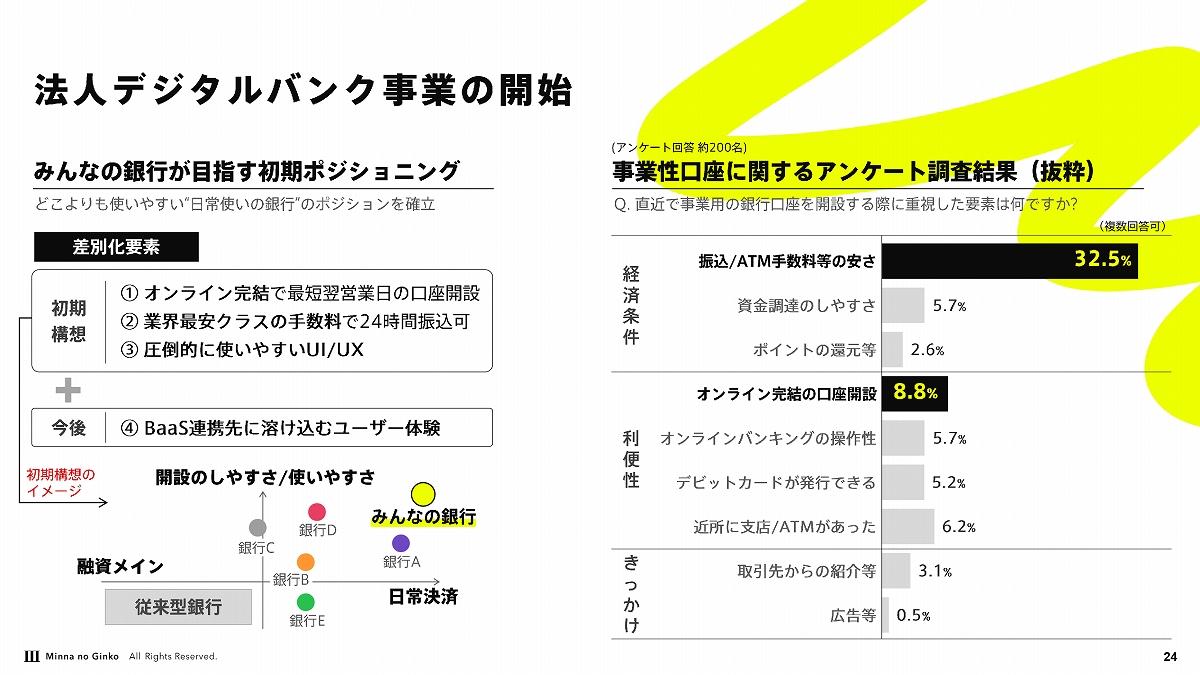
(出典:みんなの銀行 報道発表)
同社の調査では、毎月の振込が数十件規模でも相当の額になるので安い方がいい、オンラインで口座開設が完結してスマートフォンベースのオンラインバンキングを利用したい、といったニーズが多かったそうだ。
そうした点から、法人向けのAPI提供にも注力していきたい考えだ。永吉頭取は、BaaSビジネスを提供できる銀行は限られるとして、みんなの銀行の主力事業として拡大していく意向であり、「立ち上がりは5年ぐらいかかったが、ここから先はもう少し加速化していく」と話している。
ステーブルコインで「世界の景色が変わる」…次の一手
そして、みんなの銀行がBaaSの延長線上で見据えるのが、銀行口座のさらに外側にある「デジタルマネー」との接続だ。新規発表として、ステーブルコインを用いた決済ソリューションを提供するSlash Visionと連携することも明らかにされている。みんなの銀行のBaaS機能を連携させたサービスを提供していく計画だ。
まずはSlashアプリ内で日本円から米ドル建てステーブルコインのUSDCへスムーズに交換できる仕組みの構築を目指す。その後は、トークン化預金の実用化を進め、このトークン化預金とステーブルコインの交換にも対応していくことを目標とする。
このステーブルコインに関しても、日本のクリエイターの海外取引などにおいて、即時入金、安価な手数料といったメリットが期待でき、BaaSビジネスとの相性も良い。BaaSで銀行口座を提供し、その先でステーブルコインやトークン化預金まで扱えるようになれば、銀行の役割は預金口座の提供だけではなくなる。決済インフラそのものを提供する存在へ近づくからだ。同社が研究しているというトークン化預金も、こうした方向性と親和性が高い。永吉頭取は「世界の景色が変わる」ほどの効果が期待できるとしている。
国内ではステーブルコインやトークン化預金の制度整備が進みつつあり、銀行各社も実証を進めている。みんなの銀行はBaaS基盤と組み合わせることで、決済や送金だけでなく、外部サービスに金融機能を埋め込む新たなユースケースの創出を狙う。
みんなの銀行の戦略を、単なるネット銀行の成長戦略として見ると本質を見誤る。楽天銀行が楽天経済圏、PayPay銀行が決済、住信SBIネット銀行が住宅ローンやBaaSを強みにしてきたのに対し、みんなの銀行が目指すのは、外部サービスを金融機能でつなぐ「銀行プラットフォーム」だ。さらに三菱UFJ銀行へのシステム提供によって、その事業領域は銀行システムそのものへ広がり始めた。
この5年間でみんなの銀行が試してきたのは、「銀行は店舗やアプリだけでなく、APIやシステムとしても提供できる」というモデルだ。170万口座、38社のBaaSパートナー、そして三菱UFJ銀行へのシステム提供。その先に問われるのは、このモデルを持続的な収益へ転換できるかどうかだ。
銀行を「選ぶ」時代から、必要な場所に銀行機能を「組み込む」時代へ──。次の5年は、この変化が一部の先進事例にとどまるのか、日本の銀行業界全体へ広がるのかを占う試金石になりそうだ。
Googleで見つけやすく
共有する
-
0
-
7
-
0
-
0
-
0
金融AIのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR