- 会員限定
- 2026/09/18 06:30 掲載
【日米欧の規制比較】AI規制は金融機関を縛るだけ? 押さえるべき“2つの実務対応術”


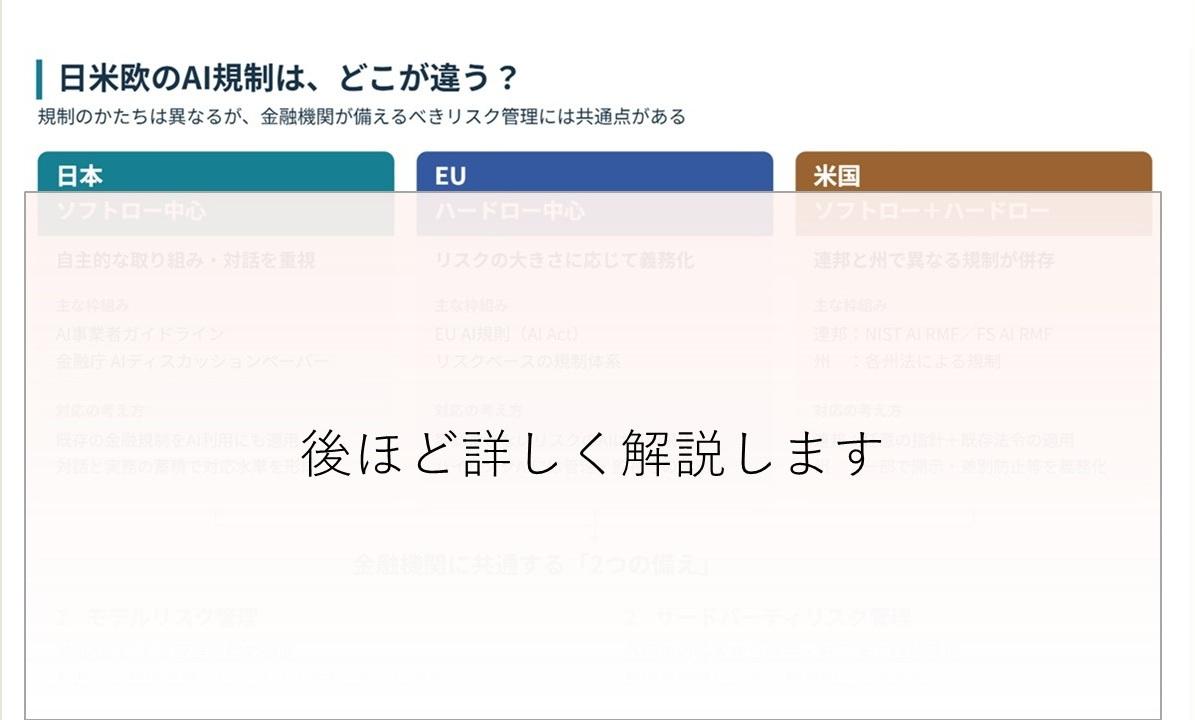
AI規制のかたちは、日本・EU・米国でまるで違う。事業者の自主的な取り組みや対話を促す「ソフトロー(Soft law)」を中心とする日本に対し、EUは罰則や禁止を伴う「ハードロー(Hard law)」で一部のAIを原則使用禁止とし、米国は州法と連邦法が二重構造になっている。規制の体系がこれほど異なるなら、金融機関が備えるべきことも国ごとにバラバラになりそうなものだが、本当にそうだろうか。今回は、海外を含めた金融機関のAIに関する規制を概観し、規制が金融機関にどのような制約を課すことで金融機関の顧客を保護しているかという規制のオモテの側面に加え、やや意欲的な取り組みかもしれないが、規制を通じて(結果的に)金融機関自身がどのような保護を受けるかという点を考察したい。
NTTデータ経営研究所 金融政策コンサルティングユニット マネージャー。みずほ銀行にて主に企業再生支援、産業調査業務などに従事。その後、現職にて銀行業界向けコンサルティング業務、官公庁向け調査業務などに従事。主な著書に『国際金融規制と銀行経営 ―ビジネスモデルの大転換』(中央経済社)、『金融機関のための生成AI導入&活用入門』(近代セールス社)(ともに共著)。
9割超がAI活用でも…金融機関が“対顧客”に踏み出せないワケ
この数年で日本の金融機関でのAI活用は大きく進んだといって良い。金融庁の発表した「AIディスカッションペーパー(第1.1版)」によると、金融機関の9割超が従来型AIまたは生成AIを活用していることが示されている。他方で、どの業務にも満遍なく利用されているわけではない。現時点では業務効率化などの社内利用にとどまっている先が大半であり、対顧客サービスへの直接利用などはまだまだ少ない状況だ。
これは、バイアス・ハルシネーションの存在や、説明可能性などAIに関わる解決しなくてはならない課題が大きいことが理由の1つに挙げられるが、金融庁は「将来的に金融サービスの提供の在り方や金融機関等のビジネスモデルを抜本的に変革しうる」可能性を踏まえた「チャレンジしないリスク」にも言及し、むしろAIの健全な利活用を促す立場をとっており、上述の「AIディスカッションペーパー」もそのような背景から公表された経緯がある。
日本の金融業界におけるAI規制は、AIについて詳細なルール設計を行うのではなく、既存の金融規制をベースにAI利用を当てはめつつ、また、業界との対話、プラクティスの蓄積を通じて実務上の要求水準を定めていく方向にあるわけだが、海外ではまた事情が異なる。
日本は“ソフトロー”中心…金融機関が押さえるべき2つの指針
日本については、AIに関する規制は、罰則や禁止を伴う「ハードロー」ではなく、事業者の自主的な取り組みや対話を促す「ソフトロー」を中心に進められており、金融機関を念頭に置くと、(1)全産業向けの基本方針である「AI事業者ガイドライン」(経済産業省・総務省)と、(2)金融セクター特有の論点整理を行っている金融庁の「AIディスカッションペーパー」の2つがその中核であるといえる。前者の「AI事業者ガイドライン」は2024年に初めて公表され、現在は2026年3月に公表された第1.2版が最新となっている。その位置づけについては「事業者がAIの社会実装及びガバナンスを共に実践するためのガイドライン」であるとしている。
同ガイドラインは、AIへの関与の仕方別に、AIシステム開発者、提供者、利用者を分け、それぞれに重要な取り組み事項などを挙げている。多くの金融機関も該当すると思われる「利用者」については、安全を考慮した適正利用、入力データまたはプロンプトに含まれるバイアスへの配慮、個人情報の不適切入力およびプライバシー侵害への対策、セキュリティ対策の実施などが重要とされている。
後者の金融庁の「AIディスカッションペーパー」については、2025年3月に(第1.0版)が、2026年3月に(第1.1版)が公表された。(第1.1版)においては、「顧客向けサービスを念頭にリスク低減に向けた取組みの検討が進む中、一定の共通的な目線が形成されつつある」として、取り組みを(1)サービス提供前の「設計と事前検証」、(2)サービス提供時の「顧客への適切な説明・注意喚起」、(3)サービス提供後の「検証・モニタリング」、(4)それら全体を支える「ガバナンス」という4つの局面に分けて整理している。
たとえば、(1)「設計と事前検証」では、システムプロンプトやRAG(検索拡張生成:外部の情報を検索して回答に反映させる仕組み)による回答内容の制御やより高度なLLM(大規模言語モデル)の選択、サービス導入期において、AIが対応するサービスと人間が対応するサービスを利用者が選択できるようにすることなどが挙げられており、(2)「顧客への適切な説明・注意喚起」においては、生成AIによる回答であることなどについて注意喚起を行うこと、顧客の選択によりいつでもAI対応から有人対応へ移行できるようにすることなどが挙げられている。
これらを金融庁がAI活用における必須条件と定めているわけではないが、挙げられている取り組みの一部は、各行に広まっていくことにより、業界のデファクトスタンダードになっていくと考えられる。
金融AIのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR