

- 2026/10/27 06:30 掲載
不祥事連発で“信頼失墜”…金融庁が保険業界に迫る「AI・代理店・再保険」3つの改革(2/2)


生保の約半数が利用…“再保険”の課題にメス
レポートでは、生命保険会社で利用が拡大している資産集約型再保険にもフォーカスしています。資産集約型再保険は、年金保険や長期貯蓄性保険などについて、保険負債と、それに対応する運用資産のリスクを包括的に再保険会社へ移転する取引です。金融庁の調査では、外資系や上場している生命保険会社を中心に、約半数の会社で取引事例が報告されています。利用目的としては、リスク移転だけでなく、グループ経営の効率化、再保険会社の資産運用力の活用、ESRの改善、監督会計上の利益計上などが挙げられたとしています。
資産集約型再保険は取引期間が長く、規模も大きくなる傾向があります。再保険会社の信用状況が悪化するカウンターパーティーリスクや、特定の資産クラス、法域、再保険会社への集中リスクといった課題もあります。再保険契約が解消され、元受保険会社が契約を引き戻す「リキャプチャー」が発生した場合の影響も小さくありません。
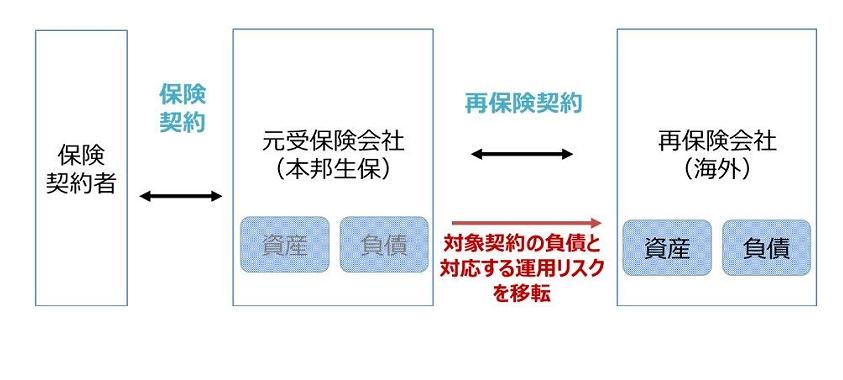
(出典:金融庁公表資料より)
金融庁は2026年7月に監督指針を改正し、資産集約型再保険に関するガバナンスとリスク管理の高度化を着眼点として明記。保険会社においては再保険会社の信用力を踏まえた与信限度額の設定や、担保資産の種類・水準を定める投資ガイドラインの策定に加え、出再に伴う経済的エクスポージャーの実態を把握することが求められます。
その上で、信用リスクや資産集中リスクを、ストレス時も見据えて適切に抑制しているかが問われることになりそうです。
健全性評価の大転換、「ESR」で何が変わるのか
財務・リスク管理に関しては、2026年3月31日に導入された「経済価値ベースのソルベンシー規制」が大きな転換点と位置付けられています。
従来のソルベンシー・マージン比率に代わり、保険会社の健全性は経済価値ベースのソルベンシー比率(ESR)で評価されることになります。言い換えると、旧規制では保険負債を原則として契約時点の金利などに基づいて評価していたのに対し、新規制では、資産だけでなく保険負債も決算時点の金利などを反映した経済価値で評価します。金融庁は実際の算出・開示への対応に加え、平時とストレス時の双方で健全性を適時適切に把握・管理できる態勢が整備されているかを確認する方針です。
金融庁は損害保険会社に対し、企業のリスクマネジメントを支える役割も期待しています。自然災害リスクの増大や再保険市場の引受環境の厳格化を踏まえ、企業の事業内容、資産構成、立地条件、サプライチェーン、リスク低減策などを基に、より精緻なリスク評価と引受判断を行うことが必要です。
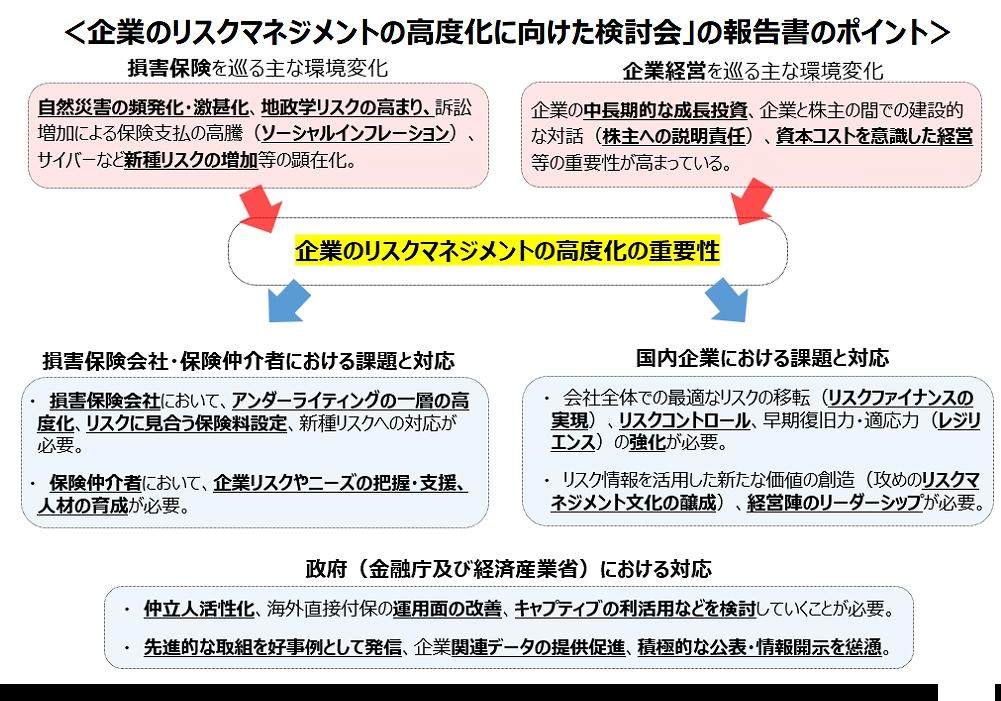
企業側と損保側を取り巻くリスク環境の全体像
保険代理店や保険仲立人にも、商品の販売にとどまらず、企業のリスク分析、リスクファイナンスに関する助言、企業と保険会社の対話支援を担う専門的なパートナーへの転換が求められます。
損害保険業界としては、保有する知見やノウハウを体系化し、リスク評価やリスクファイナンスの実務を企業へ分かりやすく提供する取り組みも欠かせません。
保険業界に身を置く事業者においては、レポートで当局が打ち出した課題認識を踏まえ、制度改正への形式的な対応ではなく、経営陣の関与の下で3線管理を機能させ、事業戦略、評価体系、組織、人材育成などを一体的に見直すことが求められそうです。
従来のソルベンシー・マージン比率に代わり、保険会社の健全性は経済価値ベースのソルベンシー比率(ESR)で評価されることになります。言い換えると、旧規制では保険負債を原則として契約時点の金利などに基づいて評価していたのに対し、新規制では、資産だけでなく保険負債も決算時点の金利などを反映した経済価値で評価します。金融庁は実際の算出・開示への対応に加え、平時とストレス時の双方で健全性を適時適切に把握・管理できる態勢が整備されているかを確認する方針です。
金融庁は損害保険会社に対し、企業のリスクマネジメントを支える役割も期待しています。自然災害リスクの増大や再保険市場の引受環境の厳格化を踏まえ、企業の事業内容、資産構成、立地条件、サプライチェーン、リスク低減策などを基に、より精緻なリスク評価と引受判断を行うことが必要です。
(出典:金融庁公表資料より)
保険代理店や保険仲立人にも、商品の販売にとどまらず、企業のリスク分析、リスクファイナンスに関する助言、企業と保険会社の対話支援を担う専門的なパートナーへの転換が求められます。
損害保険業界としては、保有する知見やノウハウを体系化し、リスク評価やリスクファイナンスの実務を企業へ分かりやすく提供する取り組みも欠かせません。
保険業界に身を置く事業者においては、レポートで当局が打ち出した課題認識を踏まえ、制度改正への形式的な対応ではなく、経営陣の関与の下で3線管理を機能させ、事業戦略、評価体系、組織、人材育成などを一体的に見直すことが求められそうです。
Googleで見つけやすく

共有する
-
0
-
2
-
0
-
0
-
0
金融セキュリティのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
