

- 2026/10/27 06:30 掲載
不祥事連発で“信頼失墜”…金融庁が保険業界に迫る「AI・代理店・再保険」3つの改革



相次ぐ不祥事で揺らいだ保険業界は、信頼を取り戻せるのか。金融庁の「2026年 保険モニタリングレポート」は、現場監督の強化だけでなく、不適切営業を生みかねない評価・報酬体系や代理店との関係、3線管理そのものの見直しを求めています。さらに、フロンティアAIを踏まえたサイバー対策、資産集約型再保険、新たなソルベンシー規制など、経営課題も一段と複雑化。保険会社や代理店は何を変えるべきなのか。最新レポートから、金融庁が迫る改革の核心を読み解きます。
元毎日新聞記者。長野支局で政治、司法、遊軍を担当、東京本社で政治部総理官邸番を担当。金融専門誌の当局取材担当を経て独立。株式会社ブルーベル代表。東京大院(比較文学比較文化研究室)修了。自称「霞が関文学評論家」
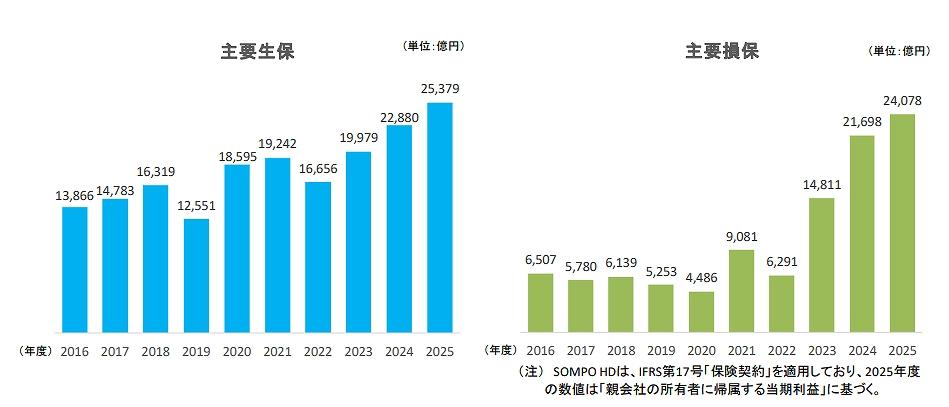
(出典:金融庁公表資料より)
インシュアテックの裏で高まるサイバーリスク
デジタル分野では、生命保険会社24社を調査。AI活用による業務改革が進み、「インシュアテック」をデジタル戦略に明確に位置付ける会社は7割強に増えました。
具体的には、AI-OCRによる請求書類のデータ入力や給付金支払いの自動化、生成AIを使ったコールセンターの自動応答、手続きのオンライン化が拡大しています。
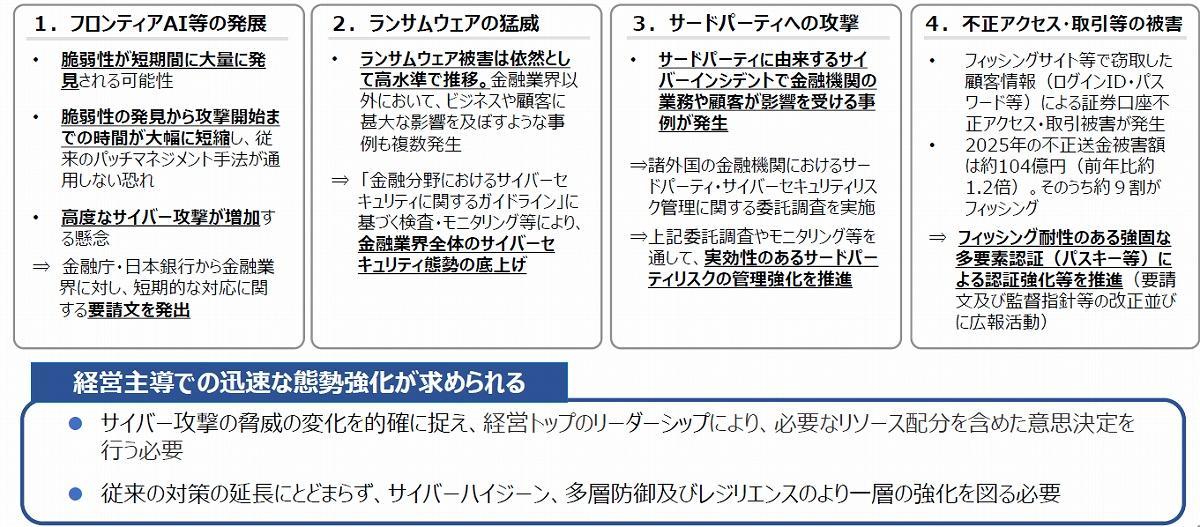
一方、外部委託先を含むAIの運用ルールやリスク管理、専門人材の確保には課題が残ります。また、保険会社は健康情報などのセンシティブな情報を大量に扱うため、金融庁はサイバー対策に加え、インシデント発生後の業務継続・復旧能力の強化も求めています。
デジタル分野だけではありません。相次ぐ不祥事を受け、金融庁は保険業界に評価・報酬体系や代理店との関係、組織の管理態勢にまで改革を求めています。なぜ従来の対策だけでは不祥事を防げなかったのでしょうか。その背景には、業界が抱える構造的な問題があります。
不祥事はなぜ止まらない?金融庁が求める「3段階」の改革
デジタル領域での進展や意識の改革が進んでいる一方、無視できないのは、生損保を問わず近年相次いでいる不祥事発覚によって業界全体の信頼が揺るがされていることです。信頼回復に向けてレポート内では各事業者にさまざまな対応を求めていますが、ここでは「現場レベルの体制強化」「コンプライアンス戦略」「組織体制強化」の3つのレベルに分けて整理してみます。
まず現場レベルにおいては、営業職員や代理店に対するルールの周知だけでなく、募集活動の記録・証跡保存、高リスク職員の管理、不適正事象の予兆検知、発生事案の原因分析まで行うよう求めています。代理店監査も法令や社内規程への形式的な準拠確認にとどめず、顧客本位の業務運営や最善利益の観点から実効性を検証する重要性を強調しています。
コンプライアンス戦略においては、違反行為を事後的に摘発するだけではなく、不適切な営業を誘発し得る評価・報酬体系や、保険会社と代理店の取引関係を見直すことが求められています。
代理店手数料について規模や増収だけでなく、顧客サービスの向上につながる業務品質や、コンプライアンス上の問題の発生状況を適切に反映させるよう要請。また、生損保ともに、代理店への過度の便宜供与や出向が、特定商品の優先的な取り扱いにつながっていないかを検証し、顧客の適切な商品選択を損なわない関係へ改めるべきだとしています。
組織面では、現場を担う第1線、コンプライアンスやリスク管理を担う第2線、独立した立場から検証する内部監査の第3線を実効的に機能させるよう求めています。
特定大規模乗合保険募集人には、営業所ごとの法令等遵守責任者や本店などの統括責任者の設置、苦情処理・内部通報・内部監査の態勢整備が義務付けられていることに加え、保険会社側にも代理店管理責任者を置き、教育・指導や監査の方法を委託方針に定め、問題があれば是正を求める仕組みを整えることが求められます。 【次ページ】生保の約半数が利用…“再保険”の課題にメス
金融セキュリティのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
