

- 2026/10/07 06:50 掲載
【比較】政府1兆円支援で激化する「宇宙」覇権争い、ispaceやQPSら4社「天国と地獄」(2/2)


巨額受注しても安心できない「3つの理由」
受注は将来の仕事を確保する。しかし契約総額だけでは、資金がいつ入り、どれだけ利益が残るかは分からない。宇宙ベンチャーでは、特に3つの時間差と費用に目を向ける必要がある。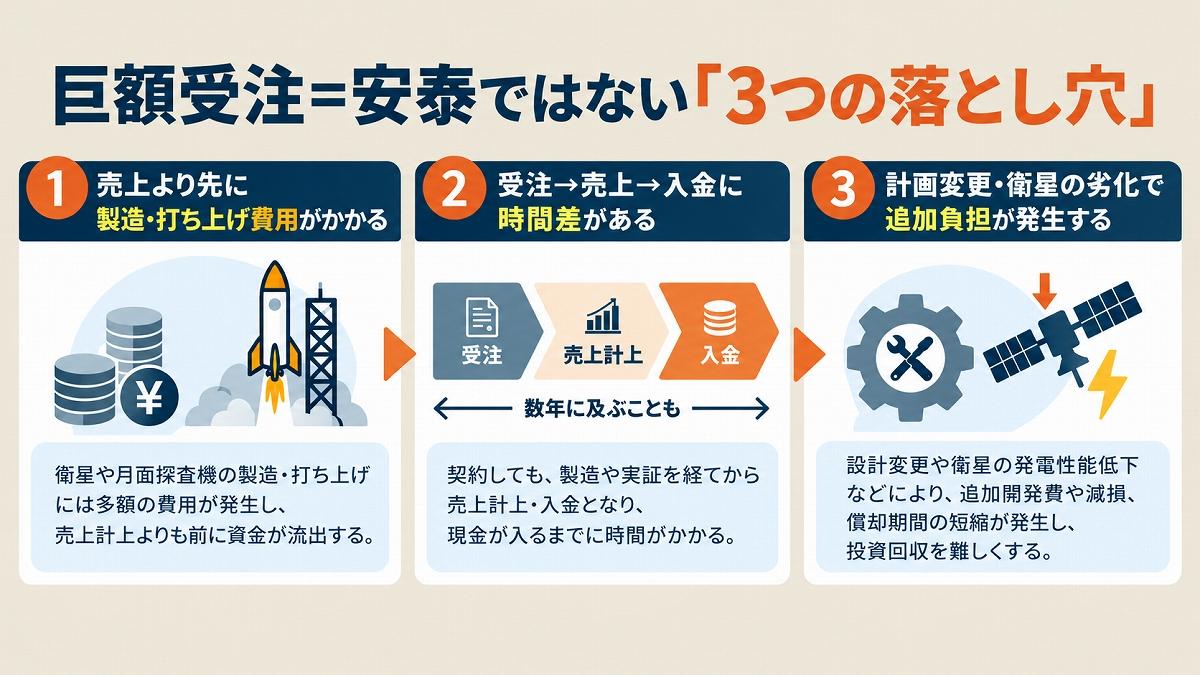
第1は、売上拡大に先行して、機体・衛星の開発・製造や打ち上げなどに多額の資金が必要になることだ。QPSの2026年5月期は、営業活動で5.3億円の資金流出となった。投資活動の資金流出195.0億円には、定期預金への預け入れ130億円も含むため、全額を衛星投資とは扱えない。
それでも純利益黒字と、事業収入による投資資金の確保は別の問題だ。Synspectiveも半期の営業キャッシュフローは7.6億円のプラスだが、投資支出はそれを大幅に上回った。利益の確認だけでは、先行投資の山を見落とす。
第2は、受注や支援の金額が、そのまま直ちに売上や現金になるわけではないことだ。アストロスケールの決算説明資料で示す2026年7月末の受注残高363.5億円は、受注済残高258.5億円と内定案件105.0億円の合計だ。同社が「受注残高」と呼ぶ363.5億円には、契約済みだけでなく、現時点では未受注の「受注内定済案件」105.0億円も含まれる。
受注済み案件と、将来の受注を見込む案件は区別して見る必要がある。ispaceの月面極域探査に対する基金支援も、支援上限200億円と、当初補助事業期間の交付決定額116億円は区別されている。審査や開発の進ちょくによって、将来の支援額が変わる余地がある。
第3は、計画変更や衛星の運用期間の短縮によって、収益性や投資回収の前提が変わることだ。Synspectiveの決算説明資料では、発電性能の低下や軌道高度維持の見通し変更により、衛星2機の耐用年数を短縮した。償却期間の短縮は費用を押し上げる。ispaceの減損も、設計変更が会計上の損失につながる例だ。追加開発や代替機の製造まで必要になれば、資金計画の見直しも必要となる。
したがって、巨額受注は生存を保証する数字ではない。先行投資を支える資金、受注や支援の確度、計画変更への備え、この3点を重ねて初めて、受注が企業を支える力を評価できる。
4社の行方を分けるのは…? 次に見るべきポイント
4社の行方を分けるのは、赤字の小ささだけではない。支援を受けながら、継続的な収入をつくれるかだ。現時点の実績と会社の計画を区別すると、それぞれの課題が見えてくる。QPSは2027年5月期に売上高100億円、営業利益3億円を計画する。営業黒字化を次期の具体的な目標に置いている点で、事業の採算を検証する局面に入ったと考えられる。注目点は、衛星の配備と稼働を進め、データ提供を売上に変えられるかだ。計画達成後も、衛星の更新投資を支えられるかが問われる。
Synspectiveは2026年12月期に純利益26.2億円を見込む一方、営業損失54.7億円を予想する。純利益黒字の予想を、データ事業の採算確立と読み替えることはできない。増やした衛星から取得できるデータ、販売収入、製造・更新費用の関係が、今後の焦点になる。
アストロスケールは資金調達によって開発を進める余地を広げた。ただ、2027年4月期も営業赤字を見込む。宇宙ごみ除去や寿命延長の案件を履行し、実績を次の契約につなげることが重要だ。個々の実証で終わらず、継続的な発注を獲得できるか。その積み重ねが、収益の見通しを変えるだろう。
ispaceは、より長い開発期間を支える資金が課題となる。8月7日時点の同社計画では、ミッション3は2028年、ミッション4は2029年の打ち上げを予定する。この発表時点で、ミッション3の時期変更は関係省庁と調整中だった。
決算短信には借入金の財務制限条項も示されており、現金残高だけで余裕は測れない。なお同社は9月、ミッション開発などの運転資金として静岡銀行から30億円を借り入れることを決めた。資金調達を続けながら、2028年以降の開発期間を支える構図だ。開発の節目、支援金の受領、借入条件を満たす財務状況を並べて確認する必要がある。
政策は需要と資金の入口を広げる。そこから先は、観測データを提供し続ける力、軌道上でサービスを履行する力、月面へ運ぶ技術と資金をつなぐ力の競争となる。次の決算で追うべきは、受注額の更新に加え、営業収益力の改善と投資後の現金の動きである。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
航空・宇宙・軍事ビジネスのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
