

- 2026/11/02 06:50 掲載
トヨタ超えで日本騒然、「キオクシア」純利益2.2兆円だが…裏に潜む「3つのリスク」(2/2)


驚異の「業績V字回復」と異例の「テンバガー」
上場前年の2024年3月期は巨額の赤字でしたが、翌2025年3月期には営業利益4,517億円と黒字転換を果たします。そして、2026年3月期には売上収益が2兆3,376億円、営業利益が8,704億円にまで達し、驚異的なV字回復を遂げました。
さらに、2026年4~6月期には売上収益が約1兆7,671億円、営業利益が約1兆2,700億円に達し、わずか3カ月で前年度通期の営業利益を上回りました。AI向けデータセンター需要の拡大が、業績を押し上げています。
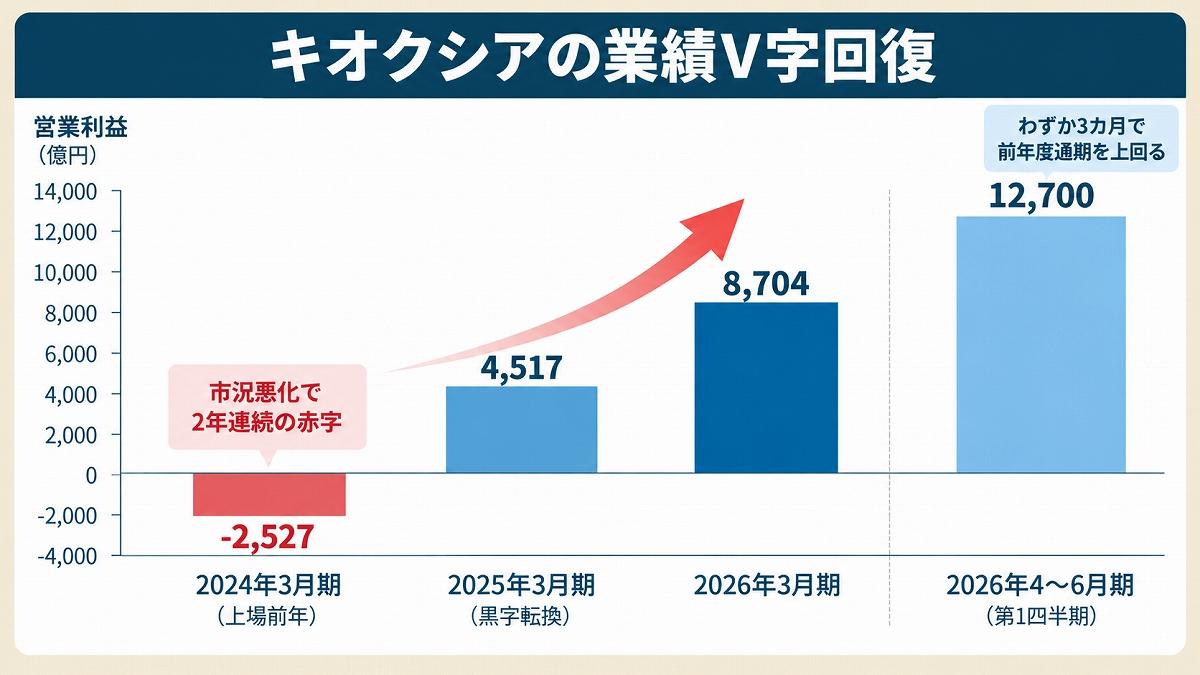
上場前年の2024年3月期の巨額赤字からV字回復を遂げ、2026年4~6月期にはわずかわずか3カ月で前年度通期の営業利益を上回った
10月30日に発表した2026年4~9月期決算では、売上収益が前年同期比436.8%増の約4兆2,472億円、営業利益が約25倍の約3兆2,647億円に達しました。わずか半年で前年度通期の売上収益さえも上回り、営業利益は前年度通期の約3.8倍。
この爆発的な成長を支えているのが、「AI需要」と販売単価の上昇です。4~9月期は、データセンター向けを中心とした需要拡大に加え、販売単価の上昇や出荷量の増加が増収増益に寄与しました。
AIの進化と普及に伴い、データセンターでは膨大なデータを学習・処理するためのAIサーバ需要が急増しています。これに伴い、大容量なデータ保存が可能なエンタープライズ(企業向け)SSDの需要が爆発的に増加しました。キオクシアの持つ大容量NANDフラッシュメモリが、このAI特需に見事にはまったのです。
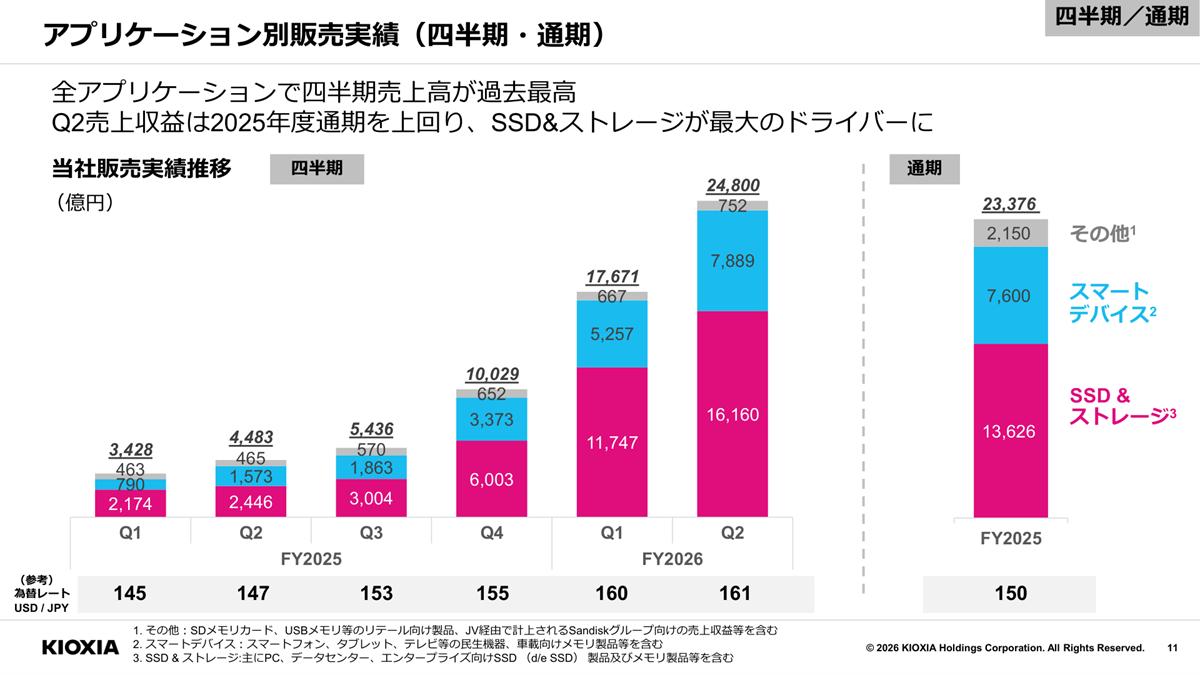
キオクシアの用途別売上推移。2026年7~9月期のSSD・ストレージ売上は約1兆6,160億円となり、全用途で四半期売上収益が過去最高を更新した
業績の急回復などを受け、キオクシアの株価は歴史的な上昇を見せました。2026年の1月5日の株価は1万1,350円(株式分割前)でスタートしましたが、その後驚異的なペースで上昇を続け、6月22日には11万2,700円という上場来高値をつけました。わずか半年足らずで株価が約10倍になるという、大型株としては極めて異例のテンバガー(10倍株)を達成したのです。
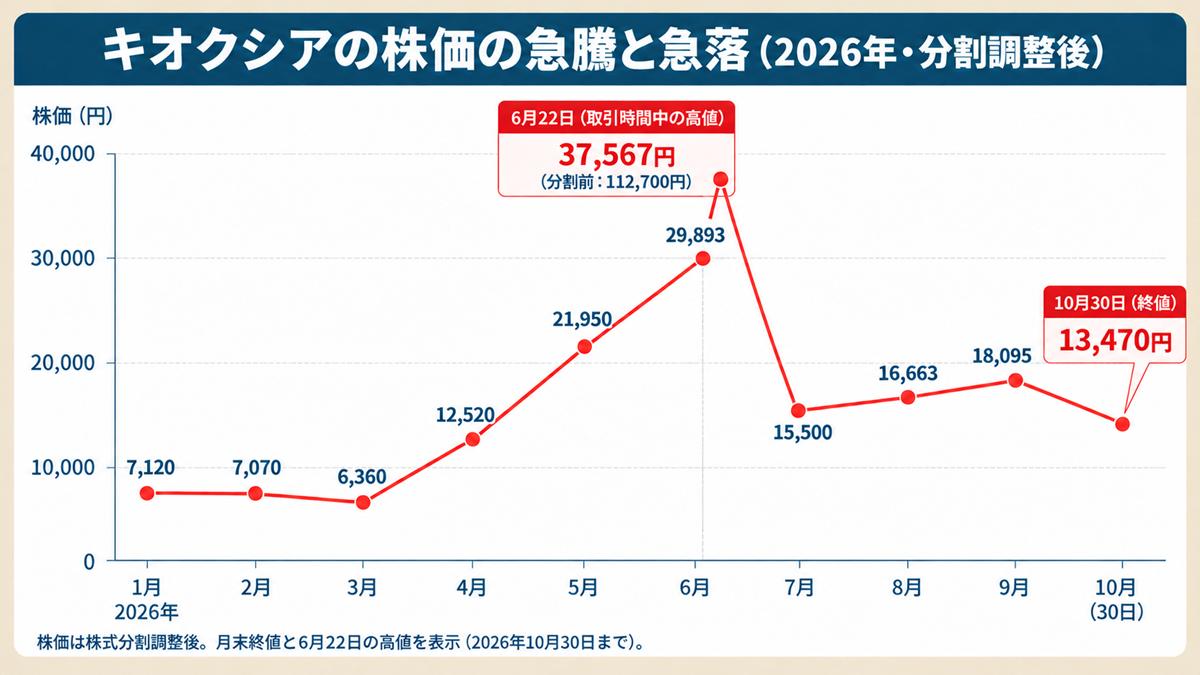
キオクシアの株価の推移。月末終値と6月22日の高値を株式分割調整後の価格で表示。1月5日の値は株式分割後の値で約3,783円、半年足らずでテンバガーを達成したものの、10月30日の終値は1万3,470円となった
そしてこの上場来高値により、時価総額は一時61兆円規模に到達。これに先立つ6月12日には、時価総額でトヨタ自動車を抜いて国内首位となりました。
しかし、急激な株価上昇の後には調整局面が訪れます。急激な上昇に対する利益確定売りや、メモリ需要の一巡を警戒する見方からその後株価は下落に転じました。7月17日には高値から半値水準の5万2,110円まで調整が入りました。
その後、個人投資家が投資しやすい環境を整えるため、会社側は2026年10月1日付で「1株につき3株」の株式分割を実施しました。10月30日時点の終値は、分割後の価格で1万3,470円(分割前の水準に換算すると4万410円)となり、時価総額は約22.2兆円となっています。
6月22日の上場来高値と比べると、10月30日の終値は約64%低い水準です。それでも、1月5日の株価を分割後に換算した約3,783円と比べれば約3.6倍となっており、年初からの上昇幅は依然として大きい状況です。
さらに、2026年4~6月期には売上収益が約1兆7,671億円、営業利益が約1兆2,700億円に達し、わずか3カ月で前年度通期の営業利益を上回りました。AI向けデータセンター需要の拡大が、業績を押し上げています。
(本文を基に編集部作成)
10月30日に発表した2026年4~9月期決算では、売上収益が前年同期比436.8%増の約4兆2,472億円、営業利益が約25倍の約3兆2,647億円に達しました。わずか半年で前年度通期の売上収益さえも上回り、営業利益は前年度通期の約3.8倍。
この爆発的な成長を支えているのが、「AI需要」と販売単価の上昇です。4~9月期は、データセンター向けを中心とした需要拡大に加え、販売単価の上昇や出荷量の増加が増収増益に寄与しました。
AIの進化と普及に伴い、データセンターでは膨大なデータを学習・処理するためのAIサーバ需要が急増しています。これに伴い、大容量なデータ保存が可能なエンタープライズ(企業向け)SSDの需要が爆発的に増加しました。キオクシアの持つ大容量NANDフラッシュメモリが、このAI特需に見事にはまったのです。
(出典:キオクシア決算説明資料)
業績の急回復などを受け、キオクシアの株価は歴史的な上昇を見せました。2026年の1月5日の株価は1万1,350円(株式分割前)でスタートしましたが、その後驚異的なペースで上昇を続け、6月22日には11万2,700円という上場来高値をつけました。わずか半年足らずで株価が約10倍になるという、大型株としては極めて異例のテンバガー(10倍株)を達成したのです。
(本文を基に編集部作成)
そしてこの上場来高値により、時価総額は一時61兆円規模に到達。これに先立つ6月12日には、時価総額でトヨタ自動車を抜いて国内首位となりました。
しかし、急激な株価上昇の後には調整局面が訪れます。急激な上昇に対する利益確定売りや、メモリ需要の一巡を警戒する見方からその後株価は下落に転じました。7月17日には高値から半値水準の5万2,110円まで調整が入りました。
その後、個人投資家が投資しやすい環境を整えるため、会社側は2026年10月1日付で「1株につき3株」の株式分割を実施しました。10月30日時点の終値は、分割後の価格で1万3,470円(分割前の水準に換算すると4万410円)となり、時価総額は約22.2兆円となっています。
6月22日の上場来高値と比べると、10月30日の終値は約64%低い水準です。それでも、1月5日の株価を分割後に換算した約3,783円と比べれば約3.6倍となっており、年初からの上昇幅は依然として大きい状況です。
“圧倒的”成長は続くのか? 裏に潜む「3つのリスク」
歴史的な株価上昇を経たキオクシアですが、今後の見通しには「圧倒的な成長機会」と「業界特有のリスク」が混在しています。
会社側の見通しとしては、2026年10~12月期の売上収益を2兆5,000億円、営業利益を2兆円と見込んでいます。いずれも7~9月期から約1%増で、高い収益水準を維持する一方、前四半期からの伸びは緩やかになる想定です。
スマートフォンやパソコン向けのメモリ需要に加え、AIの進化に伴うデータセンター向けストレージ需要は、一過性のブームではなく長期的なメガトレンドとして続く見通しです。キオクシアとサンディスクは、日本国内において、政府からの支援を前提に、2032年までに総額約5兆円(310億米ドル超)の投資を見込むことを8月に発表しています。
一方で、半導体産業、特にメモリに特有の好況と不況の波である「シリコンサイクル」には注意が必要です。AI需要の急増を受けてキオクシアを含む各社がこぞって増産投資を行っていますが、将来的に生産能力が需要を上回れば「供給過剰」による価格下落を招く恐れがあります。
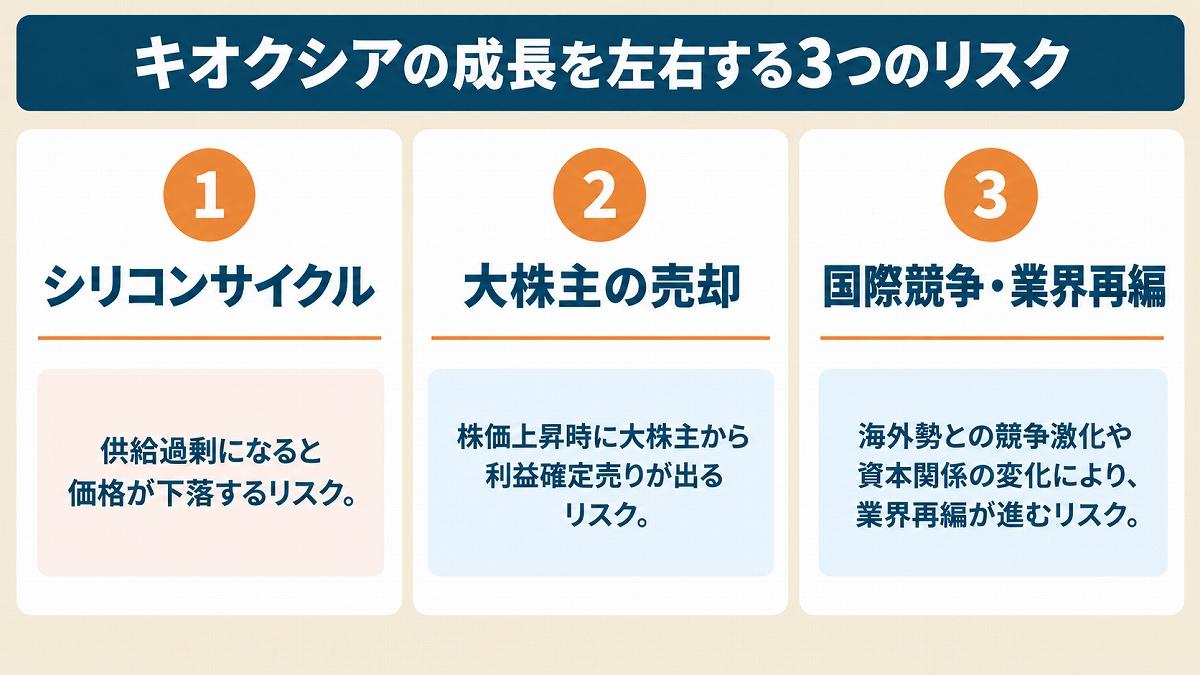
キオクシアに迫る成長を左右する3つのリスク
今回はシリコンサイクルではなく、スーパーサイクルであり過去事例には該当しないという意見もありますが、これまでに幾度となく経験したこの波を、独自の付加価値でどう乗りこなすかが問われます。
そしてキオクシアの主要株主の動向も注視すべきポイントです。2024年の上場以降、主要投資ファンドや東芝は保有株式の売却を進めてきました。特にベインキャピタルは2026年、キオクシアの保有株式をすべて売却したことが明らかになっています。
こうした大株主による売却は、株式の需給悪化への警戒を通じて、株価の上値を抑える要因となってきました。一方、ベインキャピタルの全株売却によって、同社による追加売却への懸念は解消されました。ただし、東芝などの大株主による今後の売却動向には、引き続き注意が必要です。
また、韓国のSKハイニックスも、ベインキャピタルによる売却に伴ってキオクシアへの投資持ち分を売却しました。ただし、キオクシアの約14%の持ち分を取得できる転換社債は引き続き保有しています。競合企業との資本関係が完全に解消されたわけではなく、今後の動向が注目されます。
東芝の経営危機による独立から、苦難の時代を乗り越えて2024年に上場を果たしたキオクシア。2026年にはAI特需の波に乗り、株価が半年で約10倍に急騰、時価総額トップに躍り出るなど、日本経済における大きな存在感を示しました。
市況の波という業界特有のリスクは常に存在しますが、「記憶」をつかさどるフラッシュメモリは、AIが進化しデータが爆発的に増え続ける現代において、絶対に欠かせないインフラです。日本発の高度な技術力を武器に、世界市場で存在感を発揮し続けるキオクシアのこれからの挑戦に、引き続き世界中から熱い期待が寄せられています。
会社側の見通しとしては、2026年10~12月期の売上収益を2兆5,000億円、営業利益を2兆円と見込んでいます。いずれも7~9月期から約1%増で、高い収益水準を維持する一方、前四半期からの伸びは緩やかになる想定です。
スマートフォンやパソコン向けのメモリ需要に加え、AIの進化に伴うデータセンター向けストレージ需要は、一過性のブームではなく長期的なメガトレンドとして続く見通しです。キオクシアとサンディスクは、日本国内において、政府からの支援を前提に、2032年までに総額約5兆円(310億米ドル超)の投資を見込むことを8月に発表しています。
一方で、半導体産業、特にメモリに特有の好況と不況の波である「シリコンサイクル」には注意が必要です。AI需要の急増を受けてキオクシアを含む各社がこぞって増産投資を行っていますが、将来的に生産能力が需要を上回れば「供給過剰」による価格下落を招く恐れがあります。
(本文を基に編集部作成)
今回はシリコンサイクルではなく、スーパーサイクルであり過去事例には該当しないという意見もありますが、これまでに幾度となく経験したこの波を、独自の付加価値でどう乗りこなすかが問われます。
そしてキオクシアの主要株主の動向も注視すべきポイントです。2024年の上場以降、主要投資ファンドや東芝は保有株式の売却を進めてきました。特にベインキャピタルは2026年、キオクシアの保有株式をすべて売却したことが明らかになっています。
こうした大株主による売却は、株式の需給悪化への警戒を通じて、株価の上値を抑える要因となってきました。一方、ベインキャピタルの全株売却によって、同社による追加売却への懸念は解消されました。ただし、東芝などの大株主による今後の売却動向には、引き続き注意が必要です。
また、韓国のSKハイニックスも、ベインキャピタルによる売却に伴ってキオクシアへの投資持ち分を売却しました。ただし、キオクシアの約14%の持ち分を取得できる転換社債は引き続き保有しています。競合企業との資本関係が完全に解消されたわけではなく、今後の動向が注目されます。
東芝の経営危機による独立から、苦難の時代を乗り越えて2024年に上場を果たしたキオクシア。2026年にはAI特需の波に乗り、株価が半年で約10倍に急騰、時価総額トップに躍り出るなど、日本経済における大きな存在感を示しました。
市況の波という業界特有のリスクは常に存在しますが、「記憶」をつかさどるフラッシュメモリは、AIが進化しデータが爆発的に増え続ける現代において、絶対に欠かせないインフラです。日本発の高度な技術力を武器に、世界市場で存在感を発揮し続けるキオクシアのこれからの挑戦に、引き続き世界中から熱い期待が寄せられています。
Googleで見つけやすく

共有する
-
0
-
1
-
0
-
0
-
0
半導体のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
