

- 2026/11/17 06:20 掲載
フアン氏辞任で激震…どうなるエヌビディア決算、好業績でも株価急落? 注目の4大焦点(2/2)


【焦点2】「Rubin売上2割」達成か、次世代AI半導体の実力は
2つ目の焦点は、次世代AI基盤「Vera Rubin」の立ち上がりだ。エヌビディアは8月の決算説明会で、今回のデータセンター売上高の約20%をVera Rubinが占めるとの見通しを示した。仮にデータセンター売上高が市場予想の1,018億ドルに達すれば、単純計算で約204億ドル(約3.3兆円)に相当する規模となる。もっとも、20%は会社側の見通しであって、達成した実績ではない。同社がそれまで主力としてきたのは「Blackwell」世代だ。前四半期の決算資料によると、システム出荷の過半をBlackwellが占めていた。一方、Vera Rubinは2026年8月に量産品の出荷を開始しており、今回の決算では新世代への切り替えが売上高にどの程度反映されたかを確かめたい。
需要を支える顧客の投資意欲はなお強い。グーグル親会社の米アルファベットは2026年の設備投資を1,950億~2,050億ドル(約31.2兆~32.8兆円)と予想。米アマゾンは約2,200億ドル(約35.2兆円)、米メタは1,350億~1,450億ドル(約21.6兆~23.2兆円)を見込む。アルファベットの設備投資、アマゾンの現金ベースの設備投資、メタのファイナンス・リース元本返済を含む設備投資では集計基準が異なるものの、AI基盤の増強に巨額の資金が向かっている。
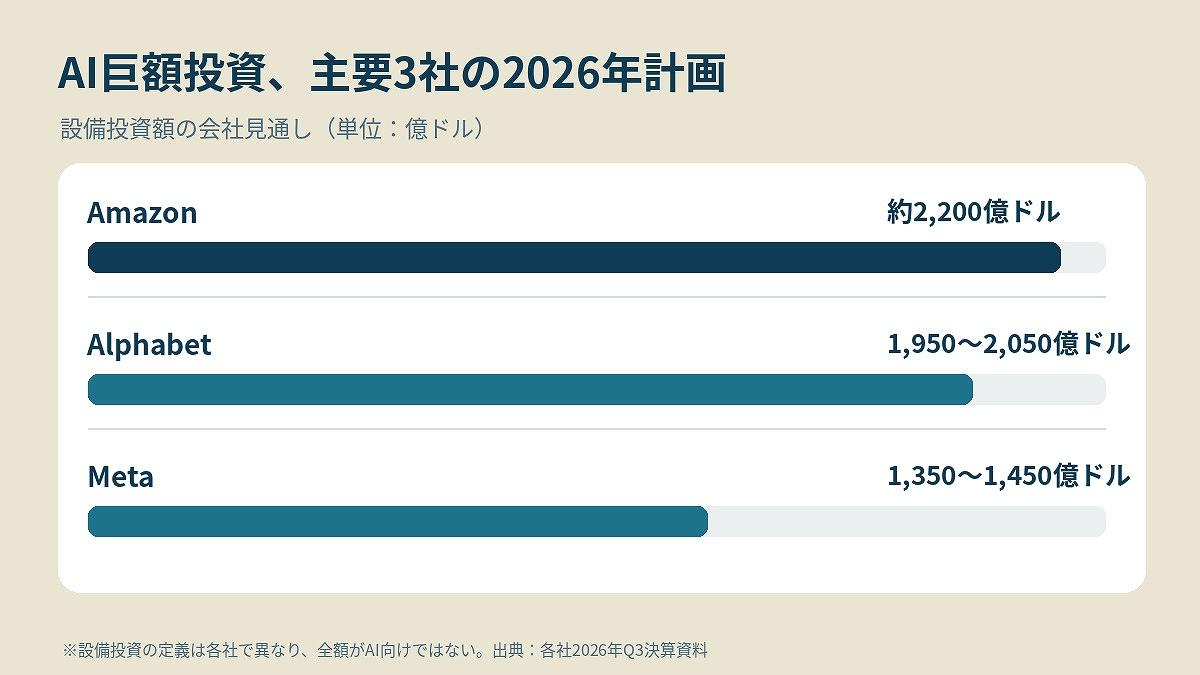
アマゾン、アルファベット、メタのAI投資額比較
ただし、設備投資の増加分がそのままエヌビディアの売上高になるわけではない。たとえばグーグルは自社開発のAI半導体「TPU」も販売・活用している。GPUを取り巻く競争が変化する中、Vera Rubinの出荷比率だけでなく、CPUやネットワーク機器を含むシステム全体の供給力が同社の強みを支えられるかが問われる。
ただし、設備投資の増加分がそのままエヌビディアの売上高になるわけではない。たとえばグーグルは自社開発のAI半導体「TPU」も販売・活用している。GPUを取り巻く競争が変化する中、Vera Rubinの出荷比率だけでなく、CPUやネットワーク機器を含むシステム全体の供給力が同社の強みを支えられるかが問われる。
【焦点3】粗利益率74%は守れるか? 中国規制も懸念材料に
3つ目の焦点は、収益性と中国規制の影響だ。まず注目したいのが、売上総利益率(粗利益率)である。エヌビディアの前四半期は75.0%だったが、今回の会社予想は74.0%で、上下0.5ポイントの幅を見込む。製品が売れても、製造や調達にかかる費用が増えれば利益の伸びは鈍る。とりわけAI半導体に欠かせない高帯域幅メモリー(HBM)などのコスト上昇は、収益性を左右する材料だ。同社は前回の決算説明会で、メモリー価格の上昇が従来の想定を上回っていると説明。加えて、AI半導体などの需要に供給が追いつかない状況は、少なくとも2028会計年度末まで続くとの見通しを示した。需要が強くても、部品の供給が追いつかなければ販売機会を逃しかねない。一方で高価な新世代システムを安定供給できれば、利益率の改善余地も生まれる。
焦点となるのは、需要の強さと供給の制約が価格交渉力につながるのか、それとも納期遅延や採算悪化を招くのかという点だ。単純な出荷増だけでは、収益構造の実態はつかめない。
中国市場も重要だ。同社は今回の売上高予想に、中国向けデータセンター用計算製品の売上高を織り込んでいない。米国の輸出規制が続く中、決算説明会では中国向け販売の扱いに変化があるか確認したい。これは「中国事業全体の売上がゼロ」という意味ではない点にも注意が必要だ。
【焦点4】フアン氏不在でも70%成長? AI相場占う最後の論点
そして4つ目の焦点は、フアン氏不在の新経営体制で、今後の高成長を維持できるかどうかだ。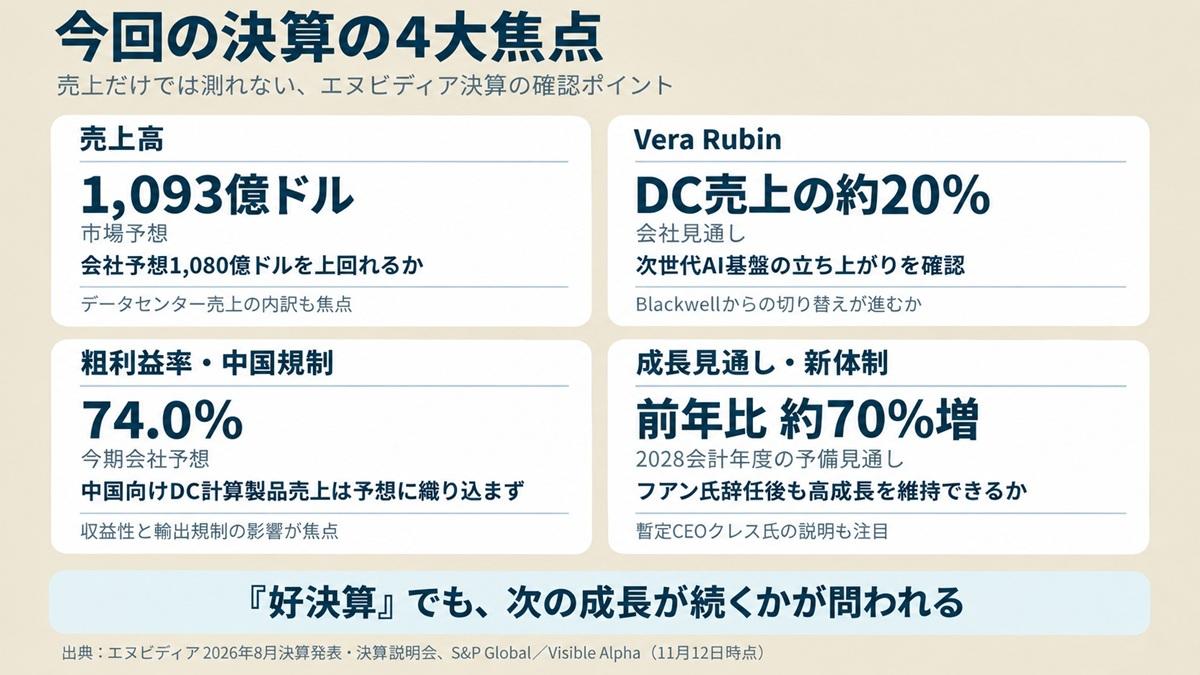
同社は2028会計年度(2027年2月~2028年1月ごろ)の売上高が、前年度比約70%増えるとの予備的な見通しを示している。今回、その前提となる需要や供給計画を維持できるかが問われる。
また、創業者フアン氏の辞任を受け、暫定CEOのコレット・クレス氏が今後の事業運営や成長戦略についてどのように説明するかも注目される。ただし、フアン氏の復帰の可能性について報じられており、今後の動向に注視が必要だ。新経営体制が顧客との関係や製品開発計画を維持できるかは、今後の成長を左右する重要な要素となる。
今回の決算で試されるのは、売上高が市場予想を超えたかどうかだけでは判定できない「AI投資の持続力」だ。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
半導体のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
