

- 2026/11/11 07:20 掲載
【決算比較】コマツ・日立建機ら「建機4社」、AI特需の裏で明暗分けた“3つの要因”



建設機械大手の最新決算が出そろった。北米ではデータセンター建設などを背景に建設機械需要が堅調に推移している。こうした市場環境の中、コマツ、日立建機、クボタ、竹内製作所の4社はそろって連結増収を確保した。ところが利益の伸びは大きく分かれる。コマツの営業利益は3.5%増にとどまり、クボタは4割増益でも通期予想を据え置いた。4社の決算を比較すると、AI特需の裏で業績の明暗を分けた「3つの要因」が見えてくる。
データセンター建設が追い風、建機4社がそろって増収
建設機械大手の最新決算が11月9日に出そろった。同日に決算を発表したクボタは、1~9月期の営業利益が3,026億円と前年同期比40.9%増えた。建設機械の売上高も5,345億円と21.6%伸びている。建機需要を支えているのが北米市場だ。コマツは決算説明資料で、北米の7~9月の需要が14%増えたと説明し、その背景として「データセンター投資によるレンタル向け需要増加」を挙げた。北米の2026年度の需要見通しも、0~5%増から5~10%増に引き上げている。AIの計算基盤を支えるデータセンターの建設ラッシュが、ショベルなどの一般建機の需要を押し上げている格好だ。
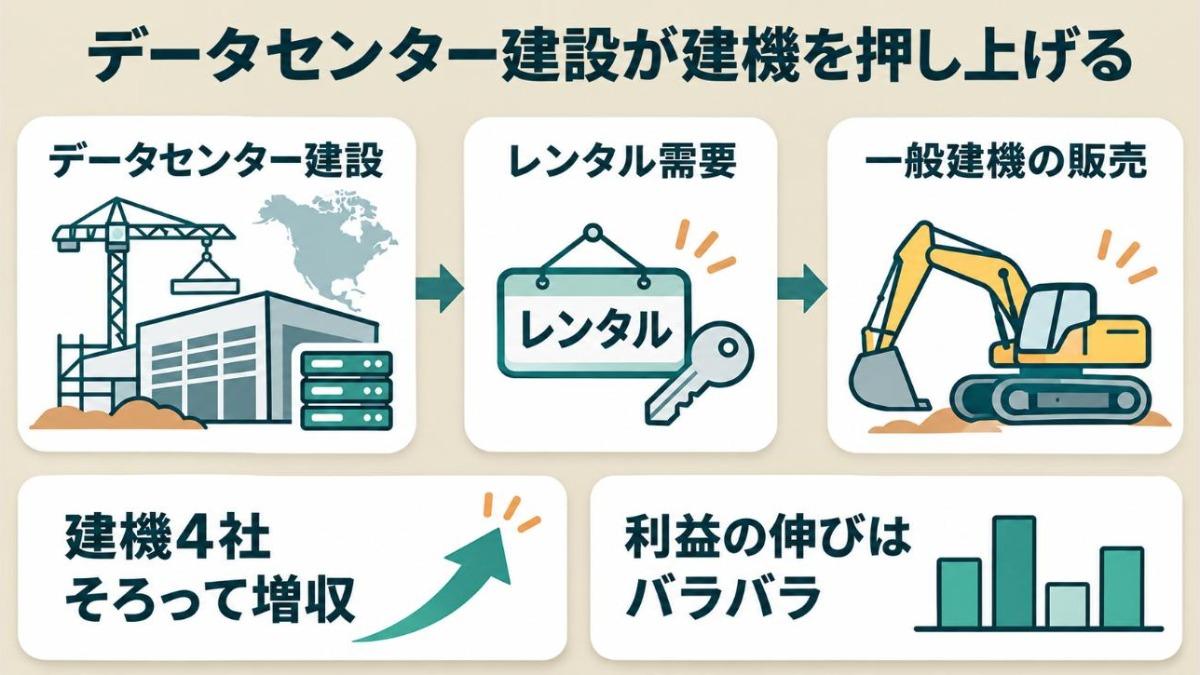
今回比較するコマツ、日立建機、クボタ、竹内製作所の4社は、そろって増収となった。コマツ、日立建機、竹内製作所の3社は通期予想も引き上げている。数字だけ見れば、建機業界はAI特需の「意外な勝ち組」に映る。
ところが、利益の伸び方は4社でまったく違う。売上高が14.1%増えたコマツは、営業利益が3.5%増にとどまった。一方、日立建機の調整後営業利益は25.0%増、クボタの営業利益は40.9%増と大きく伸びている。さらにクボタは、営業利益が4割増えたにもかかわらず、通期予想を据え置いた。
同じように追い風を受けながら、なぜここまで差がついたのか。勝敗を分けたのは、北米への依存度だけではない。中東や鉱山の動向、そして米国の関税をめぐる「ある要因」が、各社の利益を大きく左右していた。4社の決算を詳しく見ていこう。
【4社決算比較】コマツ・日立建機・クボタ・竹内の明暗
まずは4社の最新決算を並べてみる。ただし決算期が異なり、コマツと日立建機は4~9月期、クボタは1~9月期、竹内製作所は3~8月期の数字である。いずれも連結だ。対象期間がそろわないため単純な比較には注意が必要だが、各社の勢いの違いは十分に読み取れる。
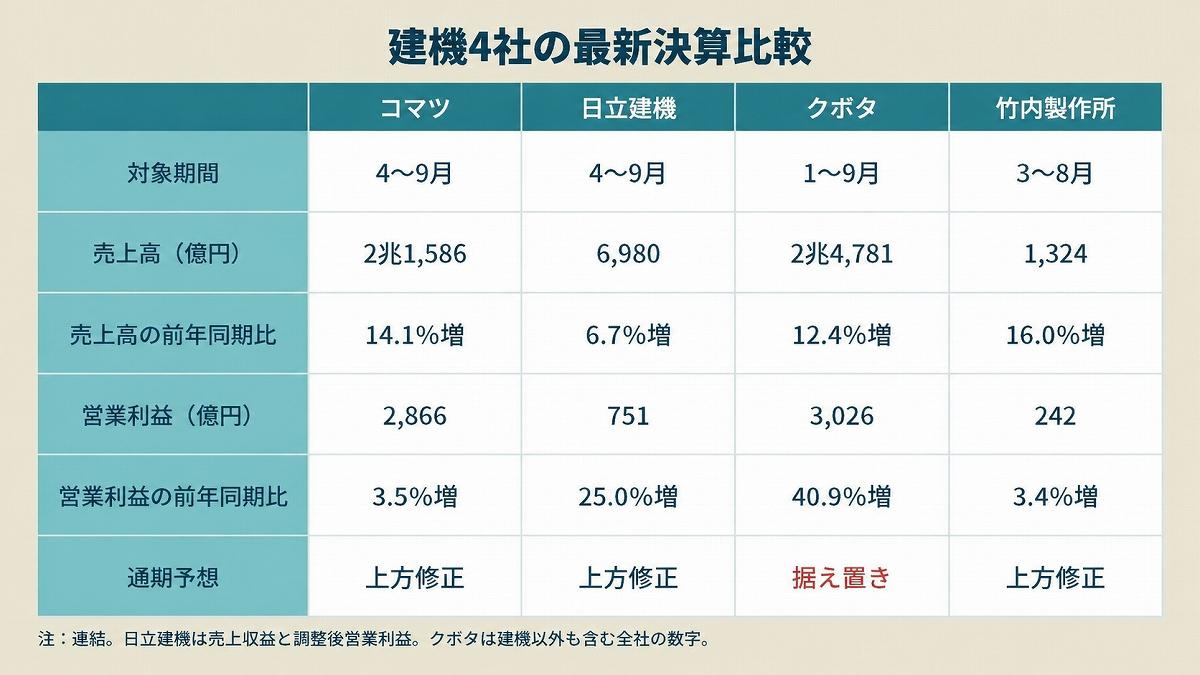
業界最大手は、コマツだ。売上高が2兆1,586億円(前年同期比14.1%増)、営業利益が2,866億円(同3.5%増)だった。地域別では北米が5,737億円と24.8%伸び、インフラやレンタル向けを中心に一般建機の販売が増えた。通期予想は売上高を4兆3,020億円から4兆4,500億円に、営業利益を5,550億円から5,850億円に引き上げている。
日立建機は、売上収益が6,980億円(同6.7%増)、本業の儲けを示す調整後営業利益が751億円(同25.0%増)となった。北米では公共投資やエネルギー関連工事が需要を下支えしたという。通期予想は売上収益を1兆4,700億円から1兆5,000億円に、調整後営業利益を1,500億円から1,550億円に上方修正した。一時的な損益を含む営業利益で見ると、上期は883億円と30.5%増えており、通期予想も1,500億円から1,580億円に引き上げている。
クボタは、売上高が2兆4,781億円(同12.4%増)、営業利益が3,026億円(同40.9%増)だった。建設機械の売上高5,345億円のうち、海外が5,087億円と22.8%伸びている。北米は住宅関連が弱含むものの、公共投資や民間の建設需要を背景に市場は堅調だと説明する。ただし通期予想は、売上高3兆2,800億円、営業利益4,000億円のまま変えていない。9カ月間で通期の営業利益予想の約76%(計算値)をすでに稼いだ計算になる。
竹内製作所は、売上高が1,324億円(同16.0%増)、営業利益が242億円(同3.4%増)だった。通期予想は売上高を2,610億円に、営業利益を445億円に引き上げた。
並べてみると、増収率はコマツの14.1%、竹内製作所の16.0%に対し、日立建機は6.7%にとどまった。ところが利益の伸びでは、日立建機とクボタが、コマツと竹内製作所を大きく上回っている。売上の伸びと利益の伸びが、きれいに逆転しているのだ。通期予想に対する営業利益の進捗率(計算値)も、コマツが約49%、日立建機が約48%(調整後営業利益)、竹内製作所が約54%と、上期の段階ではほぼ横並びである。この差はどこから生まれたのか。
建設・土木・建築のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
