

- 2026/10/23 06:50 掲載
三菱電機も「車」を手放した…? デンソー・アイシン・住友電工と比較、明暗の正体(2/2)


増収なのに減益…車載部品に忍び寄る「3つのリスク」
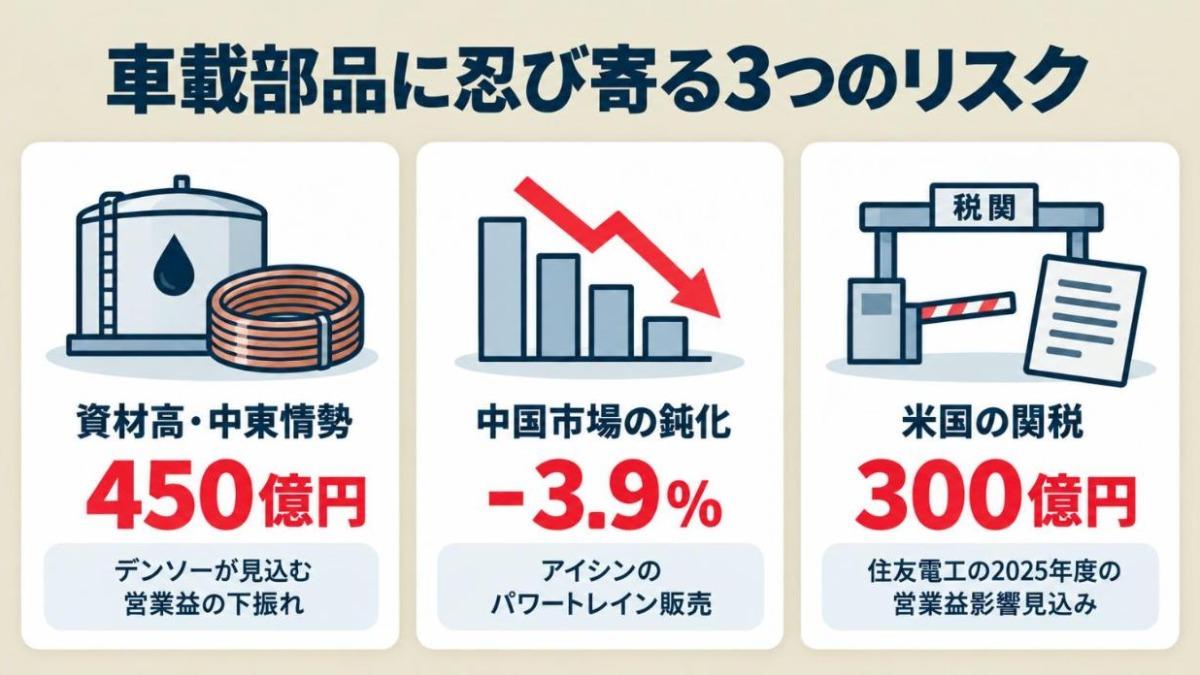
1つ目のリスクは、資材とエネルギーの価格である。日刊工業新聞によると、トヨタグループの主要部品7社が4月末に出した通期見通しでは、デンソーが不確実なリスクとして営業利益450億円の減少を見込み、アイシンも150億円を織り込んだ。豊田合成も、車両の生産台数の減少を含めて年間約50億円の下振れを想定する。銅やアルミニウム、ナフサ由来の樹脂といった部材の価格が中東情勢で跳ね上がれば、販売が伸びても利益は削られてしまう。三菱電機でさえ、素材や部品の調達コストの上昇が約110億円の減益要因になった。
車載部品に忍び寄る3つのリスク
2つ目は、中国市場の鈍化だ。アイシンは中国を中心にパワートレインユニットの販売が3.9%減り、福重友治執行幹部は「なかなか厳しい」と語ったという。ジェイテクトも、中国では現地企業のシェアが高いとして、拠点の適正化を検討する考えを示した。中国の自動車メーカーが部品の調達先を自国勢に切り替えれば、日本の部品メーカーが入り込む余地は狭まる。
3つ目は、米国の関税である。アイシンは北米で関税の影響を受け、売上が伸びても利益を押し下げられた。住友電工も、2025年7月の業績予想の修正で、2025年度に米国の追加関税による営業利益への影響を300億円と見込み、そのうち240億円をワイヤーハーネスが占めると説明していた。メキシコや東南アジアに生産拠点を持つ部品メーカーほど、通商政策の変化に業績が左右されやすい。
この3つは、どれも部品メーカーが自力では止められない外部要因という点で共通する。しかも、EVやソフトウェアで定義される車(SDV)に向けた研究開発の負担は、景気に関係なく積み上がっていく。三菱電機が鴻海との共同運営を選んだのも、単独で背負うには重すぎる負担を分け合う狙いがあったとみられる。
10月の決算で何を見るべき? 日本の部品勢「2つの勝機」
では、日本の部品メーカーに勝ち筋はないのか。決算と各社の動きからは、2つの勝機が見えてくる。
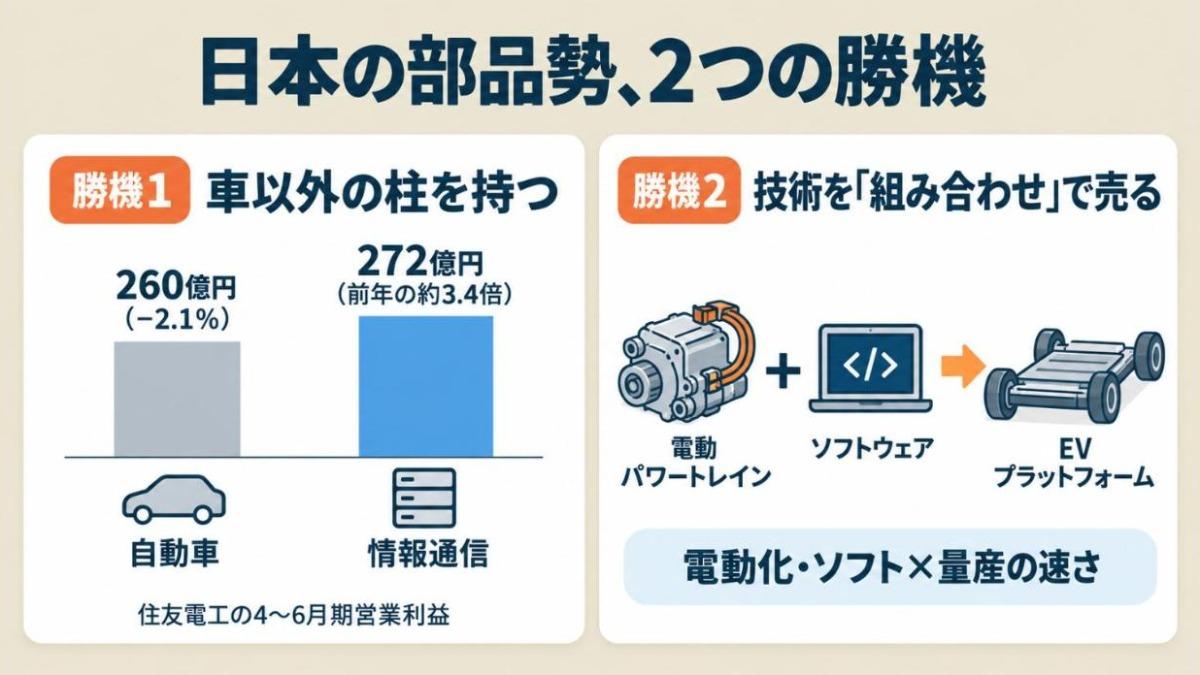
1つ目の勝機は、車以外の柱を持つことだ。住友電工のセグメント別の数字を見ると、自動車セグメントの売上高は8,028億円と19.7%伸びたものの、営業利益は260億円で2.1%減った。一方、情報通信セグメントは売上高865億円に対し営業利益が272億円と、前年同期の3.4倍に膨らんだ。データセンター向けの光ファイバ・ケーブルなどが大きく伸び、売上規模では自動車の1割強にすぎない事業が、自動車を上回る利益を稼いだことになる。三菱電機も、増益をけん引したのはFAシステムと防衛・宇宙だった。
日本の部品勢に残された2つの勝機
2つ目の勝機は、自社の技術を「組み合わせ」で外に売ることだ。三菱電機は今回の提携について、電動パワートレインやソフトウェア・制御の技術と、鴻海の市場展開のスピードと規模を組み合わせ、日本発の高品質なEV用プラットフォームを提供すると説明している。部品を1つずつ納めるのではなく、技術ごと新しい完成車メーカーに届ける形と言える。
専業の部品メーカーも手をこまねいているわけではない。アイシンの吉田守孝社長は「稼ぐ力」を高める方針を示し、販売体質の改善を前倒しで進める。通期で増益を見込むアイシンと、減益を見込むデンソーの差がどこで縮まるかは、今後の焦点の1つだ。
10月29日(デンソー、アイシン)と30日(住友電工、三菱電機)の4~9月期決算で見るべきは、売上の伸びではなく営業利益率の変化と、車以外の事業がどれだけ利益を支えているかだろう。鴻海という新しいプレーヤーが日本の自動車部品の世界に入り込む中、「車だけで稼ぐ」モデルを続けるのか、それとも別の柱を育てるのか。その選択が、次の明暗を分けそうだ。
1つ目の勝機は、車以外の柱を持つことだ。住友電工のセグメント別の数字を見ると、自動車セグメントの売上高は8,028億円と19.7%伸びたものの、営業利益は260億円で2.1%減った。一方、情報通信セグメントは売上高865億円に対し営業利益が272億円と、前年同期の3.4倍に膨らんだ。データセンター向けの光ファイバ・ケーブルなどが大きく伸び、売上規模では自動車の1割強にすぎない事業が、自動車を上回る利益を稼いだことになる。三菱電機も、増益をけん引したのはFAシステムと防衛・宇宙だった。
2つ目の勝機は、自社の技術を「組み合わせ」で外に売ることだ。三菱電機は今回の提携について、電動パワートレインやソフトウェア・制御の技術と、鴻海の市場展開のスピードと規模を組み合わせ、日本発の高品質なEV用プラットフォームを提供すると説明している。部品を1つずつ納めるのではなく、技術ごと新しい完成車メーカーに届ける形と言える。
専業の部品メーカーも手をこまねいているわけではない。アイシンの吉田守孝社長は「稼ぐ力」を高める方針を示し、販売体質の改善を前倒しで進める。通期で増益を見込むアイシンと、減益を見込むデンソーの差がどこで縮まるかは、今後の焦点の1つだ。
10月29日(デンソー、アイシン)と30日(住友電工、三菱電機)の4~9月期決算で見るべきは、売上の伸びではなく営業利益率の変化と、車以外の事業がどれだけ利益を支えているかだろう。鴻海という新しいプレーヤーが日本の自動車部品の世界に入り込む中、「車だけで稼ぐ」モデルを続けるのか、それとも別の柱を育てるのか。その選択が、次の明暗を分けそうだ。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
自動車・モビリティのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
自動車・モビリティの関連コンテンツ
あなたの投稿

PR
PR
PR
