

- 2026/11/07 06:20 掲載
【比較】トヨタは上方修正だが…デンソーら減益、部品5社の明暗分けた「決定的な差」(2/2)


ジェイテクトはなぜ増益? 利益を残した「打ち手」とは
では、利益の差は何から生まれたのか。ジェイテクトの決算には、販売拡大だけに頼らず利益を増やす取り組みが表れている。同社は、売価改善や生産性向上に加え、北米でのロスコスト削減、欧米の構造改革が増益に寄与したと説明する。米国関税や労務費上昇の負担がある中でも、改善効果を積み上げた形だ。地域別では欧州の売上収益が減る一方、事業利益は黒字に転じた。事業利益とは、売上収益から売上原価と販売費・一般管理費を差し引いた同社の管理指標である。営業利益とは異なるものの、事業規模の拡大と採算改善が必ずしも同じ方向に動かないことが分かる。
もう1つの焦点は、上昇したコストを顧客から回収できるかだ。アイシンの北米では、ハイブリッドトランスミッションの生産増や関税回収の進展などにより、営業利益が41.4%増の119億円となった。全社では減益でも、地域によって異なる動きがある。対照的に、中国の営業利益は63.4%減の74億円、欧州は20億円の営業赤字だった。
ジェイテクトも、米国関税やインフレに伴うコスト上昇分について、下期の回収に向けた活動を進めるとしている。ここから読み取れるのは、費用の発生と販売価格への反映には時間差があるという点だ。関税の影響を比べるには、負担額とともに回収の進み具合を追う必要がある。
ただし、すべての費用を価格交渉で吸収できるとは限らない。トヨタ紡織は、市況影響や諸経費の増加に加え、品質関連費用を減益要因に挙げた。外部から持ち込まれるコストへの対応と、品質・生産効率の改善。両面の進ちょくを見ることで、増収率だけでは捉えられない各社の課題が浮かび上がる。
次の決算はどうなる? 5社の「下期の課題」
もっとも、大幅な増益率を、そのまま将来の成長率と受け取ることはできない。豊田自動織機は、物流ソリューションの伸長や円安に加え、2026年3月期に計上したエンジン認証関連費用の影響減を増益要因に挙げた。2026年3月期の利益水準を押し下げた費用が減れば、増益率は大きくなる。同社の産業車両セグメントでは、フォークリフト販売台数は減少した一方、物流ソリューションが伸びた。問われるのは、2026年3月期費用の影響が薄れた後も成長事業で利益を増やせるかである。なお、同社は上場廃止後の合併を含む手続きが進行中として、通期連結業績予想を開示していない。他社と同じ方法で計画への進ちょくを比較することはできない。
残る4社の通期予想からも、回復の条件は異なると読み取れる。デンソーは営業利益5,000億円を据え置いた。上期の約1,701億円に対し、単純差額では下期に約3,299億円が必要となる。材料費などの負担を抑えながら、上期を上回る利益を確保できるかが焦点だ。
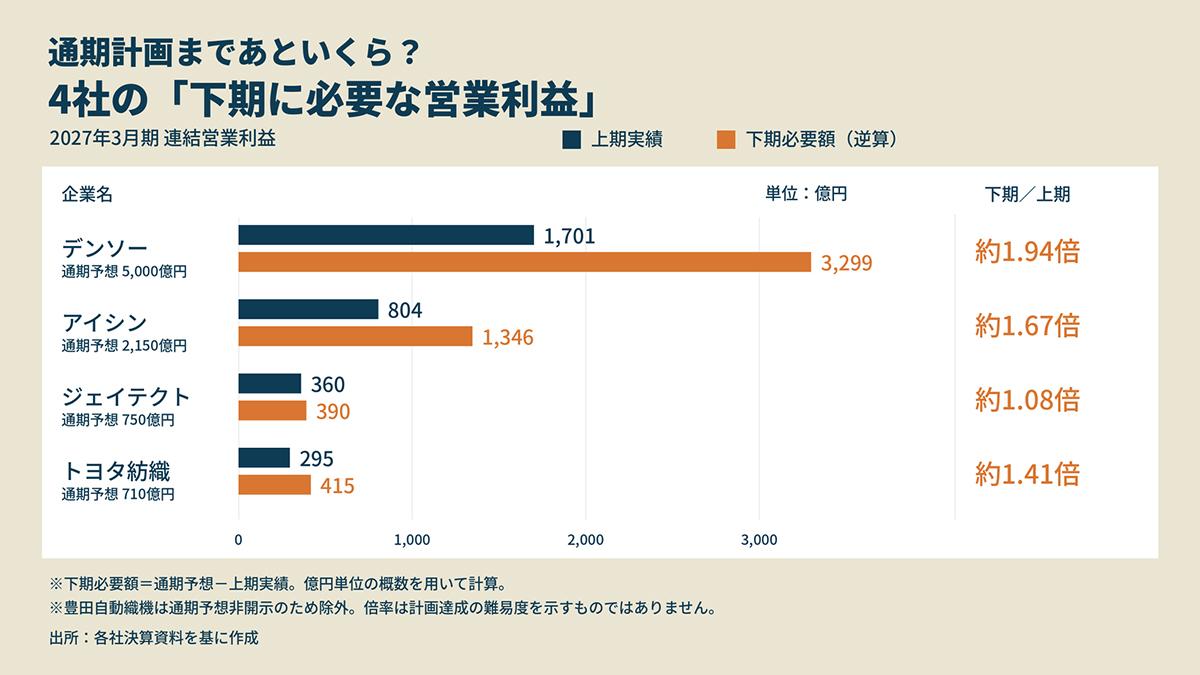
(本文を基に編集部作成)
アイシンは2,350億円から2,150億円へ下方修正。下期に必要な営業利益は、上期実績との差額で約1,346億円となる。電動ユニットの拡大に加え、中国・欧州の販売や採算をどこまで立て直せるかが重要となる。
ジェイテクトは通期事業利益を900億円から950億円へ上方修正した一方、営業利益は750億円を維持した。構造改革の効果と、その実行に伴う費用を併せて見る必要がある。トヨタ紡織は営業利益予想を760億円から710億円へ引き下げたが、なお前期比31.6%増を見込む。計画を引き下げても、前期からの回復を目指す位置にある。
次の決算では、数量・製品構成、コスト回収、改善効果の持続性を確かめたい。トヨタの強さを受注につなげるだけでなく、それを利益として残せるか。系列という共通項の内側で、5社それぞれの経営課題が問われている。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
自動車・モビリティのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
自動車・モビリティの関連コンテンツ
あなたの投稿

PR
PR
PR
