

- 2026/11/20 06:20 掲載
【自動車5社決算】トヨタ圧勝と思いきや…「利益率」1位はあの会社、明暗分けた3要因(2/2)


同じ逆風でもなぜ差が? 5社の利益を分けた「3つの要因」
5社の収益力に差が生じた背景には、大きく3つの要因がある。1つ目は、商品・事業構成の違いだ。トヨタはHVを中心とする幅広い商品展開で需要を取り込んだ。トヨタ・レクサスの上期の電動車販売台数は281万1000台に達し、販売全体の55.6%を占めた。その大半を占めるのが約245万台を販売したHVであり、各地域の需要に対応できる商品構成が強みとなっている。
一方、ホンダは二輪事業が収益を下支えした。インドやブラジルを中心に販売が伸び、上期の二輪販売台数は過去最高を記録した。四輪事業で課題を抱える中でも、異なる事業の収益が連結業績を支える構造となっている。
スズキは主力のインド市場で販売を伸ばした。インド国内の四輪卸販売台数は前年同期比35.4%増の110万台となり、SUVに加えて小型車やCNG車の販売も好調だった。こうした販売拡大を背景に、営業利益は台数増加で705億円、販売構成や価格改定などで699億円押し上げられた。単に販売台数を増やすだけでなく、どの車種を、どの市場で売るかが利益を左右している。
2つ目は、地域構成とコスト負担の違いだ。トヨタ、ホンダ、日産、マツダは北米が重要市場であり、米国の関税政策による影響を受ける。もっとも、その影響は一様ではなく、米国向けの輸出比率や現地生産体制、価格改定の進み具合によって、各社の負担は異なる。
たとえば、トヨタの北米事業の営業損益は、前年同期の678億円の赤字から1,661億円の黒字に転換した。関税負担の軽減や収益改善の取り組みが進む中、北米事業の立て直しが連結利益にも寄与した。
一方、スズキは米国で四輪車の販売事業を展開しておらず、米国向け完成車輸出に伴う関税負担を直接受けない。ただし、別のコスト負担に直面している。上期には原材料価格の変動が1,510億円の減益要因となり、販売増加や原価低減による増益効果を一部打ち消した。米国関税の影響が小さくても、原材料高による収益圧迫は避けられない。
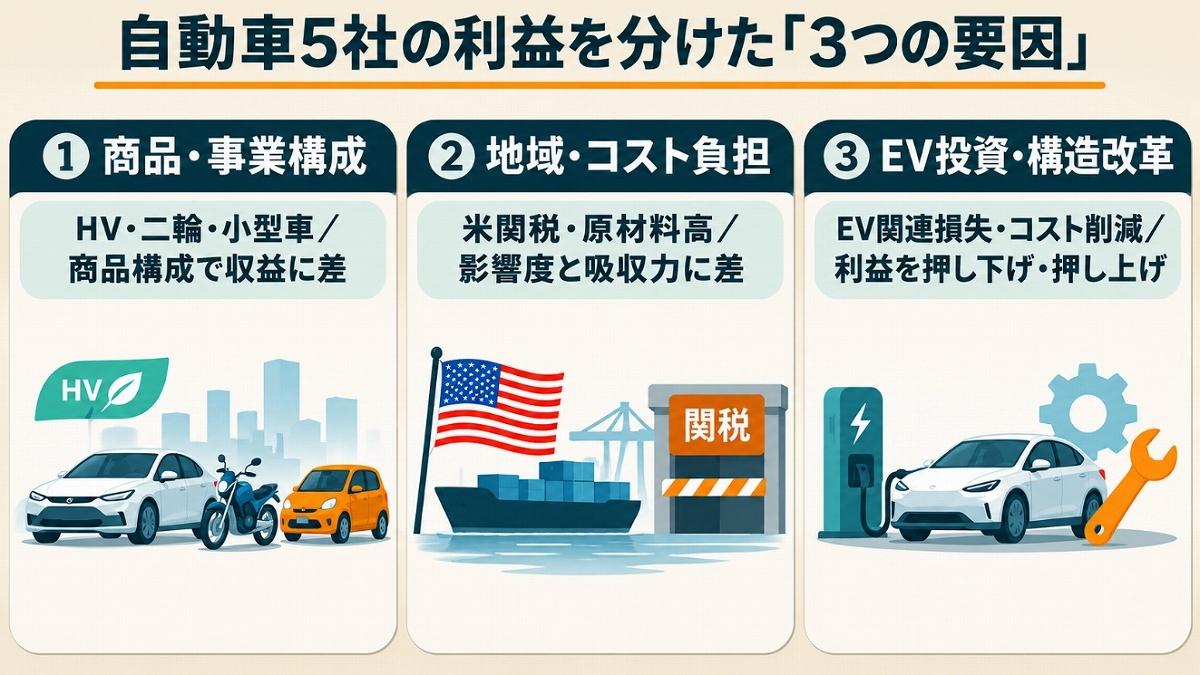
3つ目は、EV関連損失や構造改革の影響だ。ホンダはEV関連で4,848億円の損失を営業利益に計上した。これを除く会社定義の調整後営業利益は1兆1,336億円に達する。EV戦略の見直しが足元の利益に大きな影響を与えていることがわかる。ただし、調整後営業利益をそのまま継続的な収益力とみなすことはできない。
一方、日産は「Re:Nissan」によって上期に1,100億円のコスト削減を実現した。営業利益の前年同期比増減では、ものづくりコストの改善が1,273億円の増益要因となっている。関税関連でも前年同期比423億円の改善効果があり、利益回復には構造改革と外部環境の変化の双方が寄与したといえる。
このように、5社の収益力には販売拡大の成果だけでなく、事業構成や地域別のコスト負担、EV投資や構造改革の影響が複雑に表れている。
次回決算で勢力図は変わる? 勝敗を分ける条件
では、今後の競争力を左右する条件は何か。注目したいのは、①コスト上昇への対応力、②市場変化に合わせた商品戦略、③本業の収益基盤の強化の3つだ。
1つ目は、コスト上昇への対応力だ。米国関税の影響を受けるトヨタ、ホンダ、日産、マツダは、生産体制や価格戦略の見直しが重要になる。一方、スズキも原材料高が続けば、販売拡大による増益効果が相殺されかねない。各社とも、コスト負担を吸収しながら利益率を維持できるかが問われる。
2つ目は、市場変化に合わせた商品戦略だ。EVの普及ペースは地域によって異なり、需要に応じた商品展開が欠かせない。トヨタはHVの強みを生かせるか、ホンダはEV投資の見直しを収益改善につなげられるかが焦点となる。中国市場で競争が激化する日産や、新型車の販売拡大を進めるマツダ、インド市場で成長を続けるスズキも、商品戦略の柔軟性が試される。
3つ目は、本業の収益基盤の強化だ。日産は構造改革の効果を定着させ、自動車事業を黒字化できるかだ。ホンダは好調な二輪事業に依存せず、四輪事業の収益力を高められるか。マツダも販売拡大を安定した利益の確保につなげる必要がある。
次回決算では、連結営業利益率に加え、四輪・自動車事業や地域別の損益にも注目したい。トヨタとスズキは高い利益率を維持できるか、ホンダ、日産、マツダは収益力をさらに高められるかが焦点となる。
1つ目は、コスト上昇への対応力だ。米国関税の影響を受けるトヨタ、ホンダ、日産、マツダは、生産体制や価格戦略の見直しが重要になる。一方、スズキも原材料高が続けば、販売拡大による増益効果が相殺されかねない。各社とも、コスト負担を吸収しながら利益率を維持できるかが問われる。
2つ目は、市場変化に合わせた商品戦略だ。EVの普及ペースは地域によって異なり、需要に応じた商品展開が欠かせない。トヨタはHVの強みを生かせるか、ホンダはEV投資の見直しを収益改善につなげられるかが焦点となる。中国市場で競争が激化する日産や、新型車の販売拡大を進めるマツダ、インド市場で成長を続けるスズキも、商品戦略の柔軟性が試される。
3つ目は、本業の収益基盤の強化だ。日産は構造改革の効果を定着させ、自動車事業を黒字化できるかだ。ホンダは好調な二輪事業に依存せず、四輪事業の収益力を高められるか。マツダも販売拡大を安定した利益の確保につなげる必要がある。
次回決算では、連結営業利益率に加え、四輪・自動車事業や地域別の損益にも注目したい。トヨタとスズキは高い利益率を維持できるか、ホンダ、日産、マツダは収益力をさらに高められるかが焦点となる。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
自動車・モビリティのおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
自動車・モビリティの関連コンテンツ
あなたの投稿

PR
PR
PR
