

- 2026/11/10 06:20 掲載
日本人はまだ知らない…BYD・ファーウェイ現地取材で実感「クルマ競争の衝撃変化」(2/2)


【ファーウェイ】展示会で建物1棟“独占”の存在感
しかし、そのBYDですら、中国では追われる立場になっているということが、さらに興味深い。中国自動車産業の革命児の筆頭がファーウェイである。同社は基本的に自ら完成車メーカーになるのではなく、自動車メーカーに技術基盤を提供する。自動運転、ADAS、車載コンピューター、コックピット、通信、クラウド、さらに開発環境までを提供する。いわば、自動車産業の「頭脳」にあたる部分を提供するのだ。2026年4月に開催された北京モーターショーの会場では、BYDグループに属する5ブランドが一堂に会するパビリオンの巨大さに圧倒された。最上級の仰望(ヤンワン)から、売筋の王朝シリーズや海洋シリーズ、メルセデス・ベンツとの共同出資から発展したプレミアム・ブランドの騰勢(デンザ)、オフロードやスポーツカーなどのライフスタイルを打ち出す方程豹(ファンチェンバオ)という5ブランドが所狭しと並んでいる。
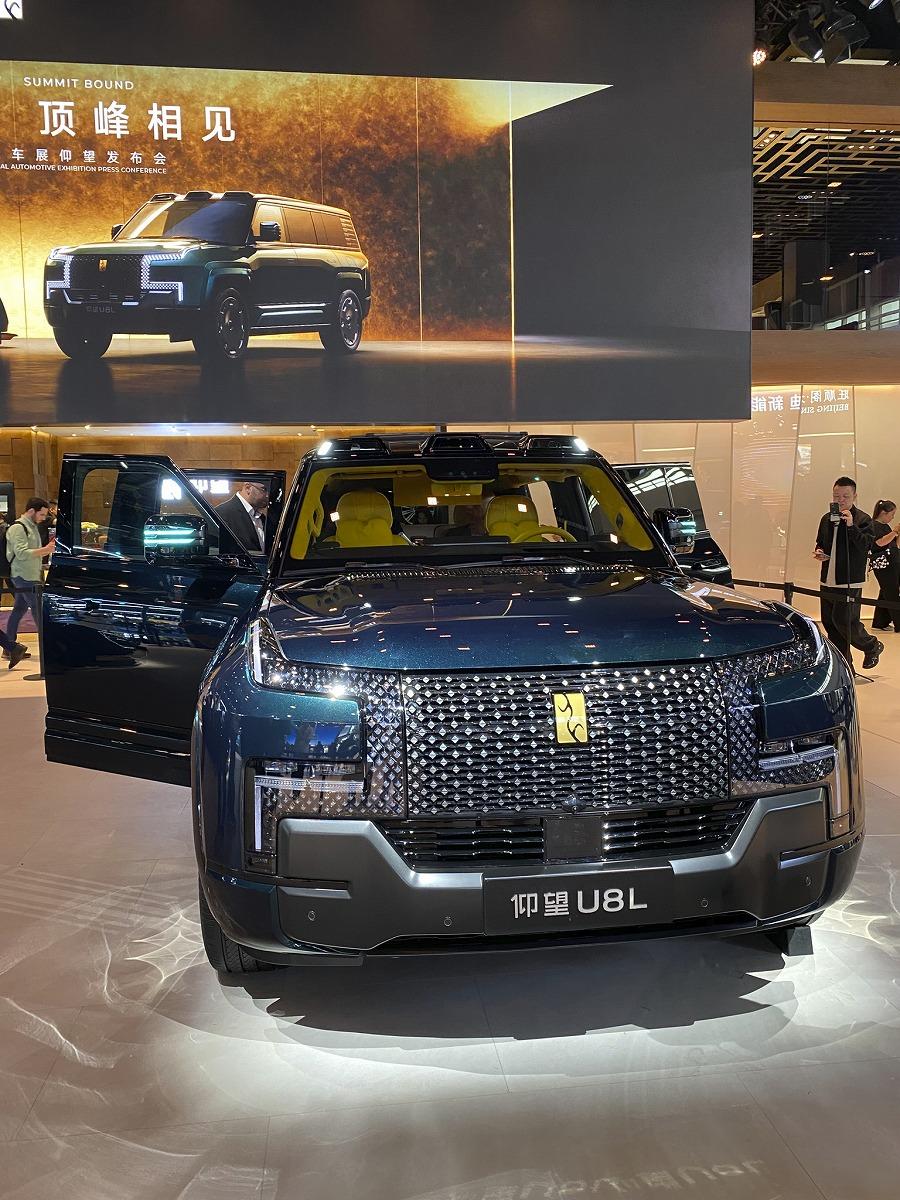
(筆者撮影)
さらに驚くことに、その隣の建物1棟が丸ごと、ファーウェイが自動車メーカー各社と協業する「界」シリーズが並ぶパビリオンなのである。「界」シリーズ(鴻蒙智行/HIMA=HarmonyOS Intelligent Mobility Alliance)とは、ファーウェイが中国の自動車メーカーと共同で展開するスマートEVブランドの総称である。ファーウェイ自ら完成車を製造するのではなく、OSや自動運転システム、モーターなどの部品・技術を提供して各社と協業するのが、「HIMA」である。
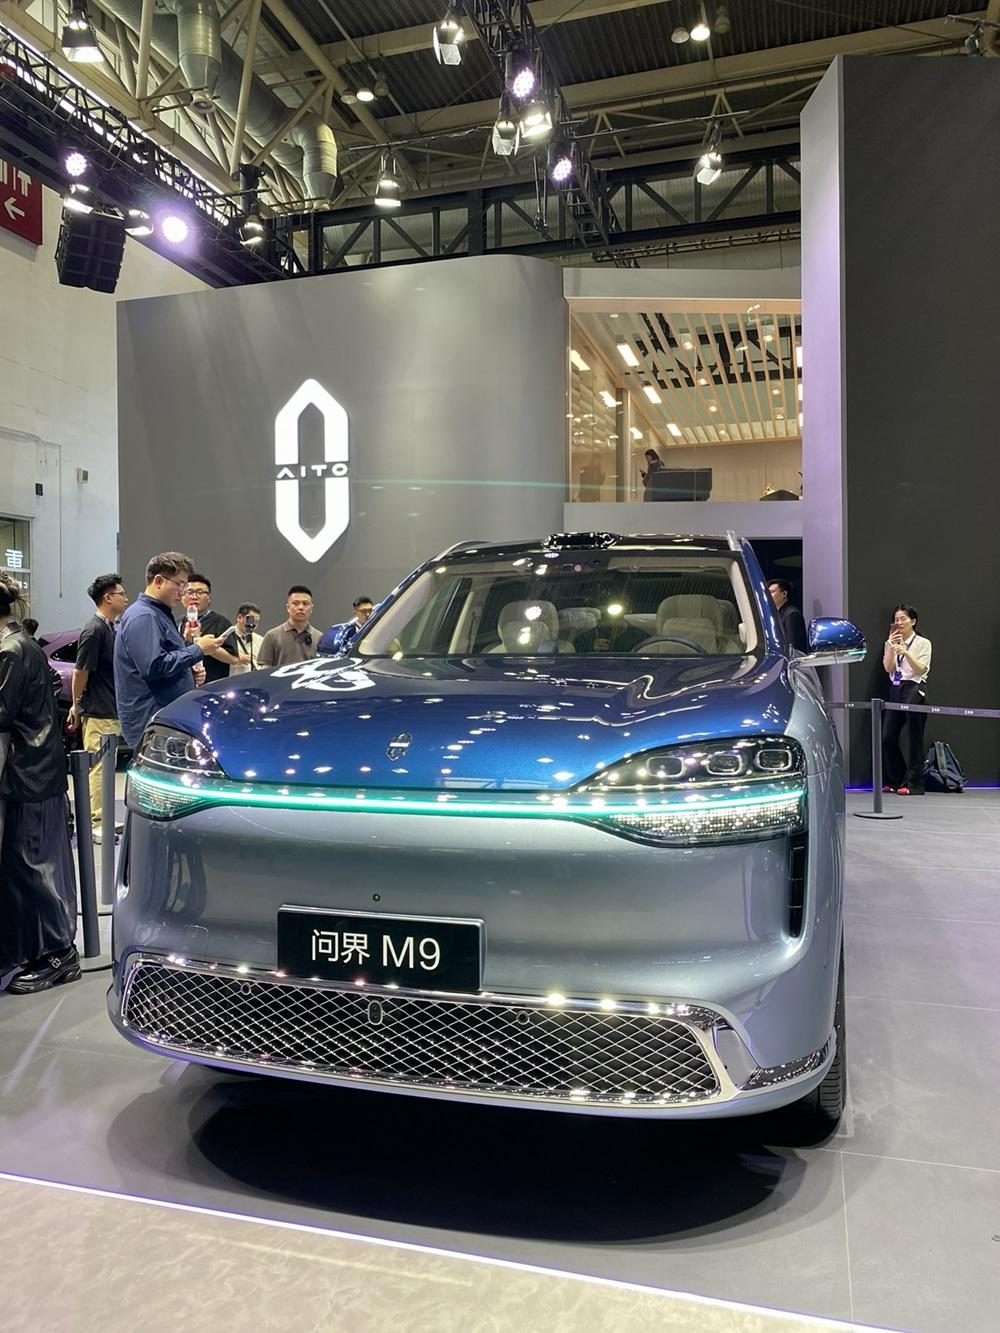
(筆者撮影)
実際に、ファーウェイ関連のクルマを見ると、「このクルマはどこのメーカーなのか」と考えてしまう。自動車メーカーのブランドとは別に、そのクルマの知能を支えるファーウェイという存在があるからだ。これは従来の自動車産業にはなかった構図である。
ファーウェイ自身も、自動車をICT技術の重要な応用領域と位置付けている。2026年前半のR&D投資は前年同期比25.2%増の1,213.8億元(約2兆8,574億円)。売上高の25.9%を研究開発に投じ、AI、半導体、スマートデバイスと並んでインテリジェント・オートモーティブに投資している。つまりファーウェイにとって、自動車は「新しい製品」ではない。通信、コンピューティング、AIという自社の技術を投入するための巨大なプラットフォームなのである。
日本車の強さは「SDV時代」に通用するのか?
BYDとファーウェイを並べると、中国自動車産業の特徴が見えてくる。BYDは、電池やモーターからクルマまでを垂直統合して、ハードウェアを極限まで効率化する。ファーウェイは、通信やAI、半導体などのICT技術をクルマに持ち込み、その「知能」を複数のメーカーに展開する。一見するとまったく違う会社だが、向かっている方向には共通点がある。クルマを、単なる移動手段から、ソフトウェアとデータによって継続的に進化するデバイスへ変えていることだ。
ここに、日本の自動車産業が考えるべきポイントがある。日本メーカーが弱い、と言いたいのではない。むしろ、これまでの日本メーカーの強さは、品質、信頼性、製造技術、サプライチェーンなど、世界でも極めて高い水準にある。問題は、その強さを生み出してきた産業構造そのものが、SDV時代にも最適なのかということだ。これからのクルマでは、半導体、OS、AI、通信、クラウド、データ、OTAが競争力を左右する。
そして、クルマを作っているのは、もはや「自動車メーカー」だけではない。通信会社も、半導体企業も、AI企業も、スマートフォン企業も、スタートアップも参入している。実際、2026年にはホンダと日産がSDV向けのECU(電子制御ユニット)やOS、ミドルウェア、車両制御ソフトウェアの共通化に乗り出した。日本勢もようやくソフトウェアを巡る競争を、企業単独ではなく共同で戦う段階に入っている。
では、日本は間に合うのか。その答えを決めつけるつもりはない。この連載では、海外の現場を歩き、企業を取材し、実際のクルマや技術に触れながら、その答えを探していきたい。
日本から見える「自動車産業」と、世界の現場で起きている「自動車産業」。その間にある距離を、少しずつ埋めていく。それが、筆者がこの連載で目指したい世界観である。
Googleで見つけやすく

共有する
-
0
-
3
-
0
-
0
-
0
EV(電気自動車)のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
EV(電気自動車)の関連コンテンツ
あなたの投稿

PR
PR
PR
