
- 2026/11/18 07:10 掲載
【徹底比較】第一三共・中外・武田・アステラス決算…がん新薬「爆伸び」でも明暗(2/2)


【強さの源泉】ロシュ提携の中外、開発に賭ける武田
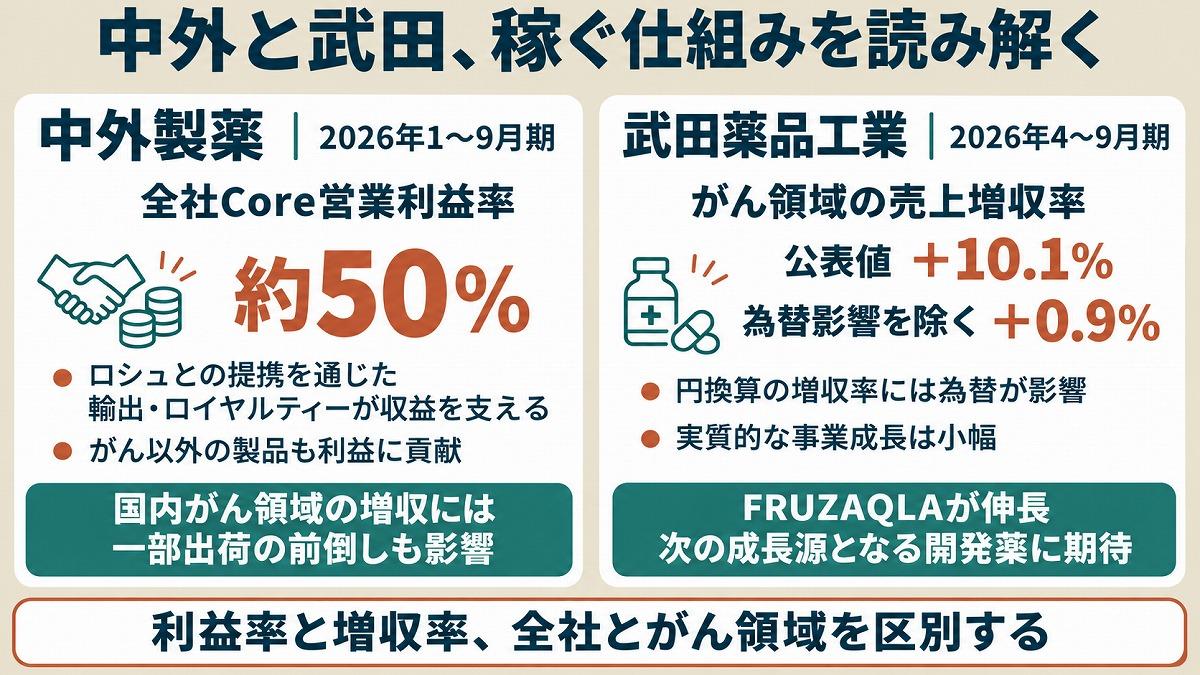
対照的な稼ぎ方を見せるのが、中外製薬と武田薬品工業だ。中外の2026年1~9月期はCore営業利益5,361億円、売上収益に対する比率が約50%に達した。ただし、これはがん領域単独の利益率ではなく、全社の経常的な収益力を示す指標である。中外の国内がん領域は7~9月期に875億円を売り上げ、前年同期比36.5%増。血液がん治療薬POLIVYは154億円で54%増、LUNSUMIOも112億円と拡大した。ただし、国内出荷の一部が新たな基幹業務システムへの移行準備で前倒しされており、増収率をそのまま患者需要の伸びと受け取るのは早計だ。
中外のもう1つの特徴は、スイスのロシュとの提携を通じた輸出やロイヤルティー(開発技術などの使用に対して受け取る対価)収入である。HEMLIBRAなど、がん領域以外の製品による収入も厚い。
一方、武田の四半期フィナンシャルレポートによると、4~9月期のがん領域売上収益は3,170億円で10.1%増だった。しかし、為替変動の影響を除くと伸びは0.9%にとどまる。大腸がん治療薬FRUZAQLAは334億円で22.4%増と健闘したものの、がん領域全体の実質成長は小さい。
全社営業利益は60.4%増だったが、無形資産の償却などを調整したコア営業利益は、為替影響を除くと0.7%増にとどまった。見かけの増益率と、実際の事業成長の差は大きい。
大型新薬にも寿命が…4社「次世代新薬」の勝負の行方は
では、次の5年で収益の主役を増やせるのはどこか。決算から見える判断材料は3つある。まず既存薬の適応拡大で販売対象を増やせるか。次に、特定の主力薬への依存を抑えられるか。そして、研究開発費をかけた新薬を承認・上市につなげられるかだ。
第一三共の研究開発パイプラインを見ると、ENHERTUの販売拡大に加え、DATROWAYや後続ADCを育成している。特定製品の成否に左右されない製品群をつくれるかが焦点となる。
アステラスもPADCEVの治療対象拡大とVYLOYの普及を進める一方、XTANDIに代わる収益源をどこまで厚くできるかが問われる。開発パイプラインには胃がんなどを対象とするASP2138も並ぶが、まだ上市前である。
中外はPOLIVYやLUNSUMIOの成長に加え、LUNSUMIOの適応拡大を狙う第3相試験で主要評価項目を達成したと公表した。製品の用途を広げて次の成長につなげる戦略だ。
そして武田にも巻き返しの材料がある。開発中のADC「TAK-921」は、既治療のCLDN18.2陽性進行胃がん患者を対象とした第3相試験で、全生存期間の中央値が10.2カ月となり、比較対象の6.9カ月を上回った。
武田のがん領域責任者、フォン・カン・モロー氏もこの試験結果を「重要な前進」と位置付けている。同社は2027年度の日本での承認申請を見据える。
足元の売上拡大では第一三共とアステラスが先行する一方、中外には幅広い収益源、武田には開発薬による成長余地がある。
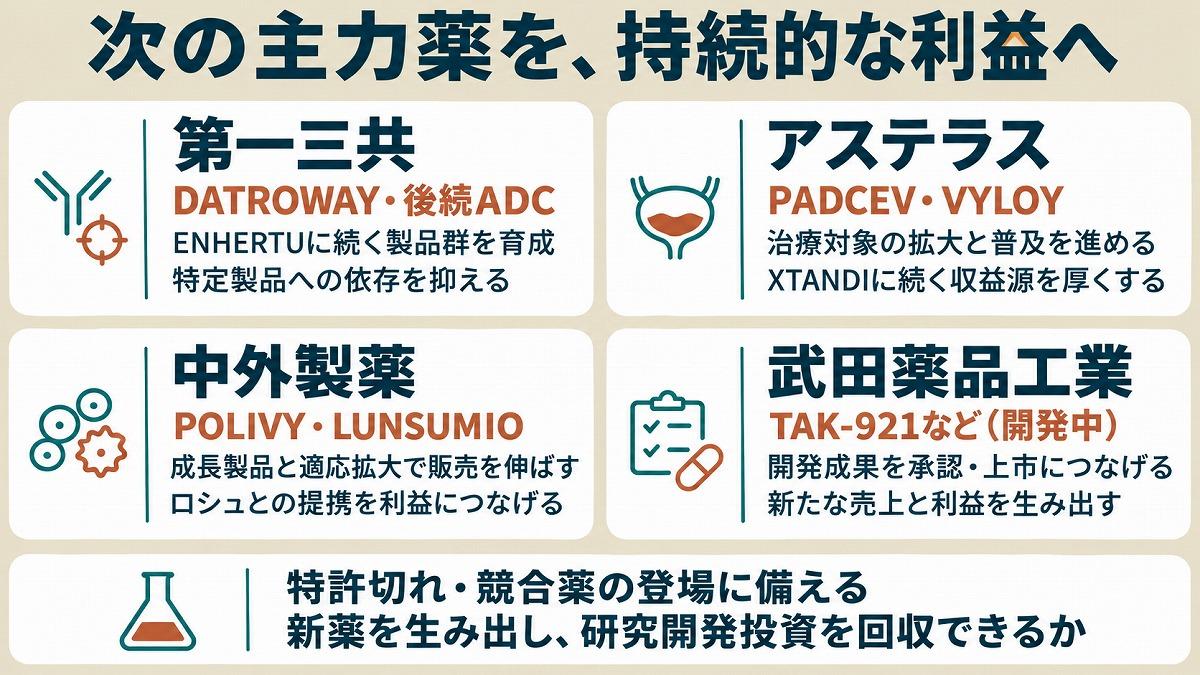
第一三共はENHERTUに続くDATROWAY、アステラスはXTANDIに続くPADCEVやVYLOYを、どこまで次の収益の柱に育てられるか。中外はロシュとの提携や複数の成長製品をどう利益に結びつけるか、武田はTAK-921などの開発成果を実際の売上につなげられるかが問われる。
つまり、足元の増収率だけで4社の優劣を判断するのは早計だ。大型新薬が誕生しても、特許切れや競合薬の登場によって収益はいずれ変化する。さらに、開発に成功しても、投じた研究開発費を回収できるとは限らない。
4社の今後の明暗を分けるのは、現在の主力薬がどれだけ売れているかではなく、次の主力薬を生み出し、それを持続的な利益に変えられるかどうかだ。
つまり、足元の増収率だけで4社の優劣を判断するのは早計だ。大型新薬が誕生しても、特許切れや競合薬の登場によって収益はいずれ変化する。さらに、開発に成功しても、投じた研究開発費を回収できるとは限らない。
4社の今後の明暗を分けるのは、現在の主力薬がどれだけ売れているかではなく、次の主力薬を生み出し、それを持続的な利益に変えられるかどうかだ。
Googleで見つけやすく

共有する
-
0
-
0
-
0
-
0
-
0
医療業界のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
