
- 会員限定
- 2026/10/10 07:10 掲載
国内セブン減益vsユニクロ最高益……大手小売で明暗分かれた稼ぎ方の本質的な違いとは



10月8日に出た小売り大手2社の決算では、セブン&アイ全体が増益となるものの、国内コンビニが利益を減らし、ユニクロを手がけるファーストリテイリングは国内外で最高の業績を記録した。この差をフランチャイズとSPA(製造小売)の優劣だけで片付けてよいのか。小売業界に今何が起きているのか、客数、システム費用、海外の利益率と合わせてみていこう。
(Photo/Marcin Golba/NurPhoto/Shutterstock)
ユニクロは過去最高、セブンは減益の衝撃
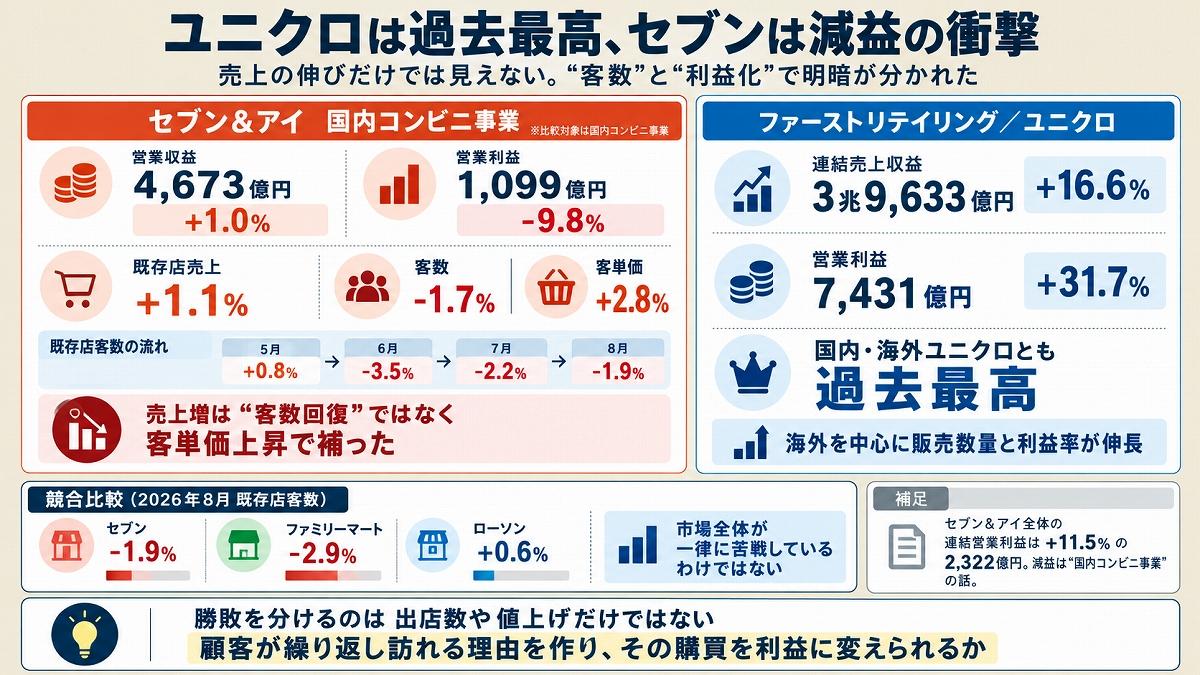
2026年10月8日、セブン&アイ・ホールディングスが発表した2027年2月期中間決算で、国内コンビニエンスストア事業は増収減益となった。2026年3~8月の営業収益は前年同期比1.0%増の4,673億円だったが、営業利益は9.8%減の1,099億円。売上が伸びても利益は減るという厳しい結果だった。一方、同日決算を発表したユニクロ運営会社のファーストリテイリングは好調だった。2026年8月期の連結売上収益は前期比16.6%増の3兆9,633億円、営業利益は31.7%増の7,431億円。国内・海外ユニクロともに過去最高の業績を記録した。
ただし、比較には注意が必要だ。セブン&アイ全体の連結営業利益は11.5%増の2,322億円と増益だった。減益は国内コンビニ事業に限った話であり、両社の決算対象期間や事業範囲も異なる。それでも国内コンビニが伸び悩む一方、ユニクロが国内外で好調だったという対照は鮮明だ。
国内セブンの問題は、利益の減少だけではない。セブン-イレブン・ジャパンの上期既存店売上は1.1%増えたが、客数は1.7%減少した。客単価の2.8%上昇で売上を補った構図だ。月次営業情報によると、既存店客数は5月に0.8%増となった後、6月は3.5%減、7月は2.2%減、8月も1.9%減と低迷が続いた。
競合と比べても興味深い。2026年8月の既存店客数はファミリーマートも2.9%減だった一方、ローソン事業は0.6%増だった。集計対象は異なり、顧客の流出先まで特定できないが、コンビニ市場全体が一律に客数を減らしているわけではない。セブンの苦戦を物価高だけで説明するのは難しい。
客数が減っても客単価が上がれば、売上を維持できる。しかし、それだけで利益まで増えるとは限らない。なぜ国内セブンは利益を減らしたのか。決算資料を詳しく見ると、客足とは別の問題が浮かび上がる。
(出典:両社の決算短信・決算説明資料)
なぜセブンは「売れても儲からない」のか
国内セブンの減益を理解するうえで、まず注目すべきは費用の増加だ。セブン-イレブン・ジャパン単体の営業利益は前年同期比9.3%減の1,102億円だった。国内コンビニ事業セグメントの1,099億円とは集計対象が異なるが、同社単体の増減分析を見ると、減益の理由がより具体的に分かる。収入等の増加は営業利益を59億円押し上げた。一方、荒利率の影響は1.3億円のマイナス、販売管理費の増加は170億円のマイナスだった。商品荒利率は31.8%で前年並み。店舗の売上総利益を増やす力が大きく改善しないなか、本部の費用増が利益を圧迫した。
とりわけ目立つのがシステム関連費用だ。会社の説明ではシステム費用が87億円、広告宣伝費が18億円増えた。次世代システムの運用などに伴う費用が重荷となった。システム関連の影響は減価償却費やその他経費にも含まれるため、重複計上しない注意が必要だ。会社は費用の増加影響が第4四半期に一巡するとの見通しを示しているが、運用費そのものがなくなるわけではない。
もう一つ重要なのが、フランチャイズの収益構造だ。8月末の21,748店のうち加盟店は21,551店で、約99.1%を占める。本部の主な収入となるチャージは、店舗の売上高そのものではなく、売上から商品原価を差し引いた売上総利益に契約所定の率を掛けて算出する。店舗売上の増加が本部の営業利益増加に直結するわけではない。
さらに、本部も店舗運営に関わる費用を負担している。土地・建物を用意するCタイプでは賃借料を負担し、水道光熱費や廃棄商品の費用も契約に応じて分担する。2026年6月に発表した新契約では、その負担割合も見直した。
つまり、セブンの減益を客数減少だけで説明することはできない。店舗の荒利改善が限定的だったところに、本部のシステム投資・運用費増加が重なったのである。では対照的に、ユニクロは増収をどのように利益の拡大につなげたのか。
【次ページ】対照的にユニクロが「稼ぎ続ける」理由
流通・小売業界のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
あなたの投稿

PR
PR
PR
