- 2026/09/18 06:10 掲載
オリンパスはなぜ10年以上も損失を隠せた? 約960億円を“飛ばし”た驚きのカラクリ
連載:失敗企業から学ぶ財務諸表の基礎知識


1999年9月末、オリンパスの未計上の含み損は約960億円に達していました。この隠蔽の発覚には、10年以上かかりました。事態が動いたのは2011年。疑念を口にした社長の解任がきっかけに問題が表面化し、株価は1か月で1/5以下に急落。名門は上場廃止の瀬戸際に立たされました。なぜ巨額の損失が、これほど長く見えなかったのでしょうか。鍵を握るのは、「含み損」と「のれん」。本稿では、オリンパス事件の手口をたどりながら、貸借対照表に並ぶ「資産」の金額をうのみにせず、その根拠を読み解く視点を学びます。
2011年、公認会計士試験に合格後、清和監査法人、新日本有限責任監査法人、有限責任監査法人トーマツにて監査業務やIFRSアドバイザリー業務などに従事。その後、リクルートホールディングスにてIFRS連結決算、開示業務などを担当。2021年7月に独立開業。現在は、大手公認会計士試験予備校のCPA会計学院が運営するCPAラーニングの実務家講師を務める。著書に『経理になった君たちへ』『伝わる経理のコミュニケーション術』(税務研究会出版局)『会計が面白いほどわかるミステリ 決算書に隠された7つの罪』(KADOKAWA)など。また「公認会計士YouTuberくろいちゃんねる」を運営。
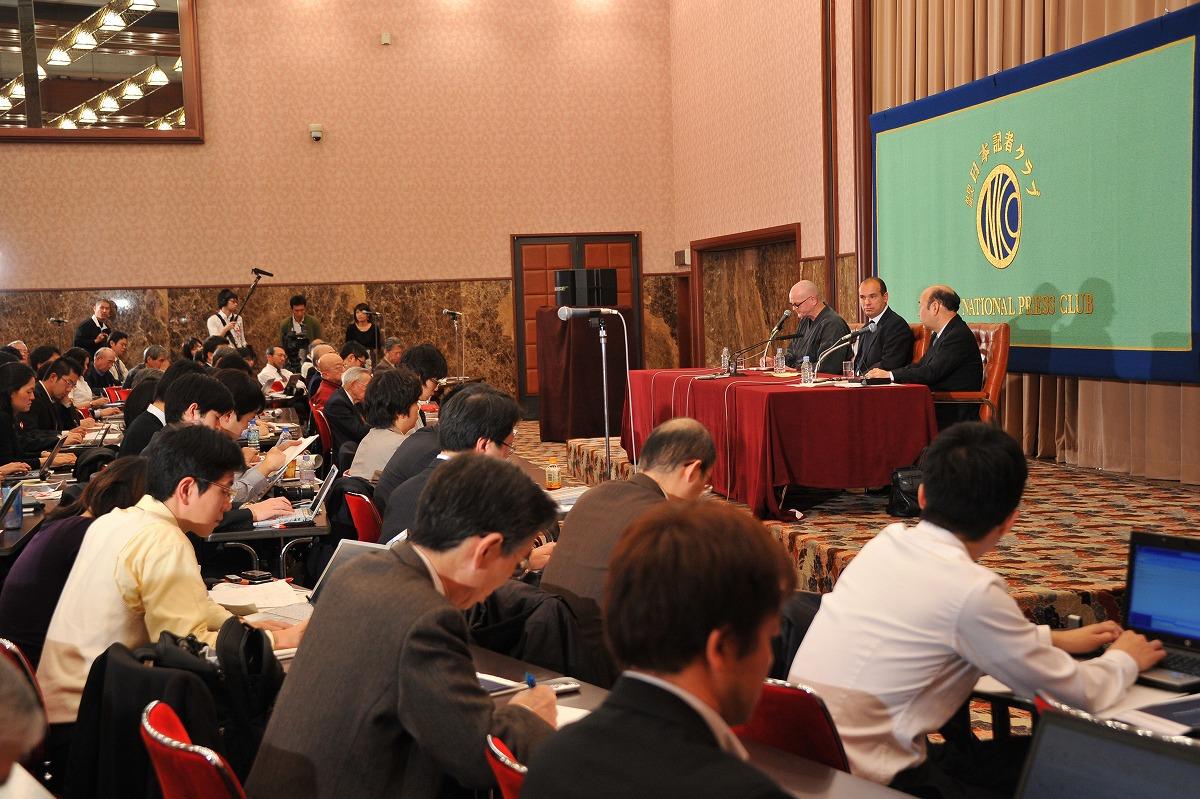
(写真:Natsuki Sakai/アフロ)
社長解任から始まった危機…株価は1カ月で1/5以下に
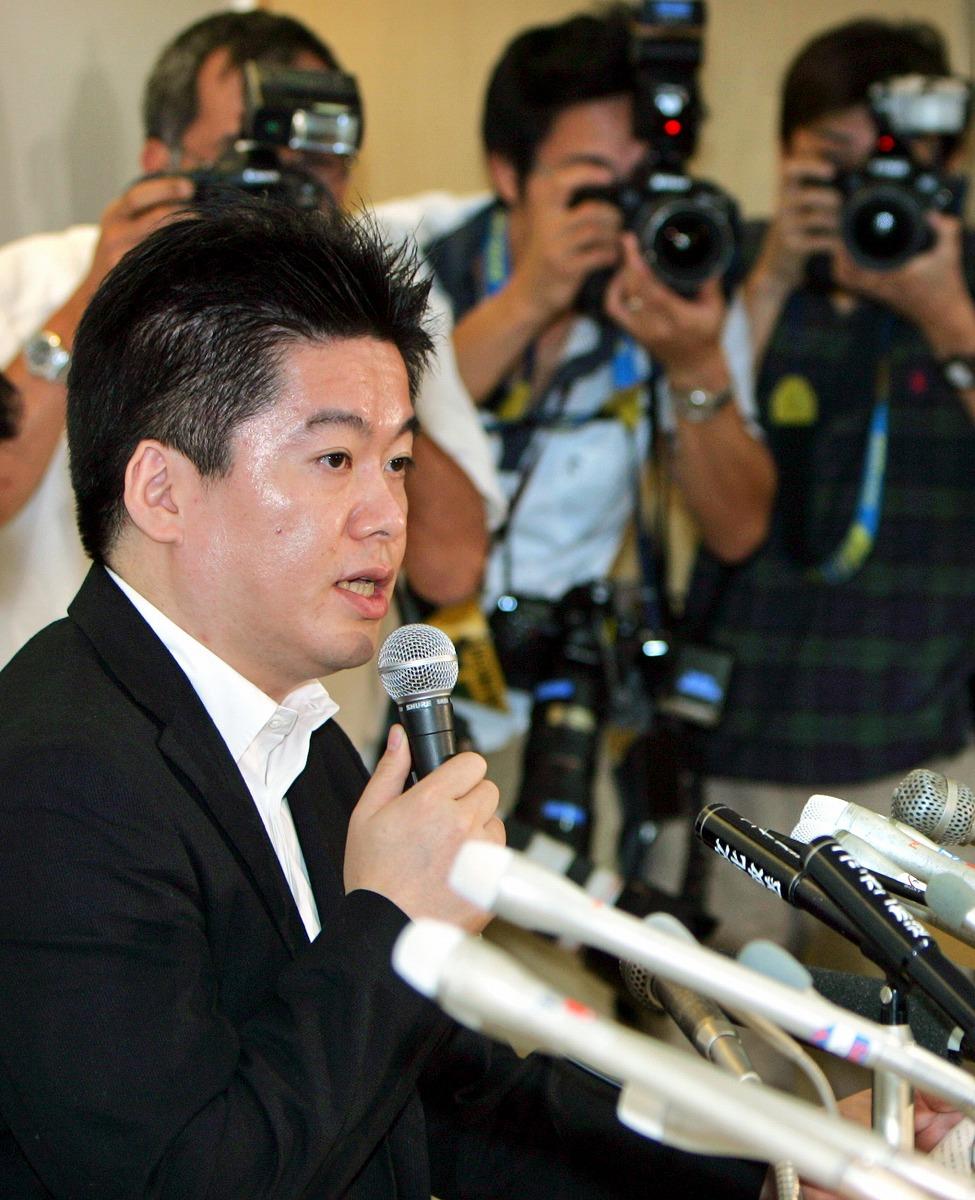
事態が大きく動いたのは、2011年10月14日でした。取締役会が、就任から間もない社長のマイケル・ウッドフォード氏を突然解任したのです。この年の夏、雑誌『FACTA』が買収を巡る巨額資金の疑惑を報じていました。ウッドフォード氏は、過去の企業買収で支払われた不自然な巨額資金への疑念を経営陣に提起しており、解任された同氏の告発で疑惑は一気に拡大します。そして11月8日、オリンパスは過去の損失計上を先送りしてきた事実を認めました。
市場の反応は苛烈でした。株価は解任発表から約1か月で1/5以下に落ち込み、一時424円まで下落。約5,500億円の時価総額が消えました。東京証券取引所は同社株を監理銘柄(上場廃止にあたるかどうかを審査中であることを投資家に知らせる指定)としました。
医療現場を支える会社が、市場から退場するかもしれない。そんな緊張の中で、同年12月6日、第三者委員会の調査報告書が公表されたのです。
【基礎】含み損とは何か──帳簿の値段と今の値段のズレ
報告書が明らかにした手口を読み解く前に、決算書の基本を1つおさえましょう。「含み損」です。決算日時点の資産・負債・純資産(資産から負債を差し引いた額)を一覧にした貸借対照表には、株式などの資産が金額で並んでいます。ここで、帳簿に載っている金額(簿価)と、今市場で取引されている値段(時価)とは、必ずしも一致しません。
たとえば簿価100億円の金融資産の時価が40億円まで値下がりしていれば、簿価が時価を上回る60億円が「含み損」です。逆に時価が上回っていれば「含み益」となります。
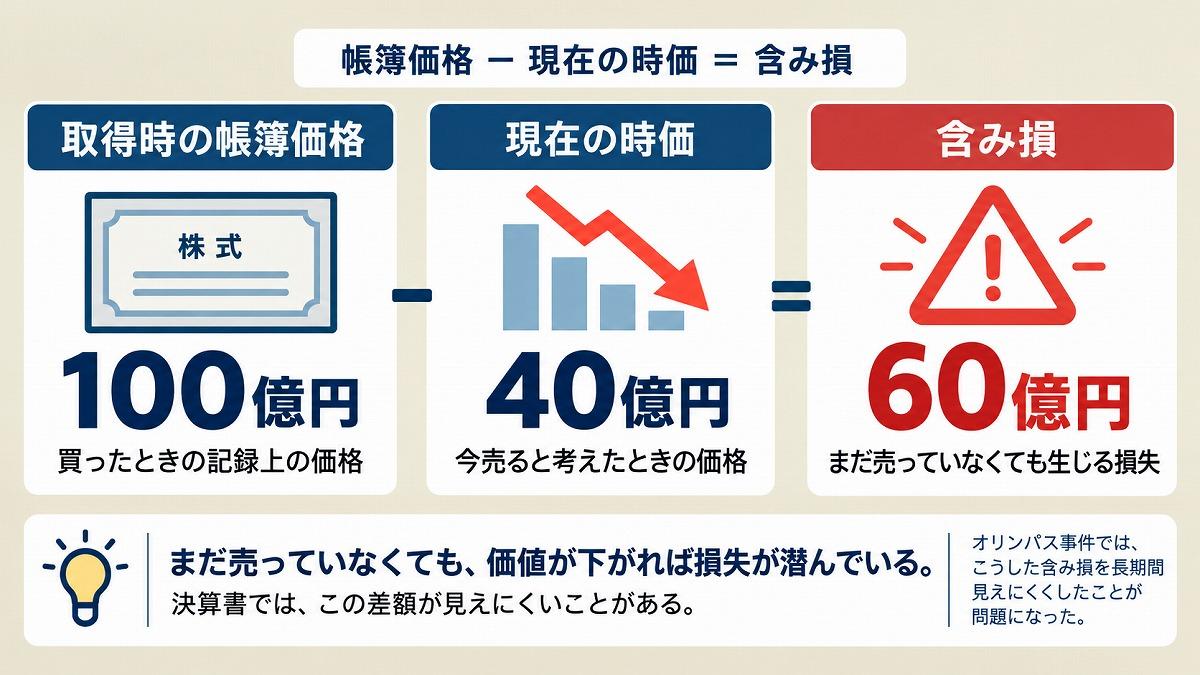
(画像:本文をもとに生成AIで作成)
もっとも、実際の会計ルールでは、含み損をいつまでも放置できるわけではありません。有価証券はその保有目的などに応じて評価方法が決まっており、値下がりの程度や回復可能性によっては、売却する前でも評価損の計上(簿価の切り下げ)が求められます。
それでも1990年代までは、金融商品の時価評価のルールが今ほど整っておらず、含み損が決算書に反映されないまま残る場合もありました。
オリンパスはかつて財テク、つまり本業以外の資産運用にのめり込み、1990年代にはその失敗による巨額の含み損を抱えていました。第三者委員会の報告書によれば、未計上の含み損は1999年9月末時点で約960億円に達していたのです。
そこに、会計ルールの転換点が訪れます。2000年4月以降に始まる事業年度から、金融商品会計基準が適用されたのです。保有目的に応じて有価証券を時価などで評価し、評価差額を損益や純資産に反映させる。
すべてが一律に時価評価されるわけではありません。しかし、オリンパスが抱えていたような運用目的の金融資産は、含み損を表面化させずにおくことが難しくなりました。
ここでオリンパスの経営陣が選んだのは、損失を認めて処理する道ではありませんでした。 【次ページ】「飛ばし」で隠し、のれんに化けた損失
財務会計・管理会計のおすすめコンテンツ
関連タグ
タグをフォローすると最新情報が表示されます
財務会計・管理会計の関連コンテンツ
あなたの投稿

PR
PR
PR